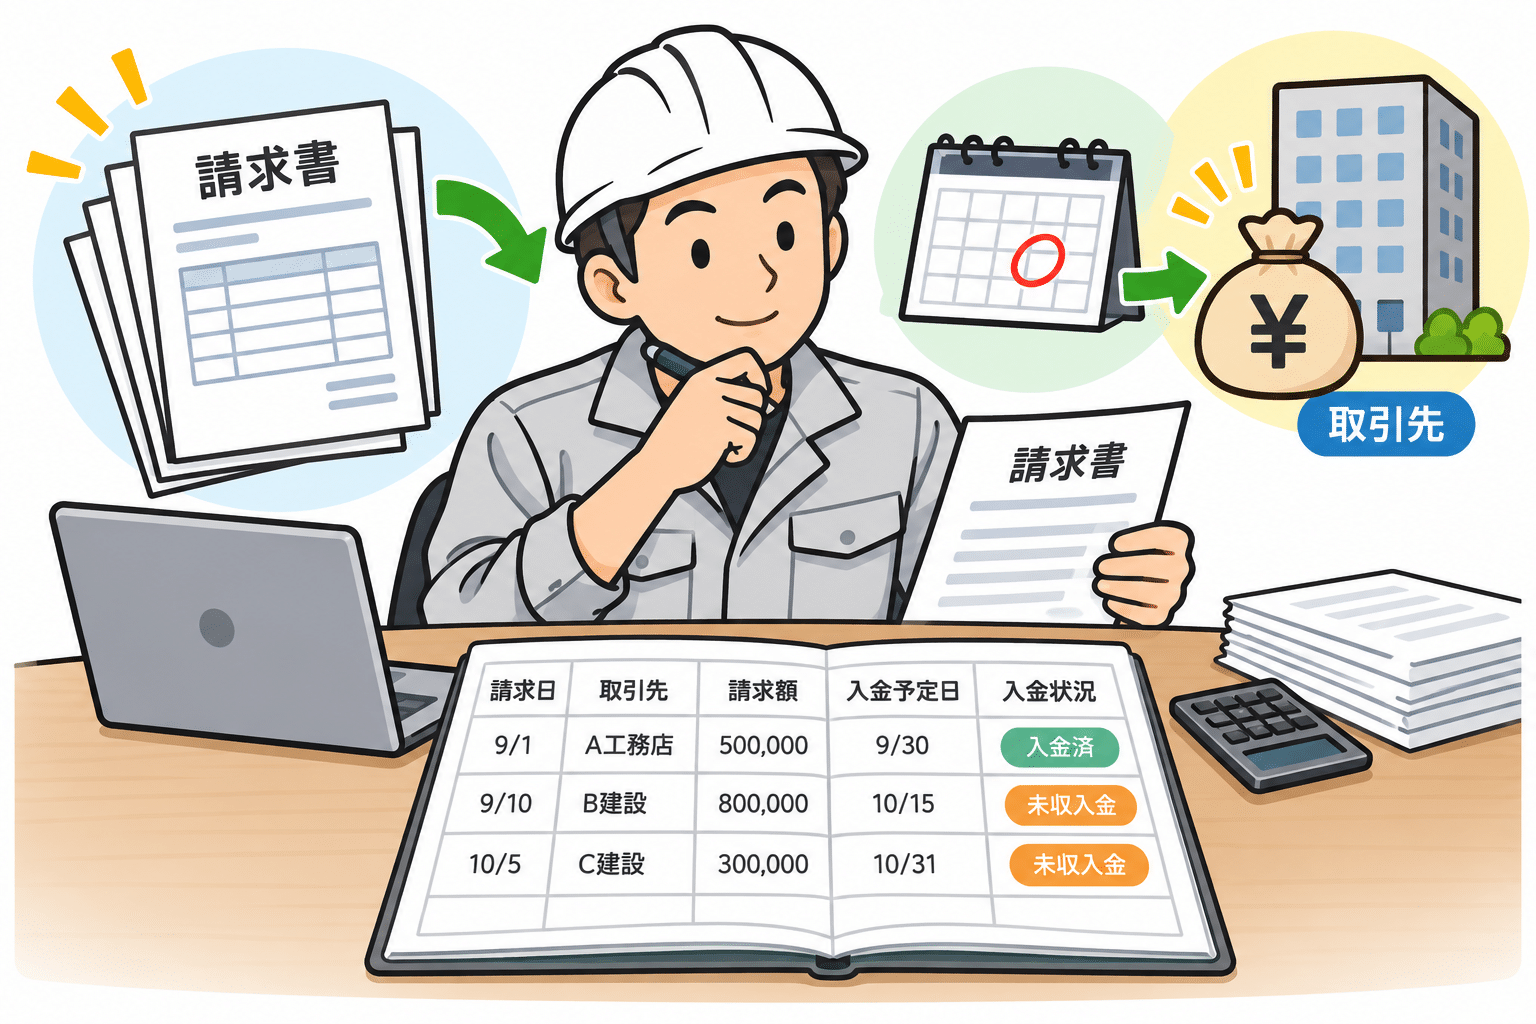
一人親方にとって、売掛金の管理は資金繰りそのものです。
工事が終わっても、入金されるのは1〜2か月後ということも珍しくありません。
その間に材料費や外注費の支払いが先に来ると、手元資金はすぐに苦しくなります。
今回は、売掛金・未収入金を確実に管理するための基本を整理します。
売掛金・未収入金の管理方法
まず押さえたいのは、売掛金と未収入金の違いです。
売掛金は、工事代金など本業の売上でまだ受け取っていないお金を指します。
一方、未収入金は、不要になった工具や車両の売却代金など本業以外の取引で受け取っていないお金です。
帳簿上は勘定科目を分けて記録しておくと、本業の回収状況がひと目でわかります。
管理の基本は「請求したら記録、入金されたら消し込み」です。
請求書を発行した時点で売掛金を計上し、入金があったら該当する請求と照らし合わせて消し込みます。
通帳と請求書控えを月に一度突き合わせるだけでも、入金漏れや金額の違いにすぐ気づけます。
振込手数料が差し引かれて入金された場合も、差額をそのままにせず「支払手数料」として処理しておきましょう。
【事務所お知らせ】決算またぎの工事代金の処理
個人事業主の決算日は12月31日です。
注意したいのは、12月中に工事を完成・引き渡したのに、請求や入金が翌年1月になるケースです。
工事の売上は原則として引き渡した日に計上するため、入金が翌年でもその年の売上(売掛金)として計上する必要があります。
たとえば、請求サイクルが「20日締め・翌月末払い」の場合、12月21日〜31日に引き渡した工事は請求が1月にずれ込みます。
請求書の日付ではなく引渡し日で判断するのがポイントです。
逆に、年末時点で工事が終わっていない場合は売上に計上せず、それまでにかかった材料費などは「未成工事支出金」として翌年に繰り越します。
判断に迷う場合は、税理士や税務署に確認しておくと安心です。
未回収リスクの早期発見
未回収は、ある日突然起きるわけではありません。
多くの場合、事前にサインが出ています。
- 支払期日を過ぎても入金がない、または遅れがちになる
- 「今月は半分だけ」など、減額や分割の相談が増える
- 担当者と連絡がつきにくくなる
- 現場数が急に減る・悪い噂を耳にする
こうしたサインに気づいたら、まず電話やメールで丁寧に確認しやり取りは記録に残しましょう。
それでも支払われない場合は、書面での督促や内容証明郵便の送付も検討します。
新しい工事を受ける前に、過去の入金状況を確認する習慣も大切です。
台帳での一覧管理
取引先が増えてくると、記憶だけで管理するのは限界があります。
おススメは、エクセルや会計ソフトなどで売掛金台帳を作り、すべての請求を一覧で管理する方法です。
最低限、次の項目があれば十分です。
| 引渡日 | 取引先 | 現場名 | 請求額(円) | 入金予定日 | 入金日 | 状況 |
| 12/26 | ○○建設 | △△邸改修 | 330,000 | 1/31 | 未入金 |
運用のコツは、月末に「入金予定日を過ぎたのに入金日が空欄」の行をチェックすることです。
遅れている取引先が一目でわかり、督促のタイミングを見逃すことがなくなります。
年末には、この台帳の未入金分がそのまま決算の売掛金残高になります。
まとめ
今日の内容をまとめます。
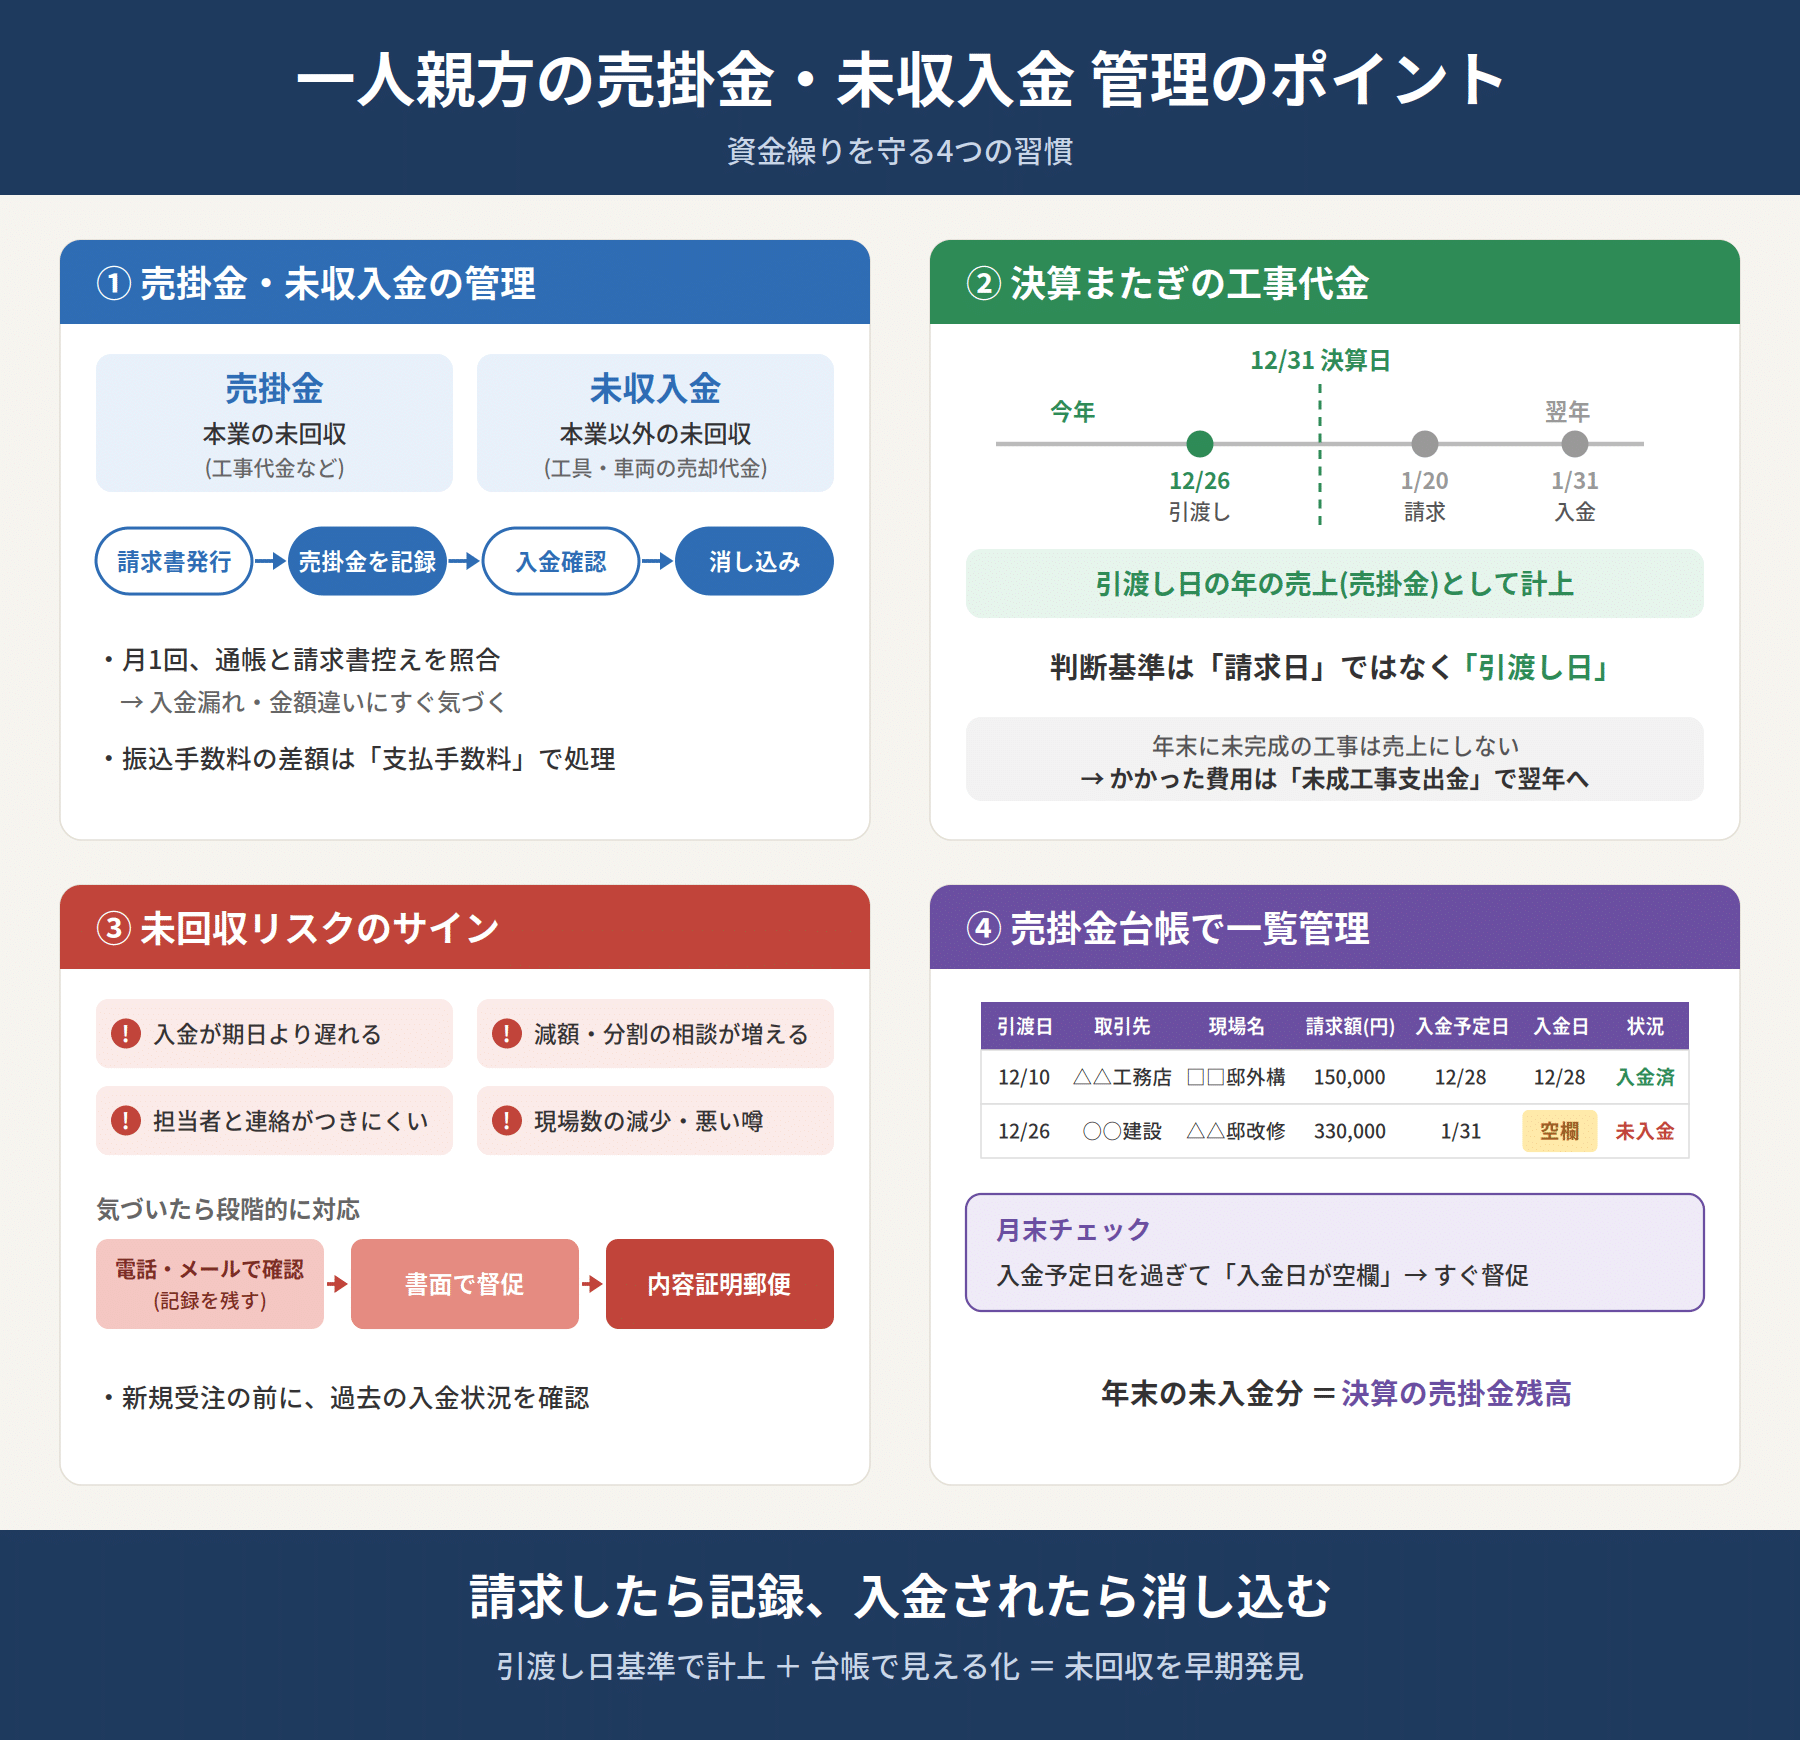
売掛金管理のポイントは、「請求したら記録し入金されたら消し込む」というシンプルな習慣です。
決算をまたぐ工事は引渡し日を基準に計上し、台帳で入金状況を見える化しておけば、未回収のサインにも早く気づけます。
せっかく仕上げた工事の代金を確実に受け取るために、今日から台帳づくりを始めてみてはいかがでしょうか?
では。