令和8年9月24日に国税システムの大幅な更改が行われました。
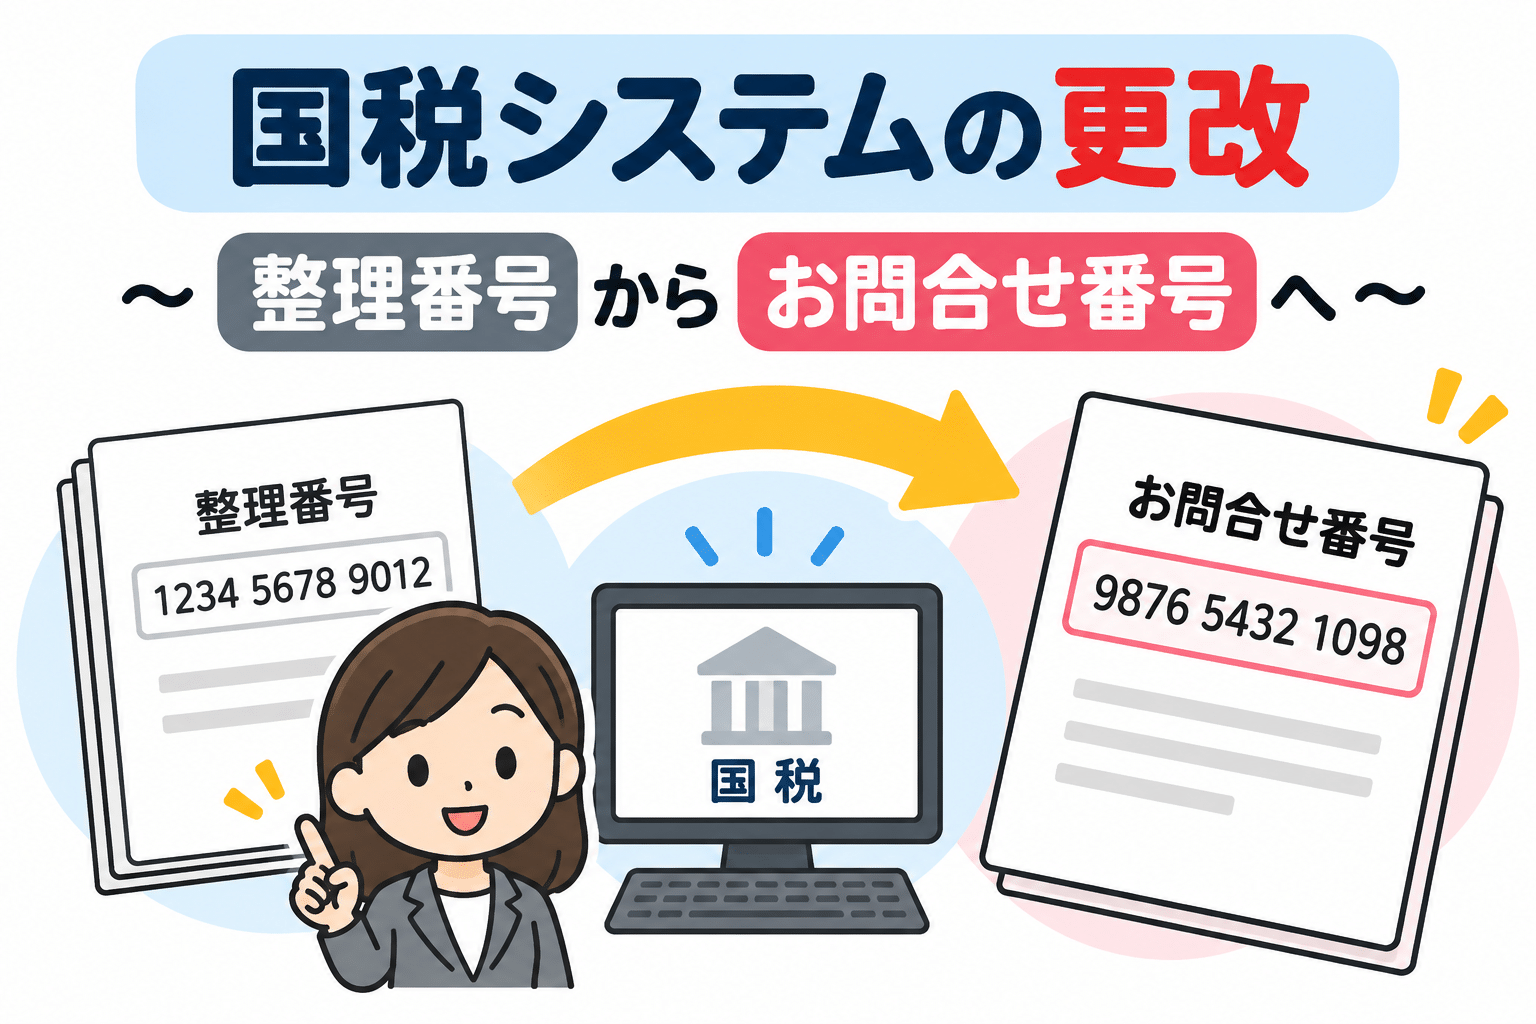
元税務職員の私が気になったのは整理番号からお問合せ番号へ変わることでした。
納付書・所得税徴収高計算書の変更
源泉所得税の所得税徴収高計算書(納付書)が、今回の更改により様式が新しくなりました。
主な変更点は番号欄です。
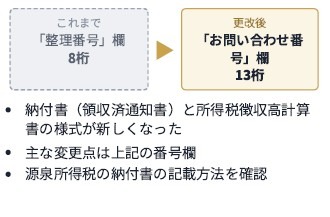
これまで「整理番号」欄8桁を印字または入力・記入していたかと思います。
更改後は「お問合せ番号」欄13桁となります。
お問い合わせ番号の印字がない場合、法人納税者の方は13桁の法人番号を記載してください。個人納税者の方は記載不要です。
このほか、
- 「納期等の区分」欄等に元号の記載欄を追加
- 納税者住所(所在地)の「郵便番号」欄を追加
が行われています。
そのため、源泉所得税の納付書の記載方法を新たに確認する必要があります。
お問合せ番号の印字
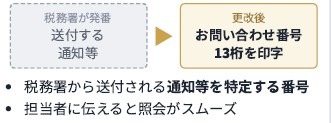
税務署から送付される通知に、その通知を特定するための「番号」としてお問合せ番号(13桁)が印字されます。
「お問い合わせ番号」を税務署の担当者に伝えることでその通知についてのお問い合わせをスムーズに行うことが可能となるようです。
※ 「お問い合わせ番号」は税務署において発番し通知に印字されます。
問題点
今回、源泉所得税の納付書や税務署から届く通知にお問合せ番号が印字されることになります。
しかし、源泉所得税担当をしていた私からしたら正直なところ整理番号で管理していたのをなぜお問合せ番号に変える必要があったのかがわかりません。
整理番号は8桁なので意外と電話で税務署から会社や納税者へ連絡を取るときに伝わりやすかったわけです(8桁でも伝わらないことがありましたけど…)。
しかし、お問合せ番号は13桁で長いんですよ…。
電話では聞き取れないケースや数字の読み上げに時間がかかったり聞き取りミスでさらにやり取りが増えてしまう可能性があります。
整理番号の表示に慣れてしまっているせいか違和感しか感じないです。
そして、納付していただいたデータの管理方法がめんどくさくならないのか。
お問合せ番号が印字されていたら正しく納付データがつながるのでしょうが、印字されていなかったら法人は13桁の法人番号を記載してくださいとなっています。
法人番号で納付データをどのようにつなげるのか。
しかも番号不一致だった場合に納付データが宙に浮いてしまうケースが増えてしまわないのか心配です。
さらに、個人納税者の方は記載不要となっていますがどう紐づけて管理をするのか。
しばらく混乱が予想されますがきっと整理番号での管理よりもお問合せ番号での管理のほうがいいという判断だったのでしょうね。
これにより源泉所得税だけではなく法人税や消費税などほかの税目情報との連携が取れやすくなるのかもしれませんが。
ポイントは、通知等に書かれてあったこの一文。
このとおりスムーズに担当者とやり取りができるようになるのかどうかだと思っています。
まとめ
今日の内容をまとめます。
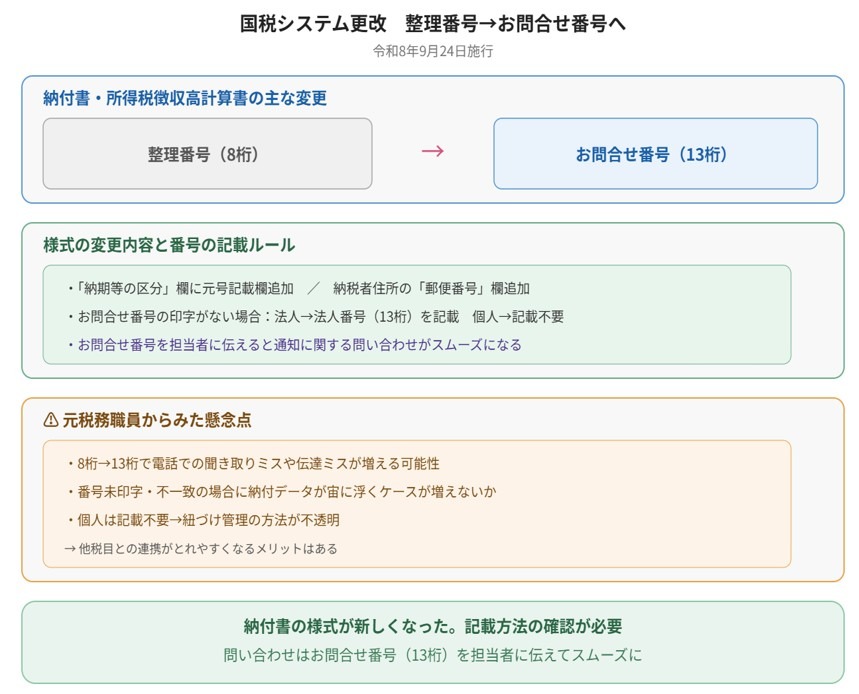
申告書等の様式も変更になっていて、更改後は申告書の控用はなくなり申告書の配色は原則白黒となっていたりしますので私も慣れるまで一苦労しそうです。
では。