「年金」と名のつくものは、すべて同じように計算すればいいと思われている方がいらっしゃいます。
実は、公的年金と個人年金保険では税金の計算方法が異なり、両方を受け取っている方の確定申告では間違いがよく見受けられます。
公的年金等と個人年金保険の取扱い
公的年金等と個人年金保険。
どちらも「雑所得」ですが、区分と差し引くものが異なります。
| 項目 | 公的年金等 | 個人年金保険 |
| 主な例 | 老齢基礎年金、老齢厚生年金、共済年金、企業年金基金 | 民間の個人年金保険 |
| 所得の区分 | 雑所得(公的年金等) | 雑所得(その他) |
| 差し引くもの | 公的年金等控除額 | 払込保険料の対応額(必要経費) |
重要なのは、個人年金保険には公的年金等控除が使えないという点です。
【事務所お知らせ】公的年金等の計算式
1年間に受け取った公的年金等の合計額から、公的年金等控除額を差し引きます。
控除額は年齢(その年の12月31日時点で判断します)と収入額で決まります。
65歳以上で収入330万円未満なら110万円・65歳未満で収入130万円未満なら60万円です。
控除しきれない場合は0円となりマイナスにはなりません。
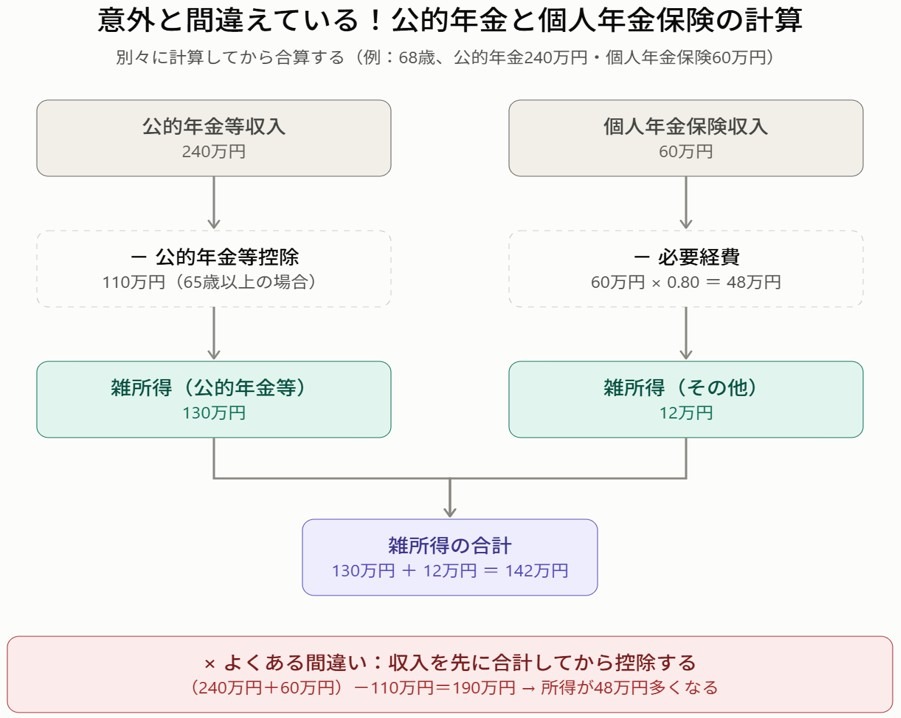
240万円-110万円=130万円が雑所得(公的年金等)となります。
個人年金保険の計算式
個人年金保険は、自分で払い込んだ保険料のうち、その年の年金に対応する額を必要経費として差し引きます。
*必要経費=年金額 ×(払込保険料の総額 ÷ 年金の支払総額)
【年額60万円・10年の確定年金、払込保険料480万円の場合】
・年金の支払総額は60万円 × 10年 = 600万
・必要経費率は480万円÷600万円=0.80
・必要経費は60万円×0.80=48万円
→60万円-48万円=12万円が雑所得(その他)となります。
両方受け取っている場合
公的年金等と個人年金保険は、それぞれ別々に計算してから合算します。
上の例なら、130万円+12万円=142万円が雑所得の合計です。
よくある間違いは、収入を先に合計してしまうというケースです。
これでは個人年金保険の必要経費が反映されず、所得が48万円多くなってしまいます。
逆に、個人年金保険にも公的年金等控除を使って0円にすると申告もれになります。
また、公的年金等の収入が400万円以下で、それ以外の所得が20万円以下なら所得税の確定申告は不要ですが、個人年金保険の所得が20万円を超えると申告が必要です。
まとめ
今日の内容をまとめます。
同じ「年金」でも、計算のルールは別物です。
公的年金等は公的年金等控除を、個人年金保険は必要経費を差し引き、それぞれ計算してから合算します。
申告前に、公的年金等の源泉徴収票と保険会社の支払通知書を並べて、どちらの収入かを確認することから始めてみるといいでしょう。
では。