冒頭にいきなり結論から書こうと思います。
漫画家・同人作家の多くは「個人事業主のまま文芸美術国保+国民年金」が有利になるケースが多いです。
収入が増えてくると「法人化して社会保険に入るべき?」と考えがちですが、今回年金相談員と税理士の両方の視点から整理してみたいと思います。
一般の国保より優遇されている「文芸美術国保」
文芸美術国民健康保険組合(文芸美術国保)は、漫画家・イラストレーター・作家などが加入できる国保組合です。
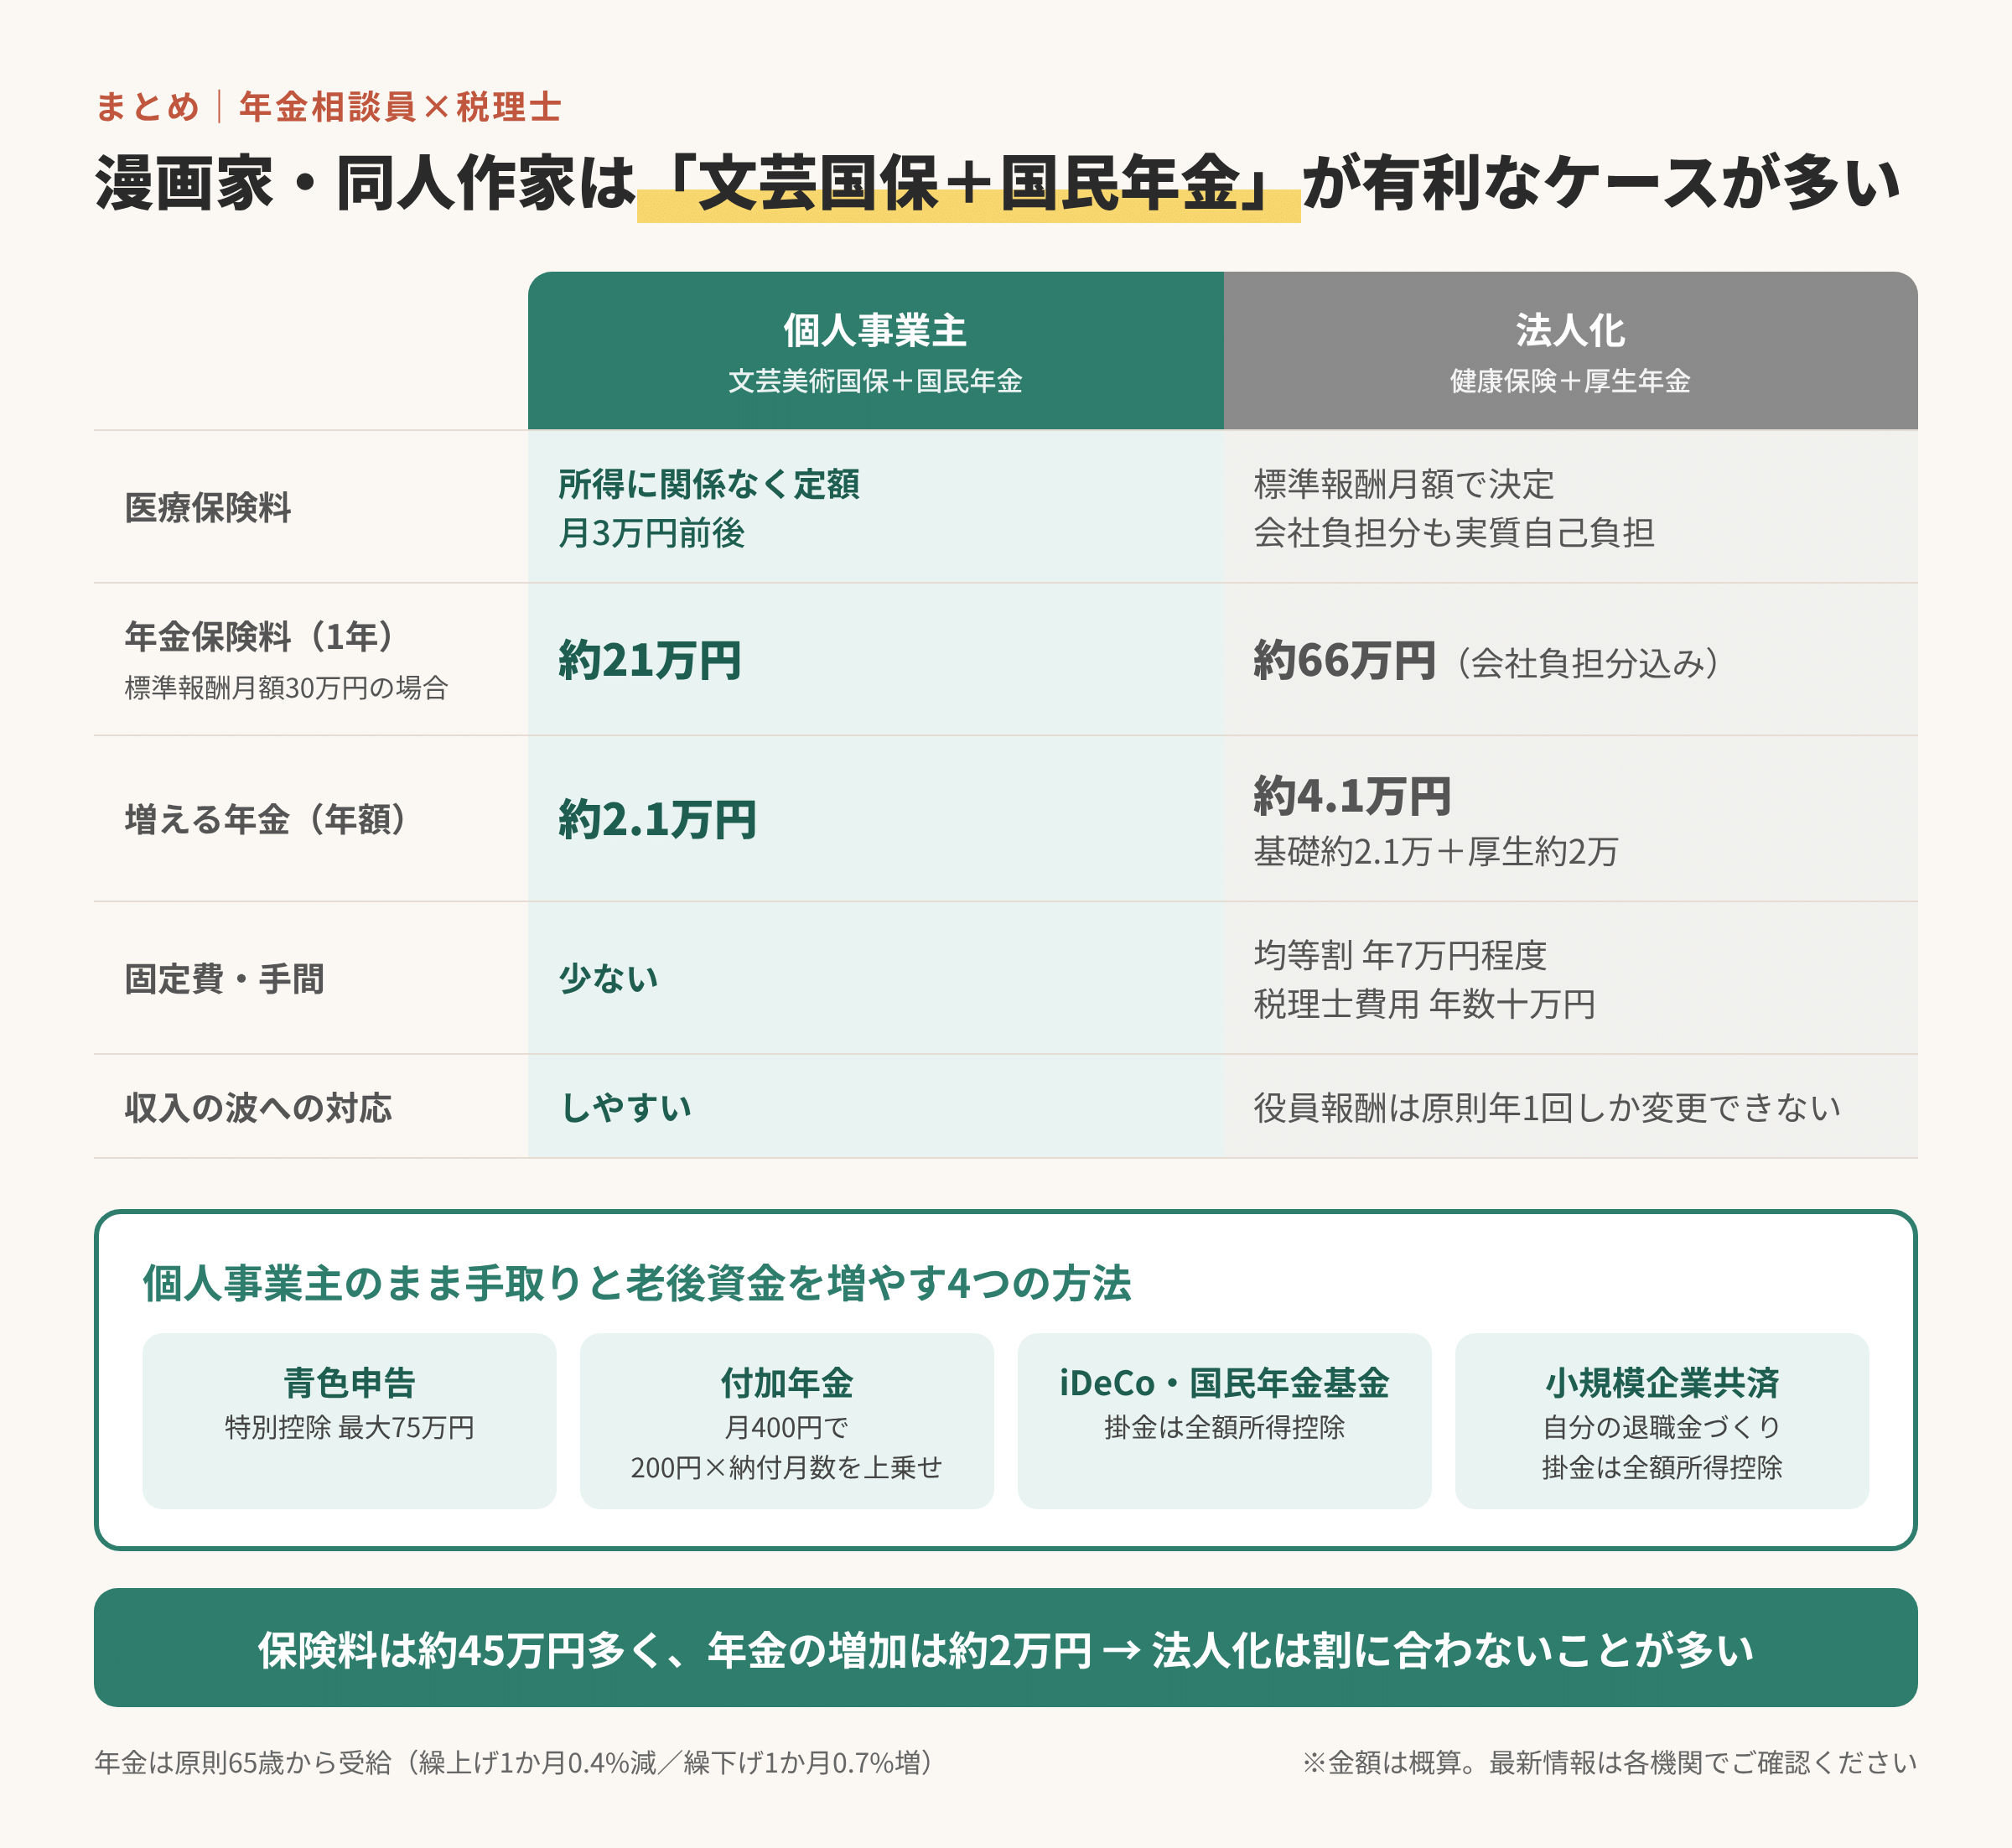
最大の特徴は、保険料が所得に関係なく定額(月3万円前後、年度・区分で異なる)であること。
所得が増えても保険料は変わらないため、売れっ子ほど市町村の国保より有利になります。
加入するには、組合に加盟している団体(日本漫画家協会など)の会員になり、その団体を通じて申し込むのが一般的です。
団体ごとに入会審査や実績の条件があるため、同人作家の方は事前に各団体の入会条件を確認しましょう。

※最新の保険料・要件は組合の公式サイトでご確認ください。
国保は「前年所得」、健康保険は「標準報酬月額」
市町村の国保は、前年の所得に応じて保険料が決まります(上限は年100万円超)。
一方、法人化して加入する健康保険・厚生年金は、役員報酬をもとにした「標準報酬月額」で決まります。
報酬を高く設定すれば保険料も高くなり、しかも会社負担分と本人負担分の両方を実質的に自分で払うことになります。
厚生年金を払うと国民年金も「納付済」になる
厚生年金の加入者は国民年金の第2号被保険者となり、厚生年金保険料の中に国民年金分も含まれています。
そのため老齢基礎年金(国民年金)が納付済期間としてカウントされ、さらに上乗せで老齢厚生年金も増えます。
これが法人化による「年金が増える」というメリットです。
それでも法人化はリスクが高すぎる
税理士の立場から見ると、法人化には次のようなリスクがあります。
- 赤字でも法人住民税の均等割(年7万円程度)がかかる
- 役員報酬は原則として年1回しか変えられず収入の波に合わせにくい
- 社会保険料は会社負担分も含めて約3割の報酬が出ていく(協会けんぽ・2026年度・40〜64歳の場合)
- 決算・申告を税理士に頼むと年数十万円の費用がかかる
- 著作権や同人誌の売上を法人と個人のどちらに帰属させるか整理が必要
収入が不安定になりやすい漫画家・同人作家にとって、固定費が増える法人化はハードルが高いと言えます。
年金の受け取りは原則65歳から
国民年金・厚生年金とも、受け取り開始は原則65歳です。
現状、60歳から繰上げ受給すると1か月あたり0.4%減額、75歳まで繰下げると1か月あたり0.7%増額されます。
減額・増額は一生続くので、健康状態や働き方に合わせて選びましょう。
厚生年金に1年加入したらいくら増える?
標準報酬月額30万円で1年加入した場合、老齢厚生年金(報酬比例部分)は次の式で約2万円/年増えます。
30万円 ×5.481/1000 ×12か月 ≒ 19,700円| 比較(1年分) | 国民年金のみ | 法人化して厚生年金 |
| 払う年金保険料 | 約21万円 | 約66万円(会社負担分込み) |
| 増える年金額(年額) | 約2.1万円 | 約4.1万円(基礎約2.1万+厚生約2万) |
年金額は約2万円多く増えますが、保険料は約45万円多く払います。
差額を取り戻すには20年以上受け取る必要があり、費用対効果は決して高くありません。
※金額は概算です。
個人事業主のまま手取りと老後資金を増やすのが吉
法人化しなくても、個人事業主のままで手取りと将来の年金を増やす方法はあります。
- 青色申告で最大75万円の特別控除を受ける
- 付加年金(月400円)で年金を「200円×納付月数」上乗せ。2年で元が取れる
- iDeCoや国民年金基金で掛金を全額所得控除にしながら老後資金を準備
- 小規模企業共済で「自分の退職金」を積み立て、掛金は全額所得控除
文芸国保の定額保険料と組み合わせれば、所得が増えるほどメリットが大きくなります。
まとめ
今日の内容をまとめます。
漫画家・同人作家にとって、文芸美術国保は所得に左右されない定額保険料という大きな武器です。
法人化して厚生年金に入れば年金は増えますが、保険料負担や法人の維持コストを考えると割に合わないケースがほとんどです。
個人事業主のまま文芸国保+国民年金に加入し、青色申告特別控除・付加年金・iDeCo・小規模企業共済を活用して手取りと老後資金を増やす方法を考えましょう。
迷ったら、年金事務所や税理士に一度相談してみてください。
では。
※保険料率・年金額は年度により改定されるため、最新情報は各機関でご確認ください。