ネイリストや美容師で、スタッフを雇っている方に給与を支給する際に技術手当や歩合給を加算して渡している場合があります。
この場合の歩合給や技術手当がある場合の給与計算について今日は書いてみたいと思います。
歩合給・技術手当の仕組み
サロンで使われる変動給は、主に次のような種類に分けられます。
| 種類 | 内容の例 |
| 技術売上歩合 (インセンティブ) |
本人の施術売上 × ○%(例:月売上50万円超の部分の10%) |
| 指名手当 | 指名客1人あたり○円、指名売上の○% |
| 店販手当 | ヘアケア商品・ネイルオイル等の物販売上 × ○% |
| 技術手当(資格手当) | ネイリスト技能検定、JNAジェルネイル技能検定、管理美容師などの資格保有者に月額○円 |
ほかにも設定されているかと思いますが、そもそもこれらの手当の内容と計算方法は雇用契約書(労働条件通知書)や給与規程に明記しておきます。
なぜなら、賃金の決定・計算・支払方法は、労働条件通知書で書面での明示が必要な事項だからです。
この歩合給・技術手当は、スタッフのモチベーションを高める有効な仕組みです。
一方で、最低賃金や残業代計算といった労働基準法上のルールがそのまま適用されますので注意したいところです。
【事務所お知らせ】給与所得としての扱いと源泉徴収
雇用契約を結んだスタッフに払う歩合給・技術手当・指名料は、名称にかかわらず全て給与所得となります。
そのため、毎月の基本給と合算し源泉徴収税額表(月額表)で税額を求めます。
歩合で月々の支給額が変わると源泉徴収税額も変わりますが、最終的には年末調整で精算されます。
ただし、インセンティブなどで半期・年間の売上達成など通常の給与とは別に支給するものは賞与扱いになることがあります。
この場合は、「賞与に対する源泉徴収税額の算出率の表」を使います。
社会保険料の算定への影響
歩合給・技術手当・指名料は、健康保険・厚生年金の「報酬」に含まれます。
雇用保険料・労災保険料の賃金総額にも算入されます。
4月から6月に支払った報酬の平均で社会保険料を計算するもととなる標準報酬月額が決まります。
ちょうど、卒業や入学シーズンがある3月から4月にかけて繁忙期となるサロンでは、この時期の歩合給が高いとその後1年間の保険料が高くなることがあります。
ただし、4月から6月の平均と年間平均に2等級以上の差があり、それが業務の性質上例年起こる場合は、年間平均での算定を申し立てることができます
この場合、事業主の申立書と本人の同意が必要ですが、繁忙期が偏るサロンでは検討の余地があります。
また、基本給など固定的な賃金が変動した場合には定時決定をまたずに随時改定(月額変更届の提出が必要)をする必要があります。
しかし、歩合給が毎月増減するだけでは固定的賃金の変動に当たらないため随時改定とはなりません。
そもそも論として、個人事業主が運営している理美容サロンに勤務する場合、社会保険への加入は任意です。
法人なら強制加入ですが、個人経営のサロンでは従業員数にかかわらず加入しなくてもかまいません。
なので、スタッフに健康保険や厚生年金保険をかけていないケースもあるかと思います。
まとめ
今日の内容をまとめます。
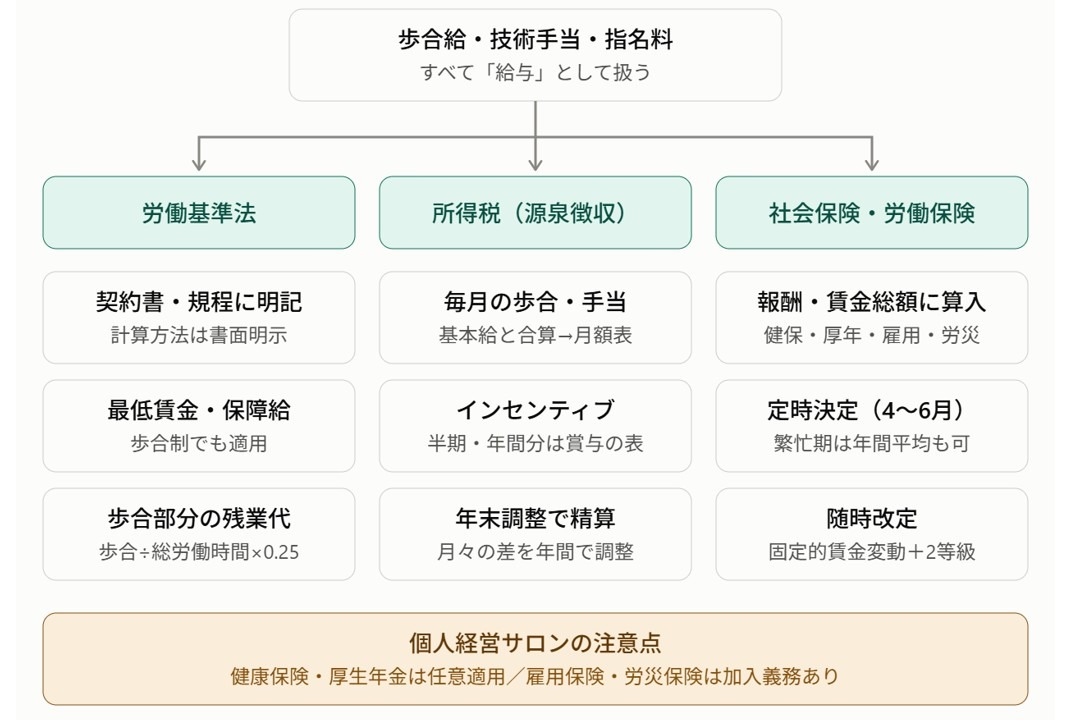
結局、雇用関係にあれば技術手当・歩合給であったとしても給与になります。
給与としての源泉徴収が必要なのと、社会保険・労働保険における報酬・賃金総額に算入されることを押さえておきたいところです。
では。