ネイリストの資格取得費用やスクール代は、すでにネイリストとして事業を行っているかどうかによって、経費にできるかどうかが決まります。
今回は、開業前と開業後の違い、そしてスタッフの資格取得費用をネイリスト本人が負担する場合を取り上げてみたいと思います。
原則経費にできないケース
これから新しく資格を取る場合や、資格取得をきっかけに独立・開業する場合は、自分自身のスキルアップのために使ったものとみなされ、原則として経費にはできません。
例えば、会社員として働きながらネイルスクールに通い、卒業後に開業した場合のスクール代がこれにあたります。
開業準備の費用として「開業費」に含められないかと考える方もいますが、資格や技術は事業をやめても本人に残るため、開業費としても認められにくいのが実情です。
何年も前に通ったスクール代や、趣味として取った資格も同じ扱いになり経費とは認められにくいと思います。
【事務所お知らせ】経費にできる場合
すでにネイリストとして営業(サロンを運営)していて、
- 今の仕事の技術を向上させたい
- 新しい施術メニューを導入する
そのための費用であれば、「研修費(研修採用費)」として経費にできるケースがあります。
上位級の検定や、フットケア・ジェルなどの講習が典型的な例です。
対象になるのは、受験料・登録料、講座の受講料、教材・練習材料費、会場までの交通費や宿泊費などです。
副業でネイルの収入を申告している方も、同じ考え方で経費にできます。
ただし、ネイル関連でも実際にメニューとして提供する予定のない分野の資格は経費と認められにくい点に注意しましょう。
スタッフの資格取得費用をネイリスト(オーナー)が負担する場合
スタッフの資格取得費用をオーナーであるネイリストが負担する場合、業務に直接必要な資格であれば研修費として経費になり、スタッフへの給与課税もされません。
一方、業務と関係のない資格や、特定のスタッフだけへの高額な負担は給与扱いとなり、源泉徴収が必要になることがあります。
この場合には、申込先へサロンから直接支払う・受講証明や合格証のコピーをもらうなどして、「業務上の研修」であることを明確にしておきましょう。
また、「辞めたら費用を返還」という取り決めは労働基準法に触れるおそれがあるため社会保険労務士に相談すると安心です。
なお、スタッフが自腹で払った費用はスタッフ自身の経費に基本的にできません。
まとめ
今日の内容をまとめます。
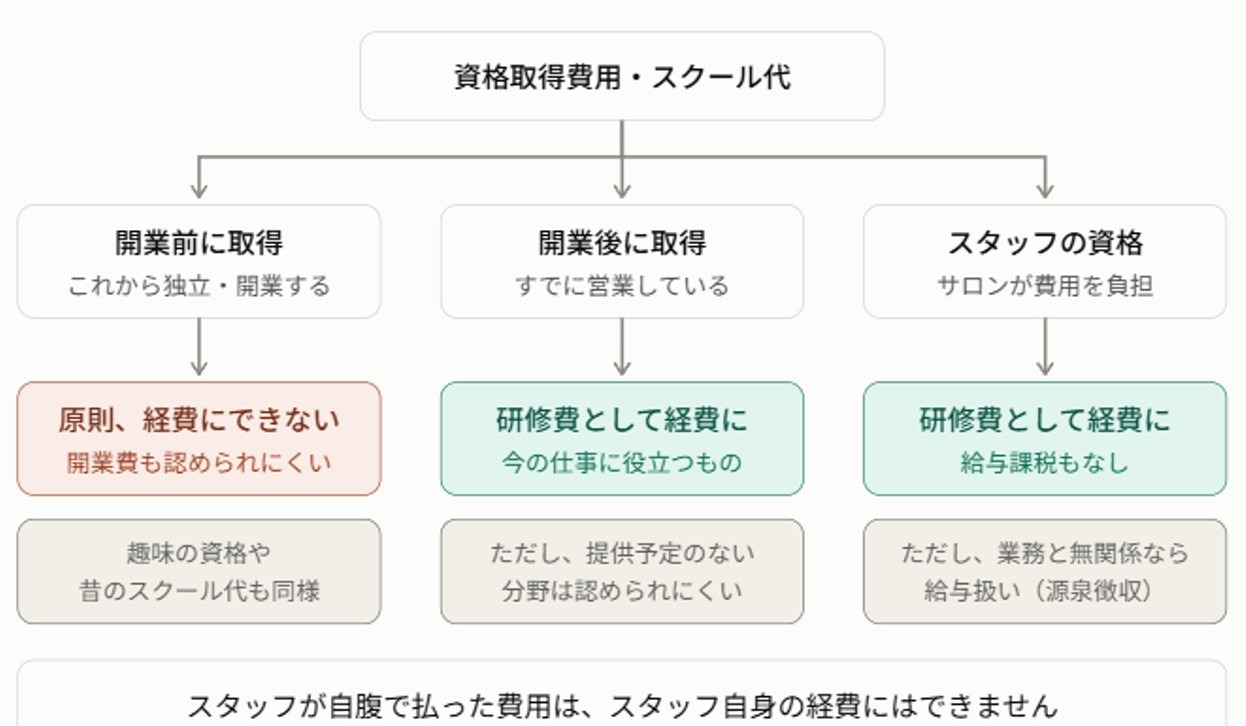
経費になるかどうかの判断ポイントです。
- 事業との関連性:いまの売上に直接必要な技術かどうか
- 開業前か開業後か:開業前の資格取得・スクール代は経費や開業費になりにくく、開業後のスキルアップ講習は研修費になりやすい
- 記録を残しているか:領収書や受験票・合格証のコピーを保管しておくと税務調査でも説明しやすい
迷ったときは「すでに事業を始めているか」・「その資格で今の売上につながるか」の2点で考えると判断しやすくなります。
では。