海外に住みながら日本の不動産を売却した場合、売却代金から税金が差し引かれているため「もう手続きは済んだ!」と思っている方が少なくありません。
しかし、非居住者であっても原則として日本で確定申告が必要です。
今回は、申告時に注意したいポイントを順に整理したいと思います。
譲渡所得の計算方法(取得費・譲渡費用)
譲渡所得は「売却価格 −(取得費 + 譲渡費用)」で計算します。
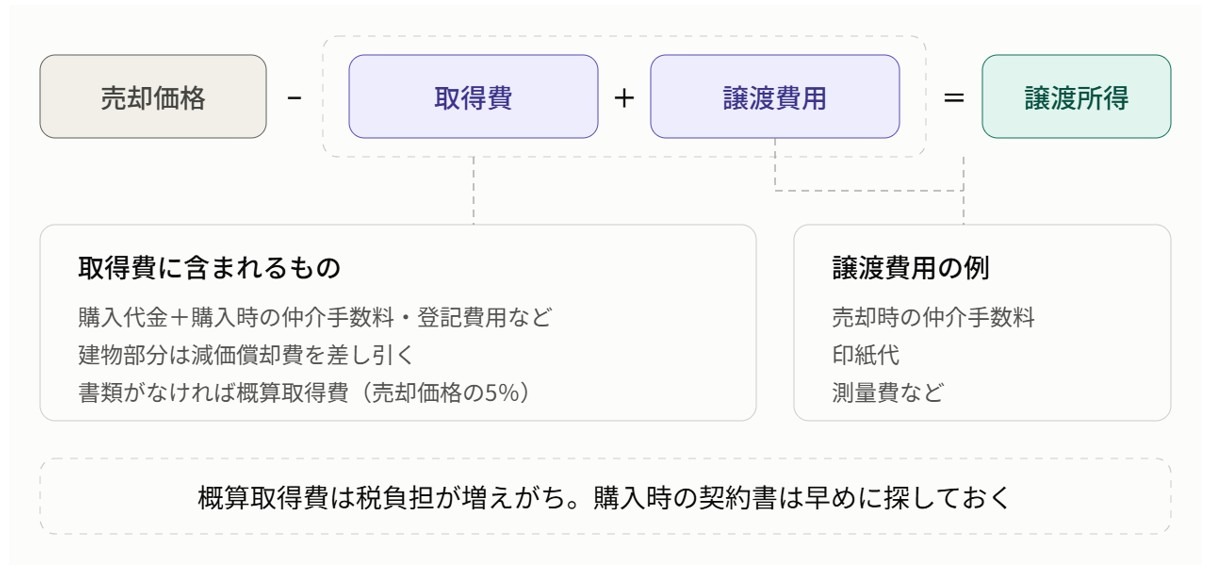
取得費には購入代金のほか、購入時の仲介手数料や登記費用なども含まれます。
建物部分は所有期間に応じた減価償却費を差し引く必要があるため、購入価格がそのまま取得費になるわけではない点に注意しましょう。
購入時の契約書が見つからない場合は、売却価格の5%を取得費とする「概算取得費」を使うこともできます。
しかし、実際の取得費より大幅に低くなり税負担が増えるケースがほとんどです。
早めに書類を探しておくことをおすすめします。
譲渡費用には、売却時の仲介手数料や印紙代・測量費などが含まれます。
【事務所お知らせ】
源泉徴収された税額との精算
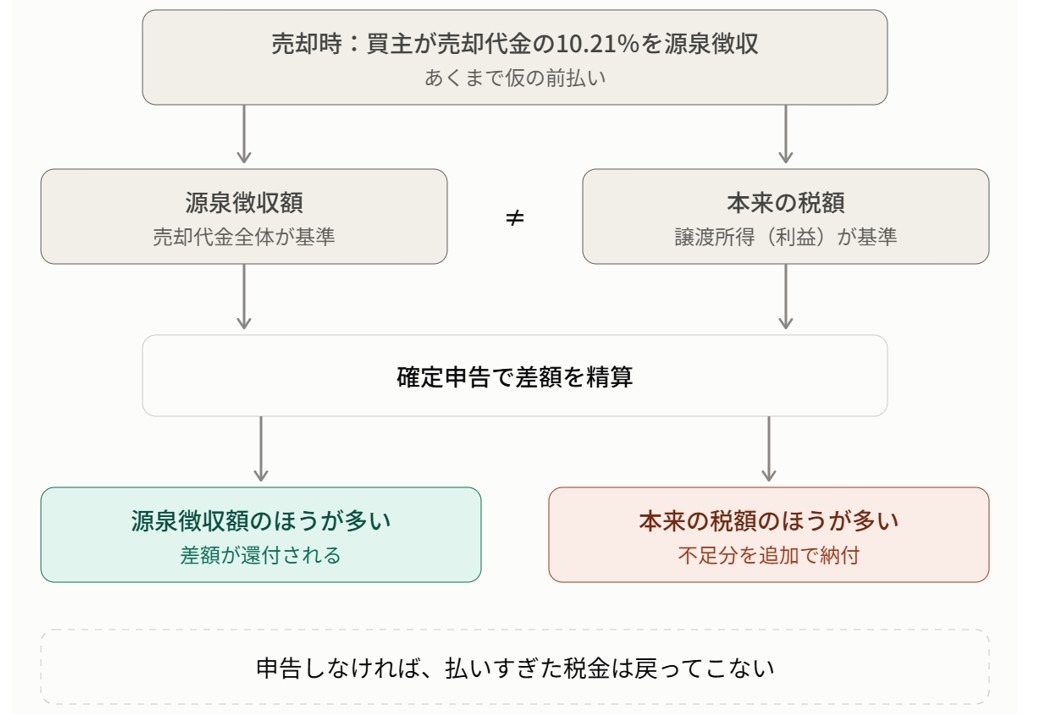
非居住者から日本の不動産を購入した買主は、原則として売却代金の10.21%を源泉徴収して税務署に納付する必要があります。
ただし、この税額は利益ではなく売却代金全体にかかるため、実際の税額とは一致しません。
確定申告では、譲渡所得にもとづいて正しい税額を計算し、源泉徴収額との差額を精算します。
利益が少ない場合や損失が出た場合は、源泉徴収された税金の多く、または全額が還付されることもあります。
申告をしないと、本来戻るはずのお金を受け取れないままになってしまいます。
各種特例の適用可否の確認
居住者向けの特例が非居住者にもそのまま使えるとは限りません。
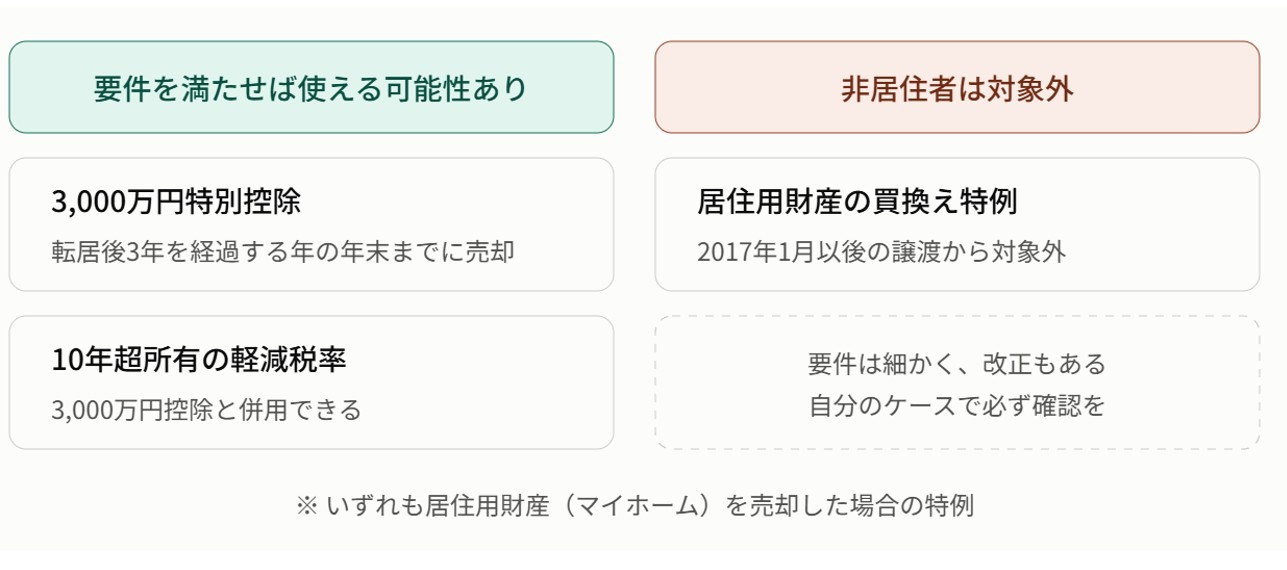
例えば、マイホームを売却したときの3,000万円特別控除。
非居住者でも、住まなくなった日から3年を経過する年の年末までに売却するなど、一定の要件を満たせば適用できる可能性があります。
また、所有期間が10年を超えるマイホームなら、6,000万円以下の部分の税率が下がる軽減税率の特例も使える可能性があり、3,000万円特別控除との併用も可能です。
一方で、居住用財産の買換え特例のように、非居住者は対象外となっている特例もあります。
適用要件は細かく改正も行われるため、自分のケースで使えるかどうかを必ず確認しましょう。
申告書提出のタイミング
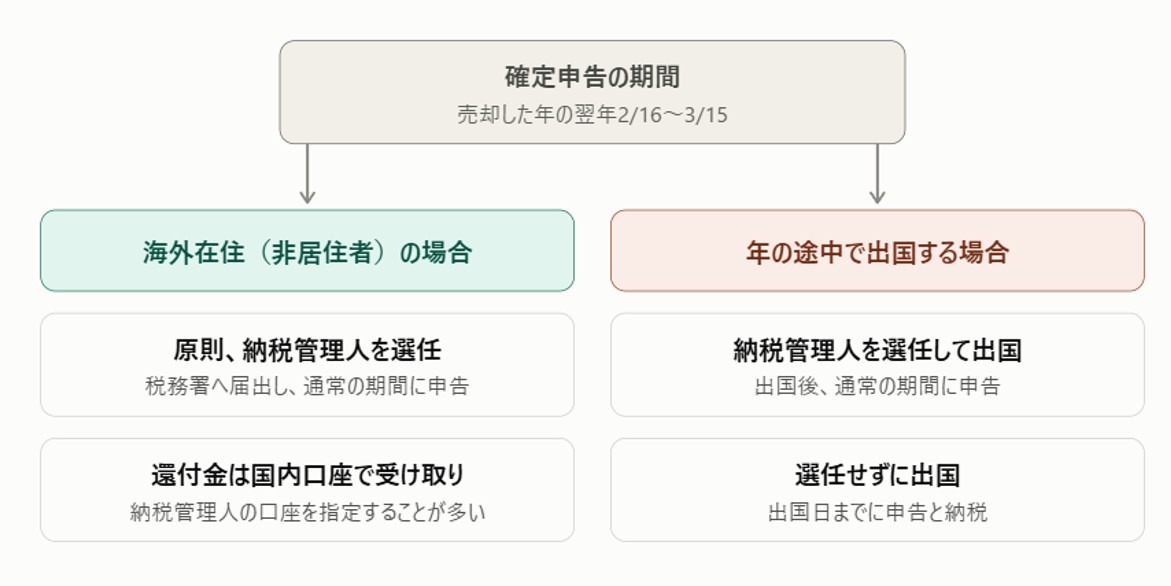
日本国内の不動産などを売却した場合、確定申告期間は原則として売却した年の翌年2月16日から3月15日までです。
【海外在住(非居住者)の方の場合】
日本に住所がない人が確定申告をする場合、原則として「納税管理人」を定めることとされています。
納税管理人には日本国内に住む親族や税理士などを選び、税務署へ届出を行います。
特に、源泉徴収された税金の還付を受ける場合、振込先は原則として国内の金融機関口座に限られるため、納税管理人の口座を指定するケースが多くなります。
特例が使えるかどうかの判断や申告書の作成まで含めて、国際税務に詳しい税理士を納税管理人にして任せるのが最もスムーズです。
【年の途中で海外へ出国される場合】
日本に住んでいる間に売却し、納税管理人を定めずに出国する場合は、翌年の申告期間を待たずに「出国する日まで」に確定申告と納税を済ませる必要があります。
出国後に通常の期間(2月〜3月)で申告したい場合は、出国前に納税管理人を選任し、税務署へ届出をしておきましょう。
まとめ
今日の内容をまとめます。
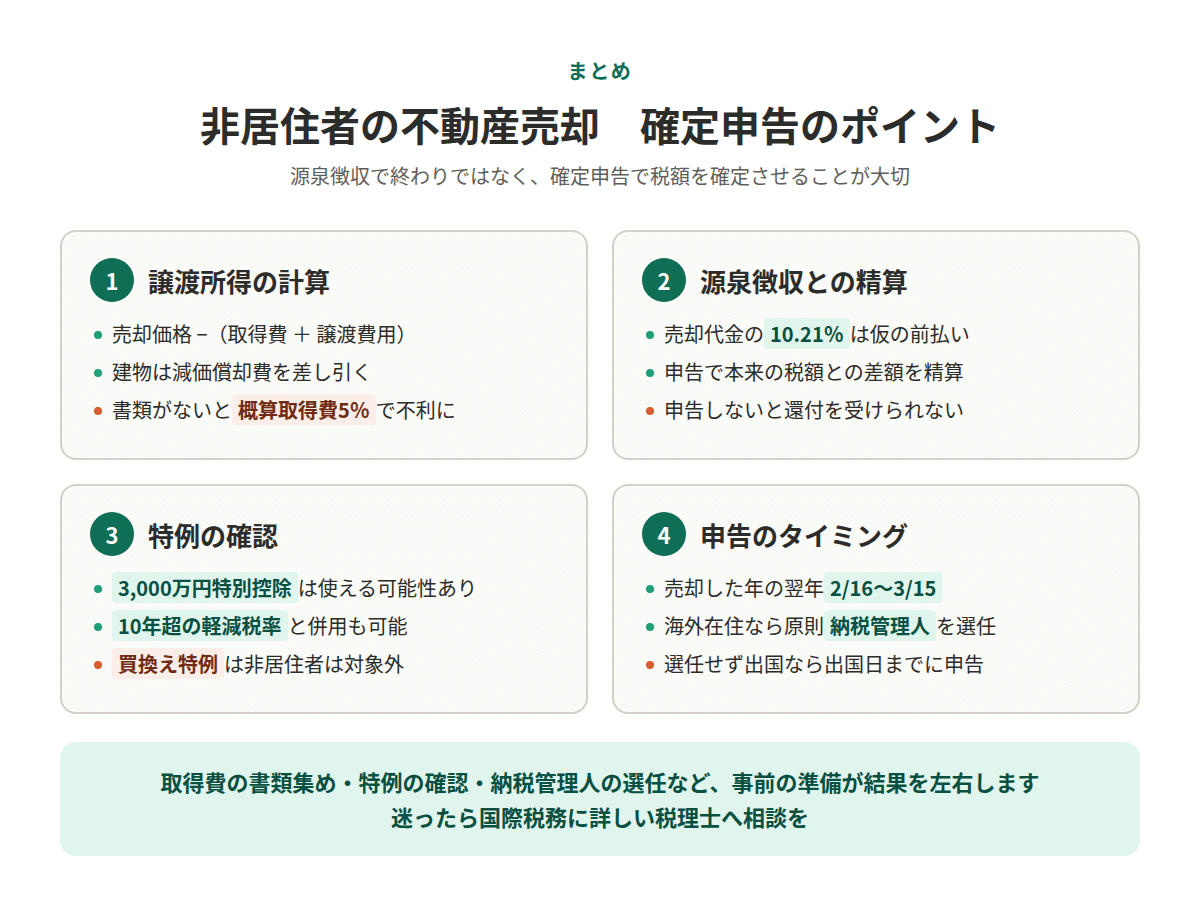
非居住者の不動産売却では、源泉徴収で手続きが終わるわけではなく、確定申告で税額を確定させることが大切です。
取得費の書類集め・特例の確認・納税管理人の選任など、事前の準備が結果を左右します。
判断に迷う場合は、国際税務に詳しい税理士への相談も検討してください。
では。