年金相談ではじめて公的年金を請求するとき、給与と公的年金の源泉徴収と確定申告の違いについてお話することがあります。
これまで給与しかもらったことがない場合には年末調整をして確定申告はしたことがないという方も多いです。
今回は、給与をもらっている方(給与所得者)と公的年金をもらっている方(公的年金受給者)の源泉徴収から確定申告までの違いについて書いてみたいと思います。
受取時の源泉徴収とは?
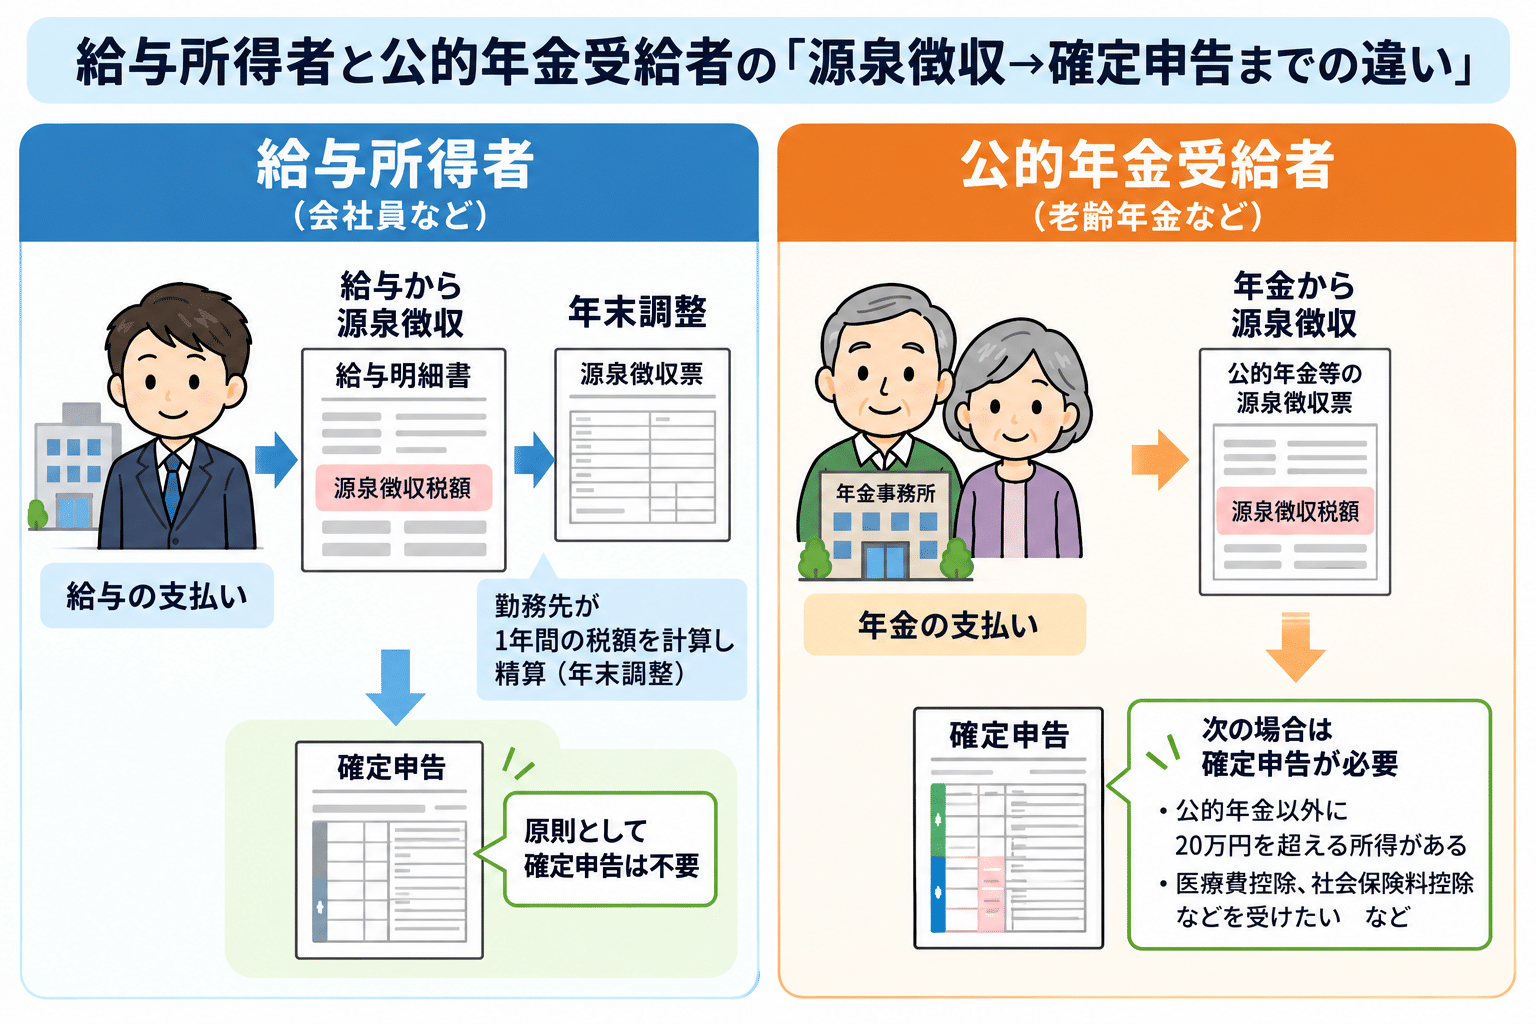
給与であれば勤務先が、公的年金であれば日本年金機構などが支払う際に源泉徴収を行い、残りを受け取るという仕組みです。
源泉徴収とは、所得税の前払いであり概算の税額でいったん国に納付をすることになります。
実際納付をするのは勤務先や日本年金機構などです。
簡単にいうと、
というイメージです。
ここから給与所得者と公的年金受給者で大きく分かれます。
【事務所お知らせ】給与所得者の場合
給与所得者の場合には、勤務先が年末調整を行います。
年末調整とは、いわゆる源泉徴収で払った所得税を正しい金額に直す(調整する)仕組みです。
毎年10月以降、年末調整の書類が勤務先から配布されるかと思います。
年末調整の書類を記入すると、
- 基礎控除や配偶者控除・扶養控除・障害者控除などの人に関する控除(人的控除)
- 社会保険料控除や生命保険料控除などモノに関する控除(物的控除)
の多くを反映してもらえます。
年末調整を会社が行うことにより所得税額がほぼ確定することになりますので、確定申告が不要になるケースが多いです。
ただし、医療費控除を受ける場合には年末調整では控除できませんので確定申告が必要となります。
公的年金受給者の場合
公的年金受給者の場合も、毎年9月以降翌年分の扶養親族等申告書が届きます。
令和9年分からは公的年金収入が65歳以上・単身者で148万円以上の方に届くことになります。
扶養親族等申告書とは、給与所得者が記入する扶養控除等申告書の「年金バージョン」だと思っていただけたらOKです。
ただし、扶養親族等申告書を提出して控除されるのは、人的控除のみであり物的控除は控除されません。
つまり、
- 配偶者控除・扶養控除・障害者控除は反映される
- 社会保険料控除(自分で払った分)・生命保険料控除・地震保険料控除・医療費控除などは反映されない
となります。
この場合、物的控除を反映させたい場合は確定申告が必要になります。
例えば、医療費控除を受けたい場合には確定申告にて反映させたうえで税金の精算を行い還付を受けることになります。
もちろん計算した結果、追加で税金を払う場合もあります。
公的年金受給者は確定申告不要でも…
公的年金受給者の方は、年金収入400万円以下で、その他所得が20万円以下であれば「確定申告は不要」という制度があります。
しかし、次の場合には注意が必要です。
- 確定申告が不要となった場合でも住民税の申告は必要です。
- 公的年金収入のほか給与収入がある人は、その他所得20万円を超えることが一般的(給与収入100万円を超えるケース)のため確定申告が必要です。
物的控除を受けたい場合に年金受給者が確定申告をすると住民税の申告も行ったことになりますので手間が少なくなります。
まとめ
今日の内容をまとめます。
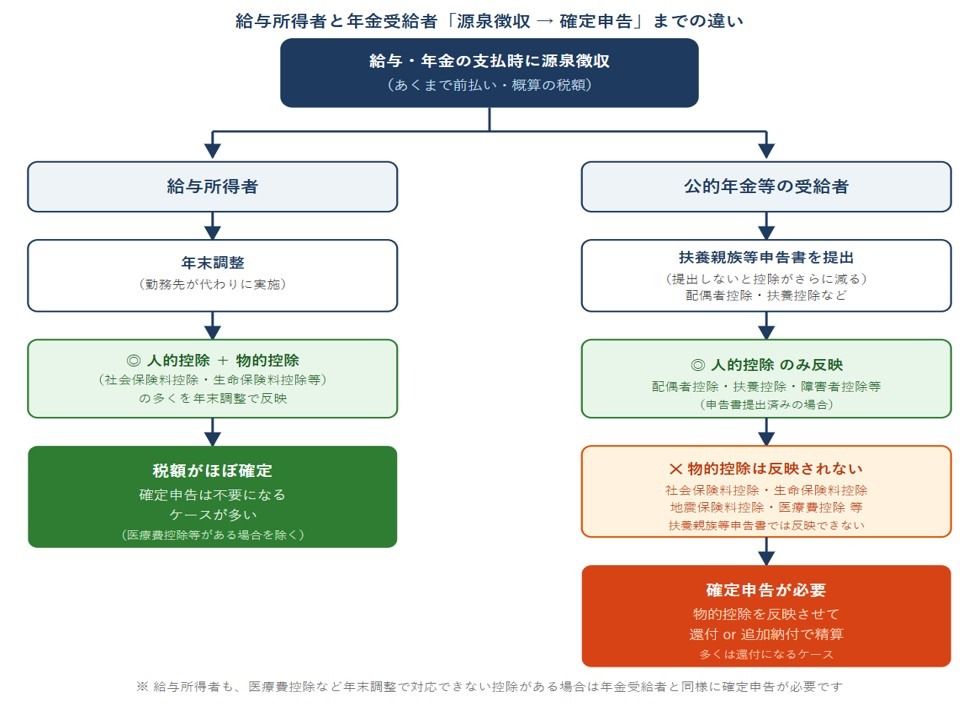
この給与所得者と年金受給者の源泉徴収から確定申告までの全体の流れを整理しておくと相談を受けた際に説明しやすくなります。
特に給与と年金両方受取っている方は原則確定申告が必要になりますのでその時にもこのフローチャートを理解しておくといいかと思います。
では。