即売会の売上は現金が中心なので、「記録に残らないから大丈夫!」と考えてしまいがちです。
しかし税務署から見ると、現金商売は売上の申告もれが起きやすいです。
記帳の基本を押さえておきましょう。
イベント現金売上は「当日記帳」が基本
現金売上は、イベント当日か遅くとも翌日までに記録するのが基本です。
時間が経つと頒布数も売上額も思い出せなくなり「どんぶり勘定」になってしまいます。
即売会では1件ごとにレシートを切らないのが一般的ですのでイベント単位の日計で記帳して問題ありません。
売上の計上日はイベント開催日です。
そのため、現金を口座に預けた日ではないので注意してください。
記録する項目は、以下のとおりです。
- 日付
- イベント名
- 売上額
- 頒布数
頒布数・単価からの売上集計方法
作品ごとに「頒布数×単価」を計算しその合計を売上とします。
頒布数は、当日に「正の字」やアプリなどで記録しておきましょう。
| 品目 | 頒布数 | 単価 | 売上 |
| 新刊 | 40冊 | 800円 | 32,000円 |
| 既刊 | 15冊 | 500円 | 7,500円 |
| グッズ | 20個 | 300円 | 6,000円 |
| 合計 | 45,500円 |
仕訳は次のようにします。
〇月×日 現金 45,500円 / 売上高 45,500円 △△イベント頒布分
釣銭・レジ現金との突合
お釣り用に用意した釣銭は売上ではありません。
売上は、
で求めます。
釣銭を個人の財布から出した場合は「現金 / 事業主借」、事業用口座から出した場合は「現金 / 普通預金」で処理します。
帰宅後に、頒布数から計算した売上額と実際の現金を突き合わせしましょう。
少額の差は、お釣りの渡し間違いなどで自然に生じるものです。
この差額は「現金過不足」で処理し、決算時に雑収入か雑損失へ振り替えます。
大きな差が出た場合は、数え間違いや頒布数の記録もれがないか確認してください。
税務調査での指摘リスク
税務調査では、売上が帳簿にない・または少ない点が指摘されやすいです。
- 印刷会社の請求書から印刷部数が分かり、頒布数や在庫との食い違いを確認される
- SNS告知などでイベント参加の事実が把握できる
- 参加費・交通費・宿泊費は経費にしているのに売上が帳簿にない
こうした点について説明できるよう、
- 頒布数のメモ
- 印刷会社の請求書
- イベント参加の証拠
は保存しておきましょう。
帳簿や書類には保存義務があり、保存期間は書類ごとに異なります。
まとめ
今日の内容をまとめます。
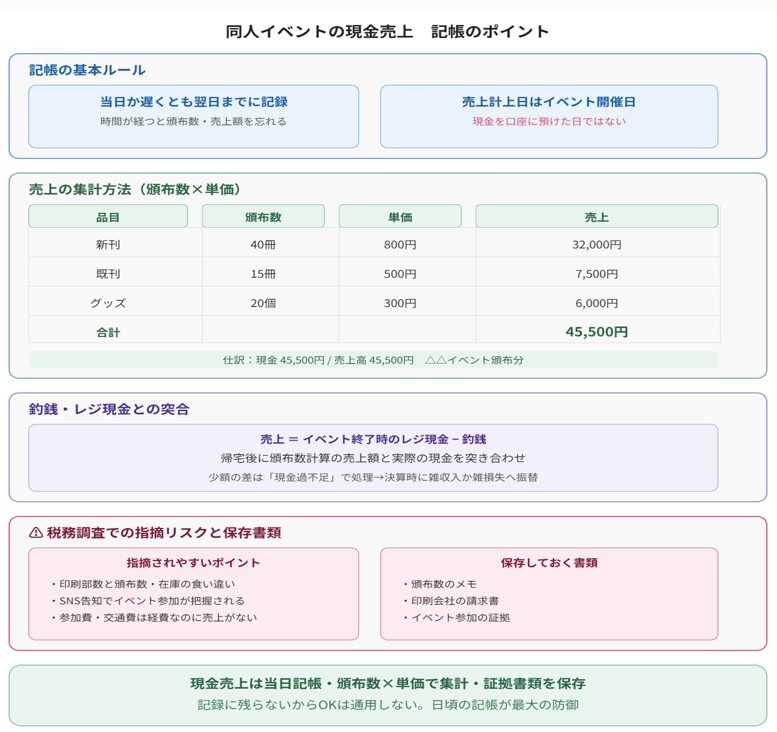
- 現金売上は当日(遅くとも翌日)に記帳する
- 売上は「頒布数×単価」で集計する
- 釣銭は売上と分け、レジ現金と突き合わせる
- 頒布数・印刷部数・在庫の整合が取れる記録を残す
イベントごとに記録する習慣をつければ、確定申告も税務調査も慌てずに済みます。
では。