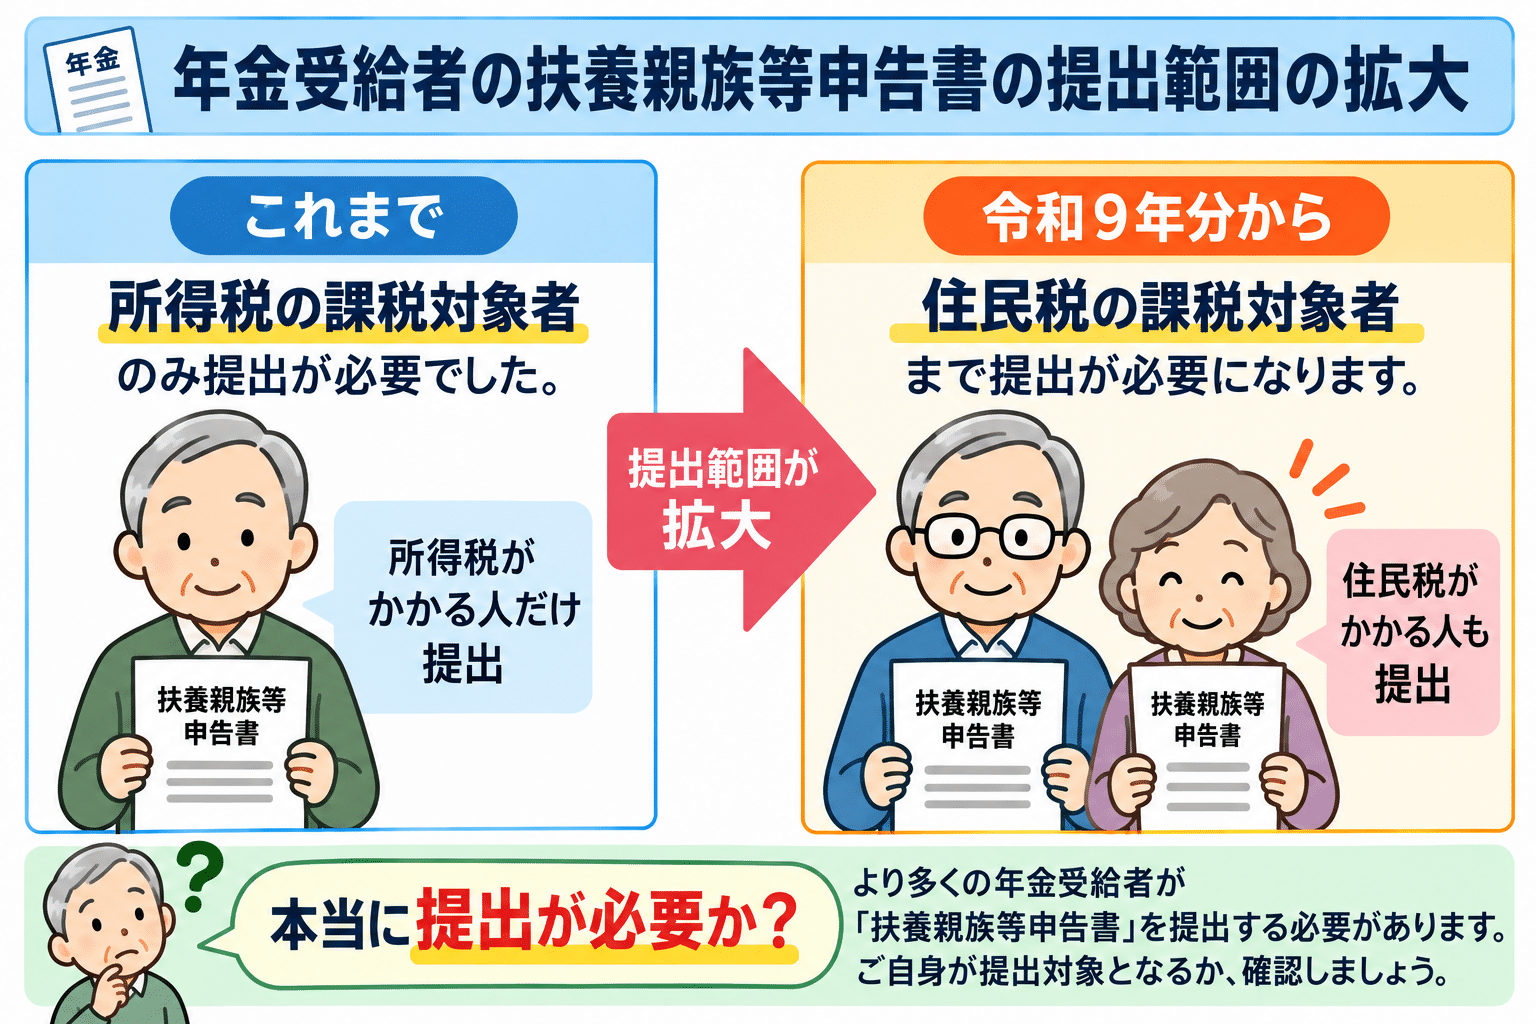
先週、年金受給者に届く扶養親族等申告書の提出要否について書いてみました。
令和9年分から所得税が課税される人から住民税が課税される人へと提出対象者が拡大されていますので件数はかなり増える予想です。
しかし、その影響は限定的だと考えています。
扶養親族等申告書を提出する場合
令和9年分の扶養親族等申告書を提出したほうがいい場合とは、
- 年金額が基準額以上であること(65歳以上148万円以上・65歳未満98万円以上)
- 年金収入のみ
- 確定申告をする予定がない
- 自分が障害者や寡婦・ひとり親である
- 配偶者や扶養親族の税金に関する控除(配偶者控除や扶養控除など)を受けたい
- R8に新たに配偶者控除や扶養控除を受けられる人がいない
という手順で判断していきます。
フローチャートにするとこんな感じ。
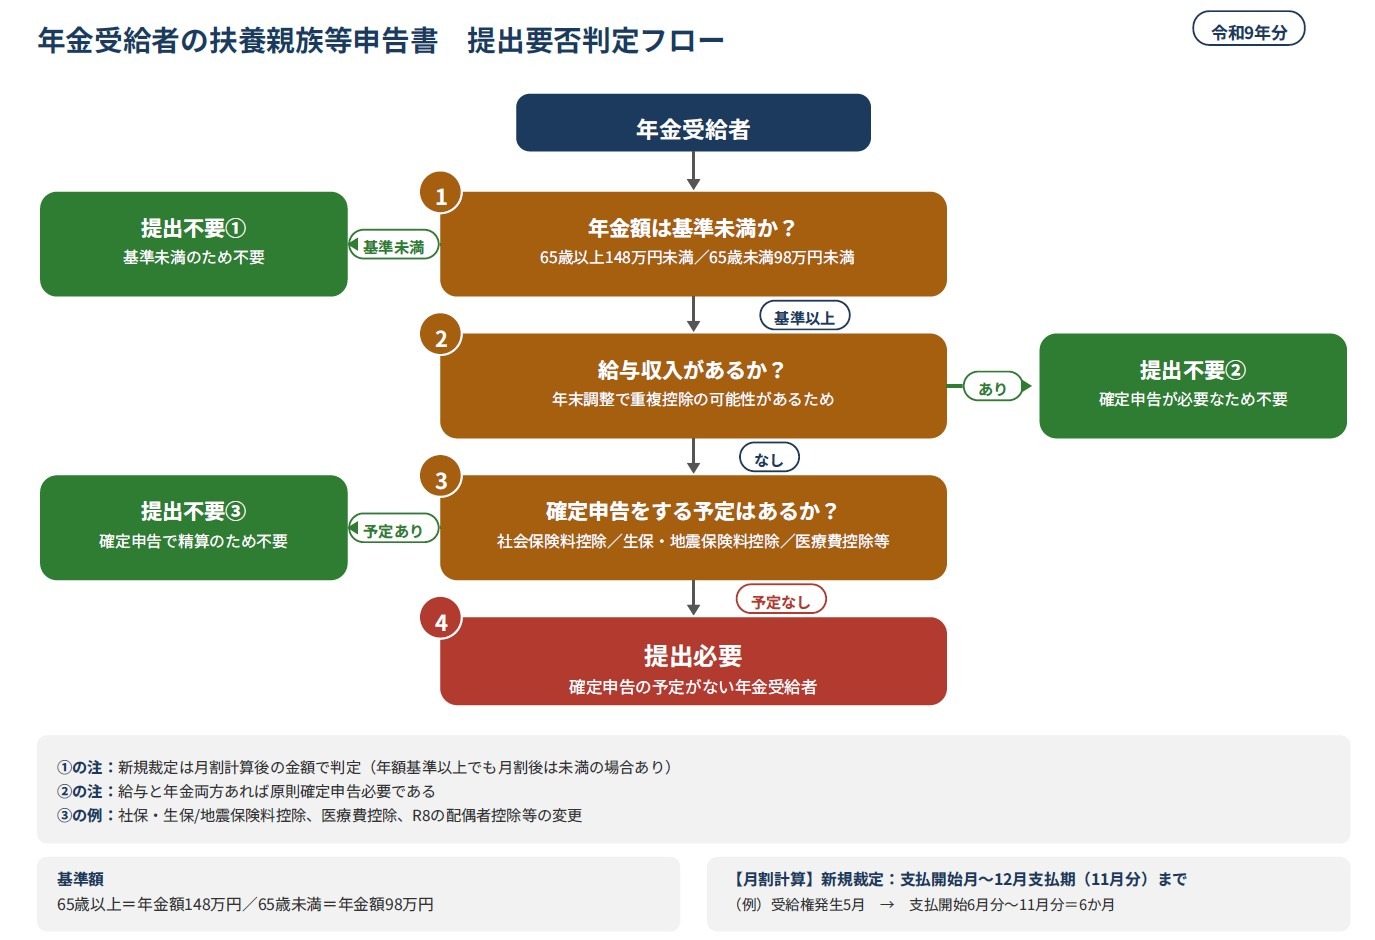
65歳以上148万円以上・65歳未満98万円以上というこの数字が住民税が課税される基準となっています。
- 令和8年分:所得税が課税される基準:65歳以上205万円・65歳未満155万円
- 令和9年分:住民税が課税される基準:65歳以上148万円・65歳未満98万円
ということは、今回新たに提出対象となったのは、
- 65歳以上:年金額148万円以上205万円未満
- 65歳未満:年金額98万円以上155万円未満
の方となります。
【事務所お知らせ】影響が限定的である理由
冒頭私は提出対象者が拡大されても影響は限定的だと書きました。
その理由を書いてみます。
給与収入があったり確定申告をするなら提出不要だから
新たに提出対象となった方は次のとおりで年金額のみで判断されています。
男女は関係ありません。
- 65歳以上:年金額148万円以上205万円未満
- 65歳未満:年金額98万円以上155万円未満
年金額だけで見るとこの範囲内にあると扶養親族等申告書が届くわけです。
しかし、例えば在職中であり給与収入がありますと年末調整をしたうえで年金収入と合わせて確定申告にて税金の精算が必要になります。
年金収入には年末調整がありませんので。
また、自営業者の場合も年金収入と合わせて確定申告をする必要がありますし、そのほか収入がある場合も確定申告を行いますので提出する必要がありません。
確定申告をする必要がある場合にはその段階で自分や配偶者・扶養に関する控除を受けたらいいのであえて提出する必要はありません。
この段階で多くの方が提出不要になる可能性が高いです。
年金額のみの妻や両親でも提出はレアケース
夫に扶養されている妻や両親が年金収入のみの場合、妻や両親に対して扶養親族等申告書が送付されてくる可能性があります。
【妻・両親に対して送付されてくる】
- 65歳以上:年金額148万円以上205万円未満
- 65歳未満:年金額98万円以上155万円未満
この場合、妻本人や両親本人たちが障害者や寡婦・ひとり親であれば提出することができます。
しかし、妻が夫の配偶者控除を受けることは無理かなと。
仮に年金収入のみの夫が妻を対象に配偶者控除(配偶者特別控除)を受けている場合、妻側が夫を対象に配偶者控除(配偶者特別控除)を受けることはできません。
どちらか一方で受けることになります。
通常は夫が在職中であったり年金収入が妻よりも多いケースが一般的ですので夫の配偶者控除の所得要件から外れてしまいます。
また、両親が子どもを扶養する場合もレアケースです(子どもが障害者であり扶養している場合は提出できますが父か母のどちらかしか控除できません)。
通常は子どものほうが収入も多いのでそもそも扶養控除を受けられる所得要件にあたらないでしょう。
ここで先週ブログに挙げました日本年金機構のフローチャートを見て確認をしてみましょう。
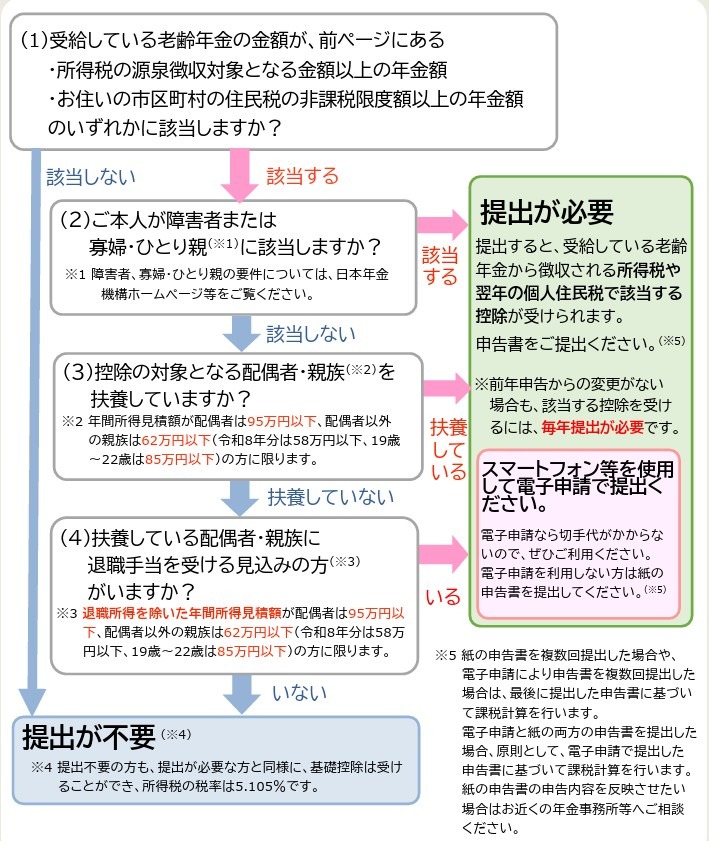
(1)は該当するから送付されてきたわけですが、(2)自分の状況(障害者や寡婦・ひとり親)に該当しない場合、(3)に進みます。
ところが、(3)は逆に扶養されている立場の方だと思うので該当しないでしょう。(4)夫や子どもの年収は自分よりも多いはずなので該当しません。
つまり、フローチャート(1)から(4)を見ていった場合、(1)に該当しなければそもそも提出が不要であるケースが多いのではないかと。
また、そもそも、扶養親族等申告書を提出しなくても本人の基礎控除は受けられます。
まとめ
今日の内容をまとめます。
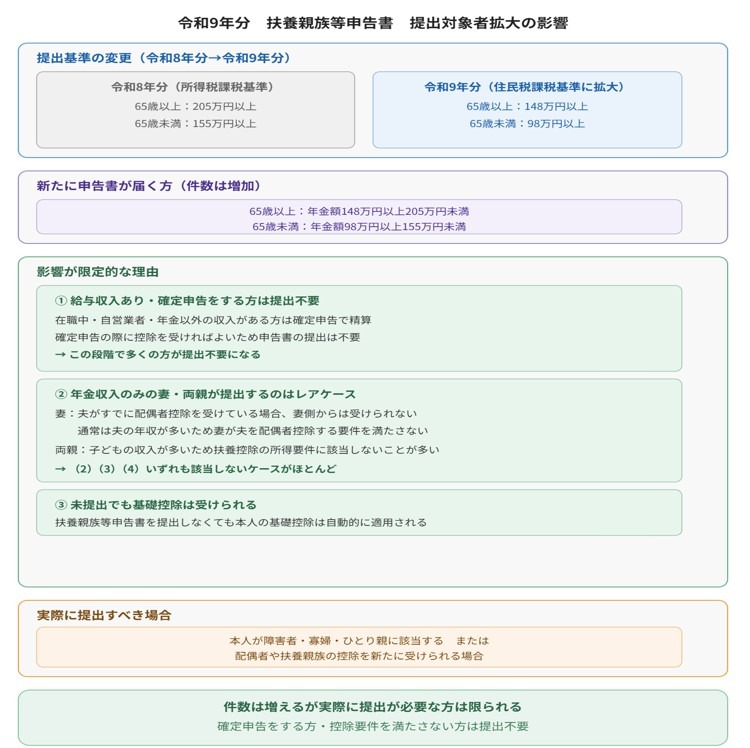
扶養親族等申告書の提出件数増加により日本年金機構の相談窓口が大変になりそうです。
でも本当に提出が必要な方は実はそこまで多くないのではと考えています。
では。