ネイルサロンを運営していく際には、お客様の施術というサービスを提供することになりますのでスタッフを雇うということはよくあります。
個人事業主のネイリストでもスタッフを雇うと様々な手続きが必要になります。
人を雇うときに必要になる手続き
まず、人を雇うとなると雇用契約を結ぶことになります。
勤務時間や給与金額など労働条件の重要な部分をまとめた労働条件通知書を作成します。
雇用契約書は双方の合意を証明する任意のものですが、トラブル防止と効率化を考えて「労働条件通知書と雇用契約書を兼用」して作成することがあります。
そのうえで、税務署・労働基準監督署・ハローワーク(場合により年金事務所も)へ届出を行います。
税務署
スタッフを雇って給与を支払うようになりますと、支給開始から1か月以内に「給与支払事務所等の開設届出書」を管轄の税務署に提出します。
その後給与を支払ったら支払った日の翌月10日までに給与から天引きした源泉所得税を納付する必要があります。
この際、スタッフが10人未満である場合には「源泉所得税の納期の特例に関する申請書」を税務署に提出すれば半年に1回の納付となります。
通常、開設届出書と納期の特例に関する承認申請書は一緒に提出したりします。
労働基準監督署
ネイリストの方がはじめてスタッフを雇ったときには、個人事業として労働保険の対象となります(業種・規模問わず加入します)。
そのため、雇った日の翌日から10日以内に「労働保険保険関係成立届」を労働基準監督署に提出します。
労働保険に加入することにより労働保険料を支払うことになりますので、雇った日の翌日から50日以内に「労働保険概算保険料申告書」を提出し概算額を支払います。
ハローワーク
スタッフが雇用保険の加入対象者であるときは、個人事業が雇用保険の対象となります。
そのため、雇った日の翌日から10日以内に「雇用保険適用事業所設置届」をハローワークへ提出します。
次の労働条件の両方に該当すること(パートやアルバイトなど雇用形態は関係ありません)
①1週間の所定労働時間が20時間以上
②31日以上雇用見込みがある
また、雇用保険対象者であるスタッフを個別で届け出る必要がありますので、雇った日の翌月10日までに「雇用保険被保険者資格取得届」の提出が必要です。
年金事務所(参考)
個人事業主であるネイリストの場合、美容業という社会保険の「非適用業種」となります。
したがって、スタッフを5人以上雇っていたとしても(雇っていなかった場合でも)社会保険への加入は任意です。
ただし、このような個人事業においても、従業員の半数以上の同意を得て、事業主が申請をすると、従業員を社会保険に加入させることができる制度があります。
これを任意加入といい、事業主が年金事務所に任意適用申請書などを提出します。
また、スタッフを社会保険に加入させる手続きとして「健康保険・厚生年金被保険者資格取得届」を5日以内に提出します。
源泉徴収の準備
給与を支払う際にはあらかじめ社会保険料(健康保険・厚生年金保険)や雇用保険料の金額を把握し源泉所得税を計算して天引きしておきます。
源泉所得税を計算する際に、スタッフから最初の給与支払前までに「給与所得者の扶養控除等申告書」を記入してもらい回収しておきます。
扶養控除等申告書の提出がなければ、源泉所得税は高く設定されますし年末調整ができません。
まとめ
今日の内容をまとめます。
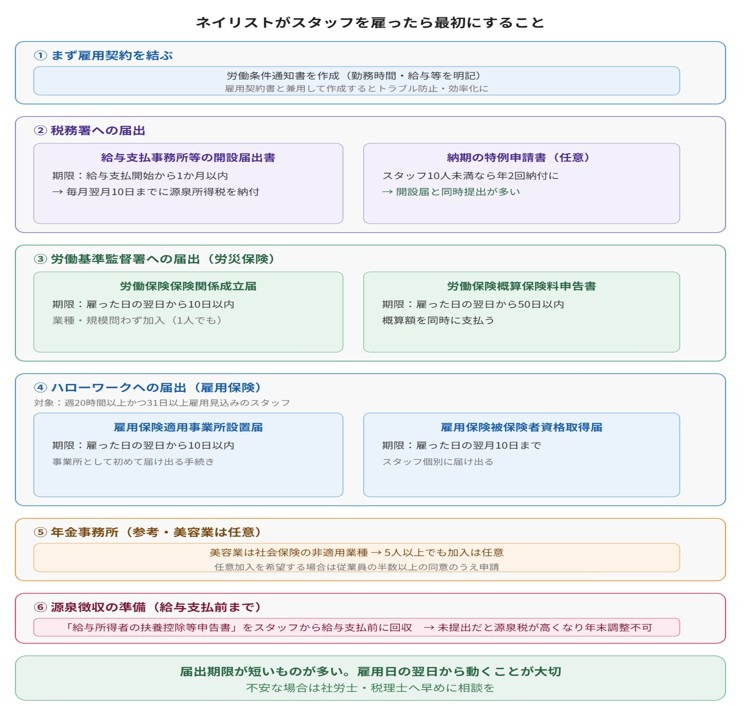
提出書類の多さと期限が短かったりするので、不安な場合には専門家である税理士や社会保険労務士へ相談していただいたほうがいいかもしれません。
では。