年金相談の現場において、お客様から住民税非課税世帯についての話題が出てくることがあります。
一方で、住民税は所得税と同じように本人が持つ基礎控除が設けられています。
この両者の関係性について私自身混乱しそうになったのでここで整理してみます。
住民税基礎控除と住民税非課税は別制度
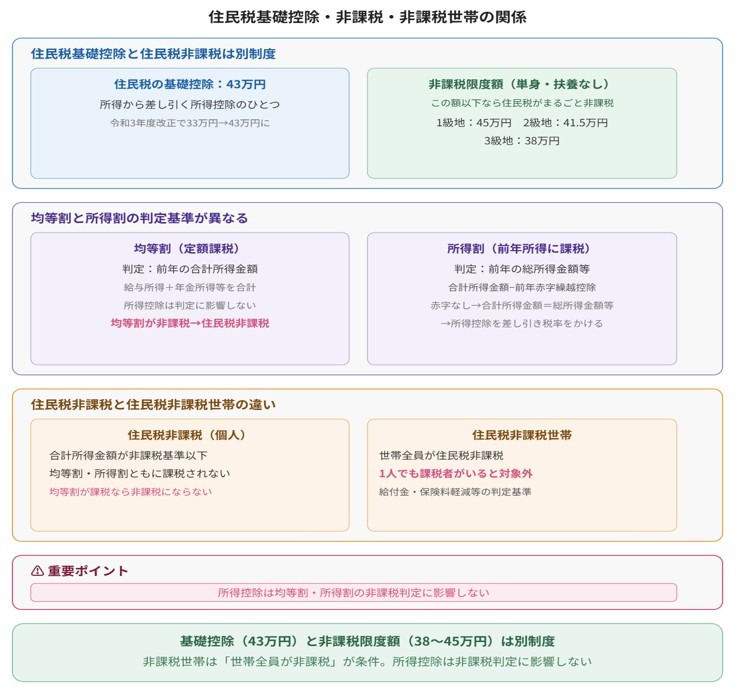
住民税の基礎控除は43万円・住民税非課税限度額は1級地・単身の方で45万円となっています。
似通っている数字ですが正しくは、
- 住民税基礎控除:所得(もうけ)から差し引く所得控除のひとつ
- 住民税非課税限度額:級地区分に基づく非課税の所得上限
となっていて別のものです。
級地区分とはお住まいの市区町村により変わり1級地から3級地まであります。
もともとは基礎控除は33万円、非課税限度額は35万円でした。
しかし、令和3年度改正による加算10万円がそれぞれ加算された結果、今の基礎控除43万円・非課税限度額45万円になりました。
まとめると、
住民税の申告書において「所得」から差し引く控除の話。基準額そのものではない
・所得がこの額以下なら住民税がまるごと非課税になる境界線の話
・級地区分で変動:1級地45万/2級地41.5万/3級地38万(単身・扶養なしの場合)
・扶養親族がいると加算あり(今回は単身前提)
となります。
【事務所お知らせ】住民税非課税と住民税非課税「世帯」は違う
「私は住民税非課税なので給付の対象になるでしょうか?」という相談をお受けすることがあります。
国や自治体が行う福祉制度では、個人ではなく世帯全体の課税状況を基準として判定することになっています。
例えば、年金生活者支援給付金や物価高騰対策の給付金・国民健康保険料の減免・医療費や介護費用の負担軽減などがあります。
この同一世帯の全員が住民税非課税である世帯を住民税非課税世帯といいます。
一方で、住民税非課税とは、自分自身が住民税(所得割・均等割)ともに課税されない状態をいいます。
住民税には、前年の所得に対して課税される所得割と、住んでいたら定額で課税される均等割があります。
均等割が課税される所得水準のほうが所得割が課税される所得水準よりも低いため、均等割が非課税であれば所得割も非課税=住民税非課税となります。
したがって、世帯全員が住民税非課税であればその世帯は住民税非課税世帯となります。
よくあるのが、夫婦世帯のうち、妻が住民税非課税なら住民税非課税世帯になるから大丈夫だと勘違いされている方がいらっしゃいます。
一方で、所得割は非課税だけど均等割が課税になることもあります。
この場合、均等割は課税されていますので住民税非課税にはなりません。
また、住民税課税世帯である息子の扶養に入っている場合、自分が住民税非課税であったとしても住民税非課税世帯ではありませんので注意です。
均等割と所得割の所得の判定が異なる
住民税には均等割と所得割がありますが、住民税非課税となるための所得の判定場所が異なっています。
均等割は前年の合計所得金額、所得割は前年の総所得金額等で判断をします。
合計所得金額とは、例えば給与収入と年金収入があった場合、
- 給与収入から給与所得控除を差し引いた給与所得
- 年金収入から公的年金等控除を差し引いた年金所得(雑所得)
給与所得と雑所得を合計したものが合計所得金額です。
この合計所得金額から前年の赤字所得があった場合その繰越控除を差し引いたのが総所得金額等となります。
なので、前年に赤字所得がなければ合計所得金額=総所得金額等となります。
計算の流れとしては、この総所得金額等から基礎控除や社会保険料控除等の所得控除を差し引き税率をかけて住民税を計算していきます。
つまり、基礎控除や社会保険料控除などの所得控除がいくらあったとしても、住民税の均等割・所得割の判定には影響しません。
まとめ
今日の内容をまとめます。
お客様から住民税非課税の相談があった場合には丁寧にヒヤリングしないと誤解を招きやすいです。
そして相談に乗る側も話しているうちに混乱しないようにしたいものです。
では。