先日のブログでは、自動車買取販売業の仕入金額について書きました。
今回は、税務調査でも指摘を受けやすい在庫計算についてその計上が必要な理由から書いてみたいと思います。
自動車在庫の計上が必要な理由
年末時点で在庫(売れ残っている自動車)は「商品(棚卸資産)」として計上し、その分は売上原価=経費になりません。
商品の計上がもれてしまいますと利益(もうけ)が少なく計上されたことになり税務調査で指摘を受けてしまいます。
商品の種類と内容・いくらで計上するのかをまとめてみます。
自動車在庫(展示中のもの)
年末時点でまだ売れ残っている自動車であり、仕入高+付随費用で計上します。
未整備の自動車
買取したけど整備前の自動車であり、買取代金+陸送費等で計上します。
他業者に委託している自動車
他業者の展示場などにある自動車の在庫も含めます。仕入原価で計上します。
リサイクル預託金については、在庫自動車に紐づいた形であるものの、預託金はそのまま「リサイクル預託金」として別に資産として計上しておきます。
【事務所お知らせ】売上原価の計算構造
では、販売自動車に対する売上原価(経費になる部分)について計算をしてみたいと思います。
売上原価は、「期首自動車在庫+当期仕入高ー期末自動車在庫」で計算します。
期首自動車在庫とは、前年末に残っていた自動車在庫の金額です。
当期仕入高とは、次の2つを合計したものです。
- 今年買取した自動車の原価合計(買取総額)
- 今年かかった自動車の付随費用(陸送や整備等):仕入高に入れた整備費や陸送費など
そして、期末自動車在庫とは、年末時点で残っている在庫自動車の金額です。
例えば、
- 期首自動車在庫2,500,000円
- 当期仕入高(買取総額)18,000,000円、付随費用(陸送や整備等)1,200,000円
- 期末自動車在庫3,200,000円
とします。
経費になる売上原価は、
2,500,000円+(18,000,000円+1,200,000円)ー3,200,000円=18,500,000円
となります。
棚卸資産の評価方法
先ほど、期末自動車在庫とは、年末時点に残っている在庫自動車の金額だと書きました。
では、在庫自動車はいくらになるのかを決めていくのが評価方法という話です。
評価方法として法律で定められているのは、年末直前の仕入単価で全在庫を評価する最終仕入原価法であり、多くの事業はこちらで対応できます。
しかし、自動車買取販売業の場合には1台ごとの実際の仕入金額で評価する個別法を使うほうがいいとされています。
なぜなら、1台1台自動車の仕入(買取)金額は変わりますし、買取・販売を管理する車両台帳がある場合には最も正確に計算ができるからです。
ただし、個別法を取る場合には確定申告期限(翌年3/15)までに「所得税の棚卸資産の評価方法の届出書」を税務署に提出しなければなりません。
提出がなければ最終仕入原価法で計算することになります。
また、事故や火災等で価値が下がったり、市場の相場下落で仕入金額を大幅に下回る状態になった場合などは、評価損という経費を計上できたりします。
しかし、評価損を計上するためには、低価法という評価方法を採用する届出が必要です(「所得税の棚卸資産の評価方法の届出書」に記入します。)
この場合、評価損を計上した根拠である査定書や相場データなどを保管しておく必要があります。
このほか廃車にする場合、廃棄損として経費にすることができますが、こちらも廃棄証明書など廃棄損を計上した根拠を保管しておく必要があります。
まとめ
今日の内容をまとめます。
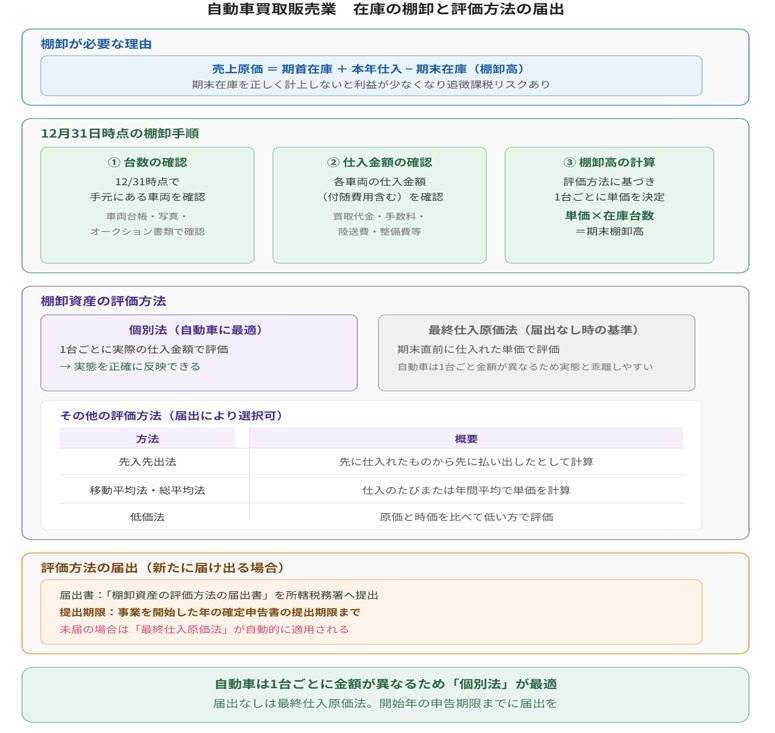
自動車買取販売業の場合は在庫計算がとても重要になります。
- 台数の確認
- 仕入金額の確認
- 棚卸高の計算
この手順にそって丁寧に進めていきましょう。
では。