70歳を過ぎてもまだ老齢年金を請求していない方は、受け取り方の選択肢が2つあります。
「繰下げ請求」と「特例的なみなし繰下げ(特例的な繰下げみなし増額制度)」です。
どちらを選ぶかで、受け取る金額だけでなく税金や手続きの手間も変わります。
70歳〜80歳の方向けに2つの違いと税金への影響を書いてみたいと思います。
繰下げ請求と特例的なみなし繰下げの違い
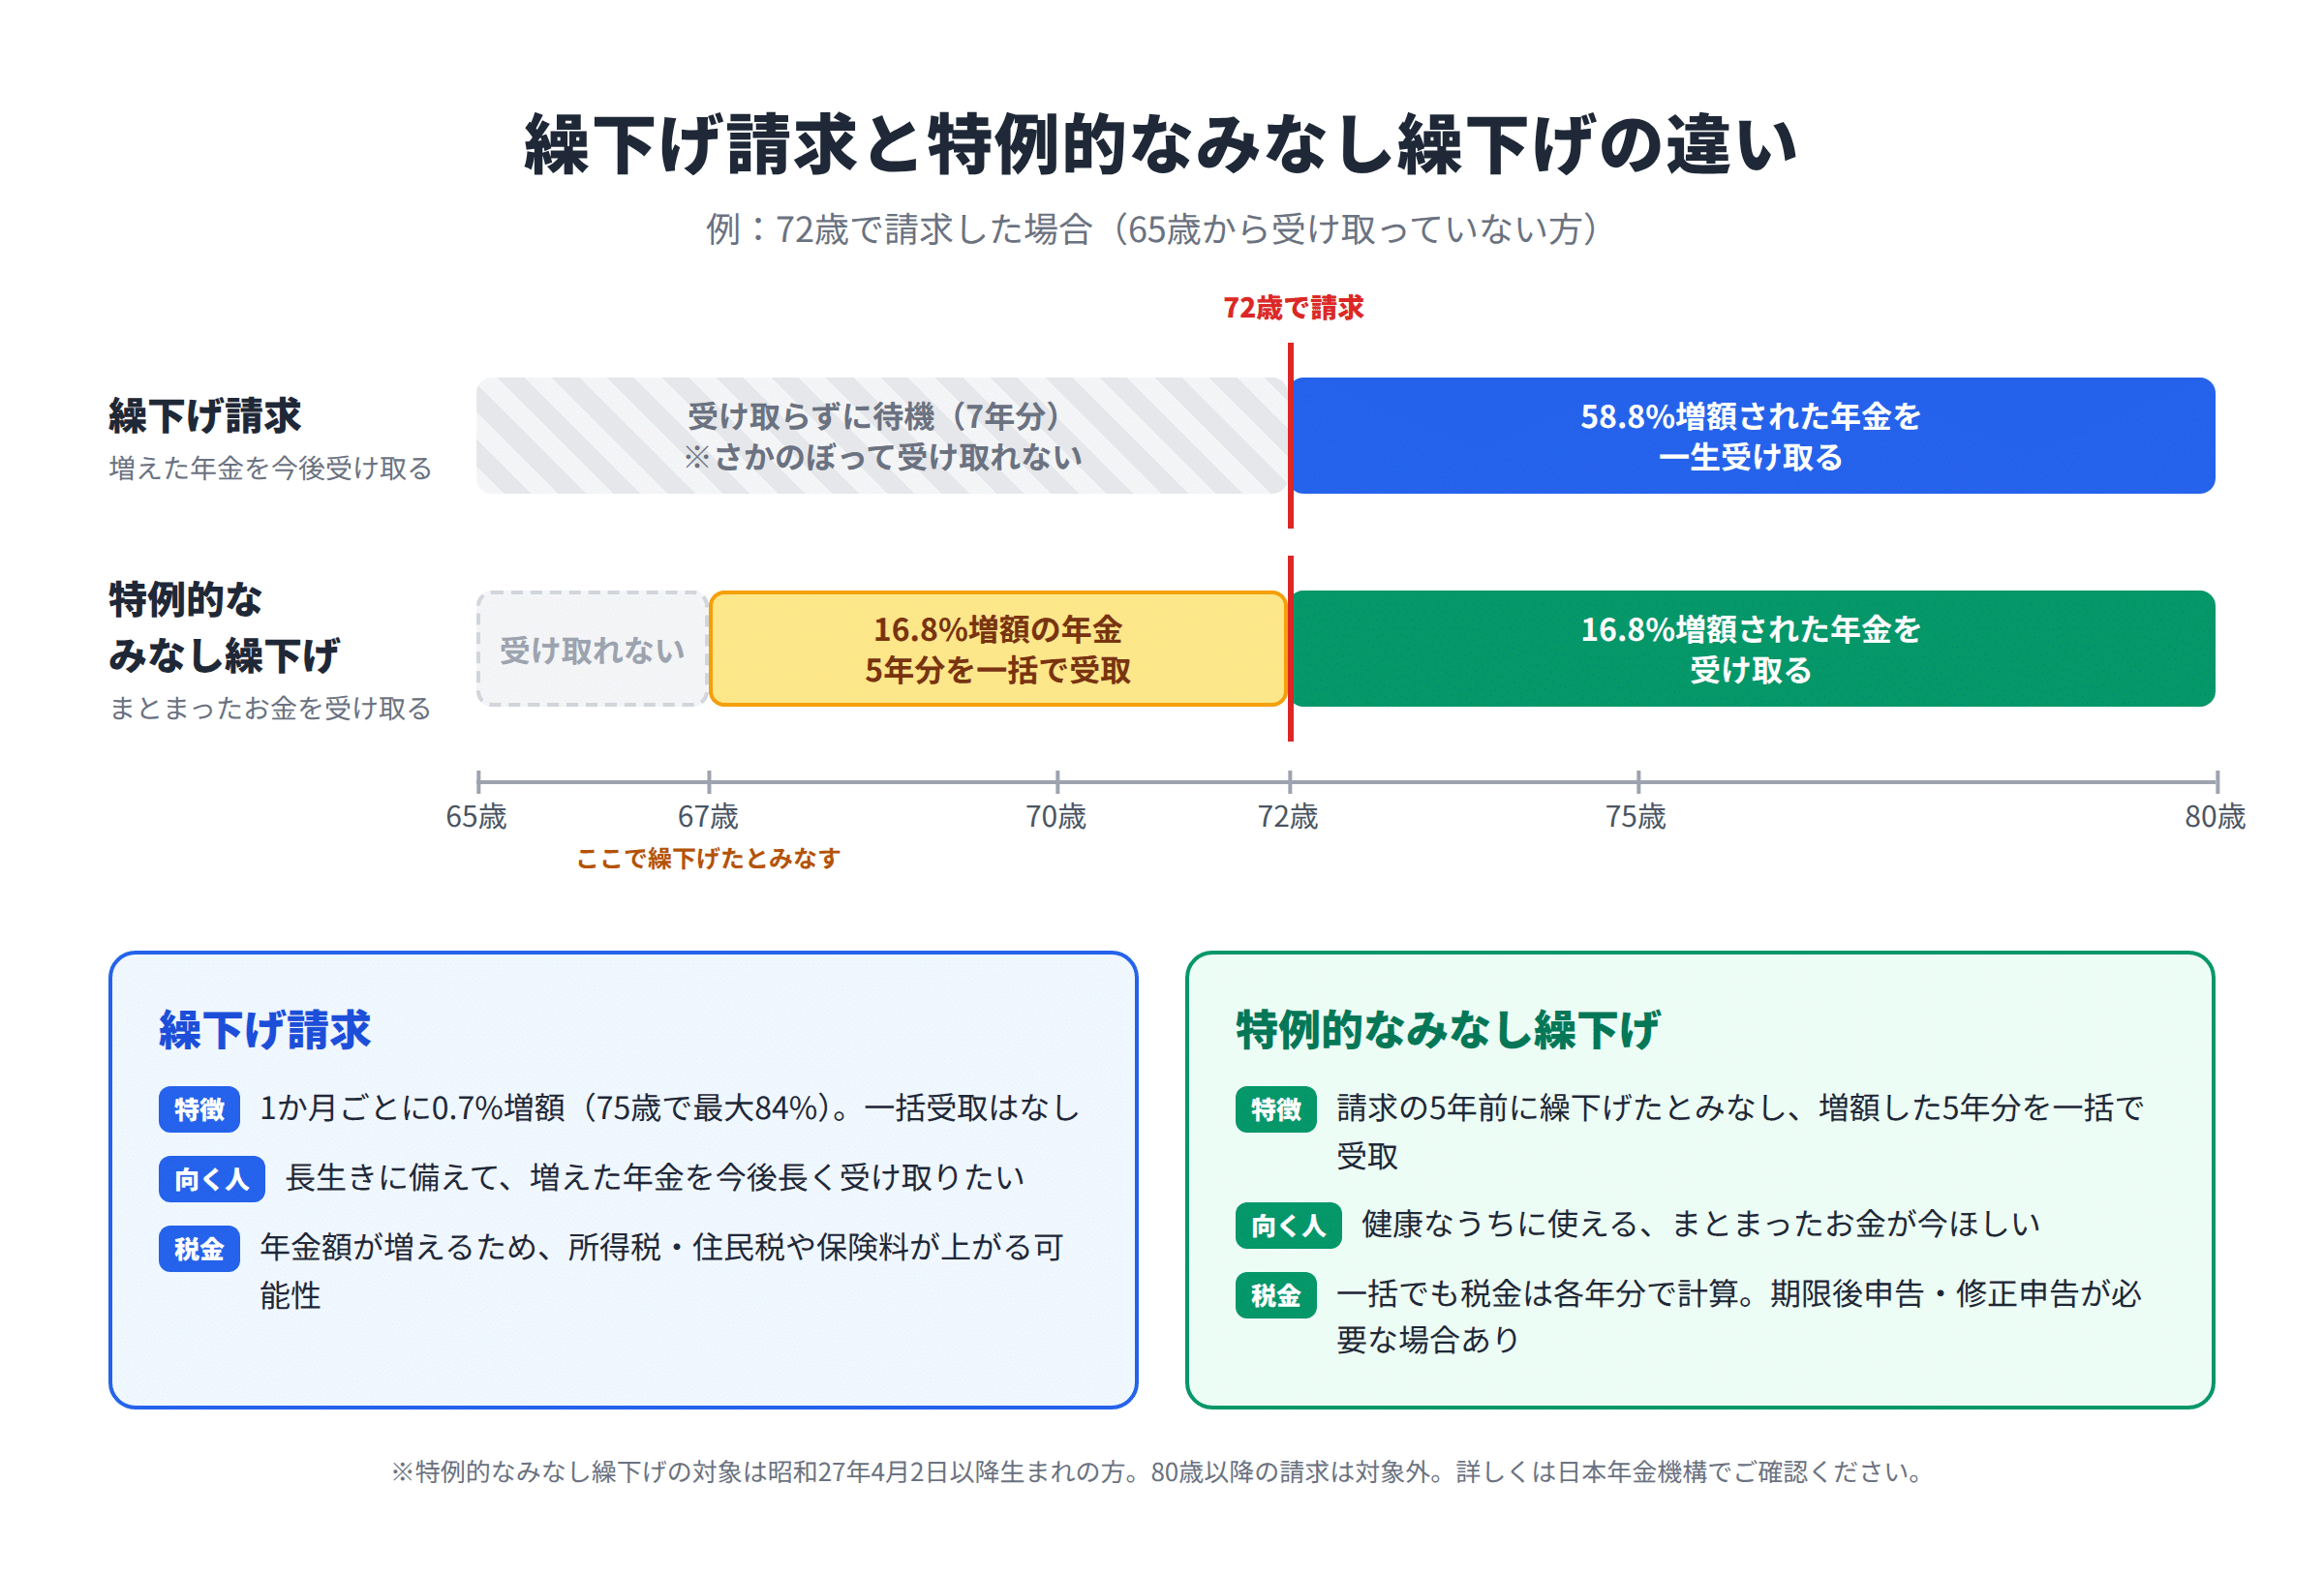
繰下げ請求は、受給開始を遅らせた分だけ年金額を増やす方法です。
1か月遅らせるごとに0.7%増額され、75歳まで繰り下げると最大84%増えます。過去の分はさかのぼって受け取れませんが、増えた年金を一生受け取れます。
特例的なみなし繰下げは、2023年4月に始まった制度です。
70歳以降に繰下げをせず「さかのぼって受け取る」を選ぶと、請求の5年前に繰下げ申出をしたものとみなされます。
その増額された年金の5年分を一括で受け取り、以後もその増額率で受給します。
例えば72歳で請求すると、67歳で繰り下げたとみなされ16.8%増額(0.7%×24か月)。その5年分がまとめて振り込まれます。
なお、対象は昭和27年4月2日以降生まれの方で、80歳以降の請求は対象外です。
| 繰下げ請求 | 特例的なみなし繰下げ | |
| 向いている人 | 増えた年金を今後長く受け取りたい | まとまったお金が今ほしい |
| 一括受給 | なし | 5年分を一括 |
| 増額率 | 請求時点まで(最大84%) | 5年前時点まで |
税金面への影響
① 繰下げ請求:増額で税金がかかる可能性
年金が増えると、それに応じて所得税・住民税がかかる可能性があります。
65歳以上の公的年金等控除は110万円(他の所得が1,000万円以下の場合)なので、増額で控除を超えると課税対象になります。
さらに、国民健康保険料(後期高齢者医療保険料)や介護保険料も所得に連動して上がる場合があります。
「額面ほど手取りは増えない」点に注意しましょう。
② 特例的なみなし繰下げ:税金は各年ごとに計算
5年分を一度に受け取っても、税金は「本来受け取るはずだった各年の所得」として計算されます。
受け取った年にまとめて課税されるわけではありません。
そのため、過去の年分について次の手続きが必要になることがあります。
- 確定申告をしていなかった年 → 期限後申告
- すでに確定申告をしていた年 → 修正申告
また、住民税や保険料も過去にさかのぼって再計算され、後から追加で請求されることがあります。
一括で受け取ったお金を、すぐに全部使い切らないほうが安心です。
寿命・健康寿命次第で正解は変わる
繰下げ請求は、長生きするほど受け取る総額が多くなります。
一方で、受給期間が短ければ、5年分を一括で受け取れる特例的なみなし繰下げのほうが有利になることもあります。
また、お金を使って旅行や趣味を楽しめるのは健康なうちです。
「健康寿命のうちに使いたい」と考えるなら、まとまったお金を受け取る選択にも意味が出てくるかと思います。
何歳まで生きるかは誰にもわからないため、どちらが正解とは言い切れません。
まとめ
今日の内容をまとめます。
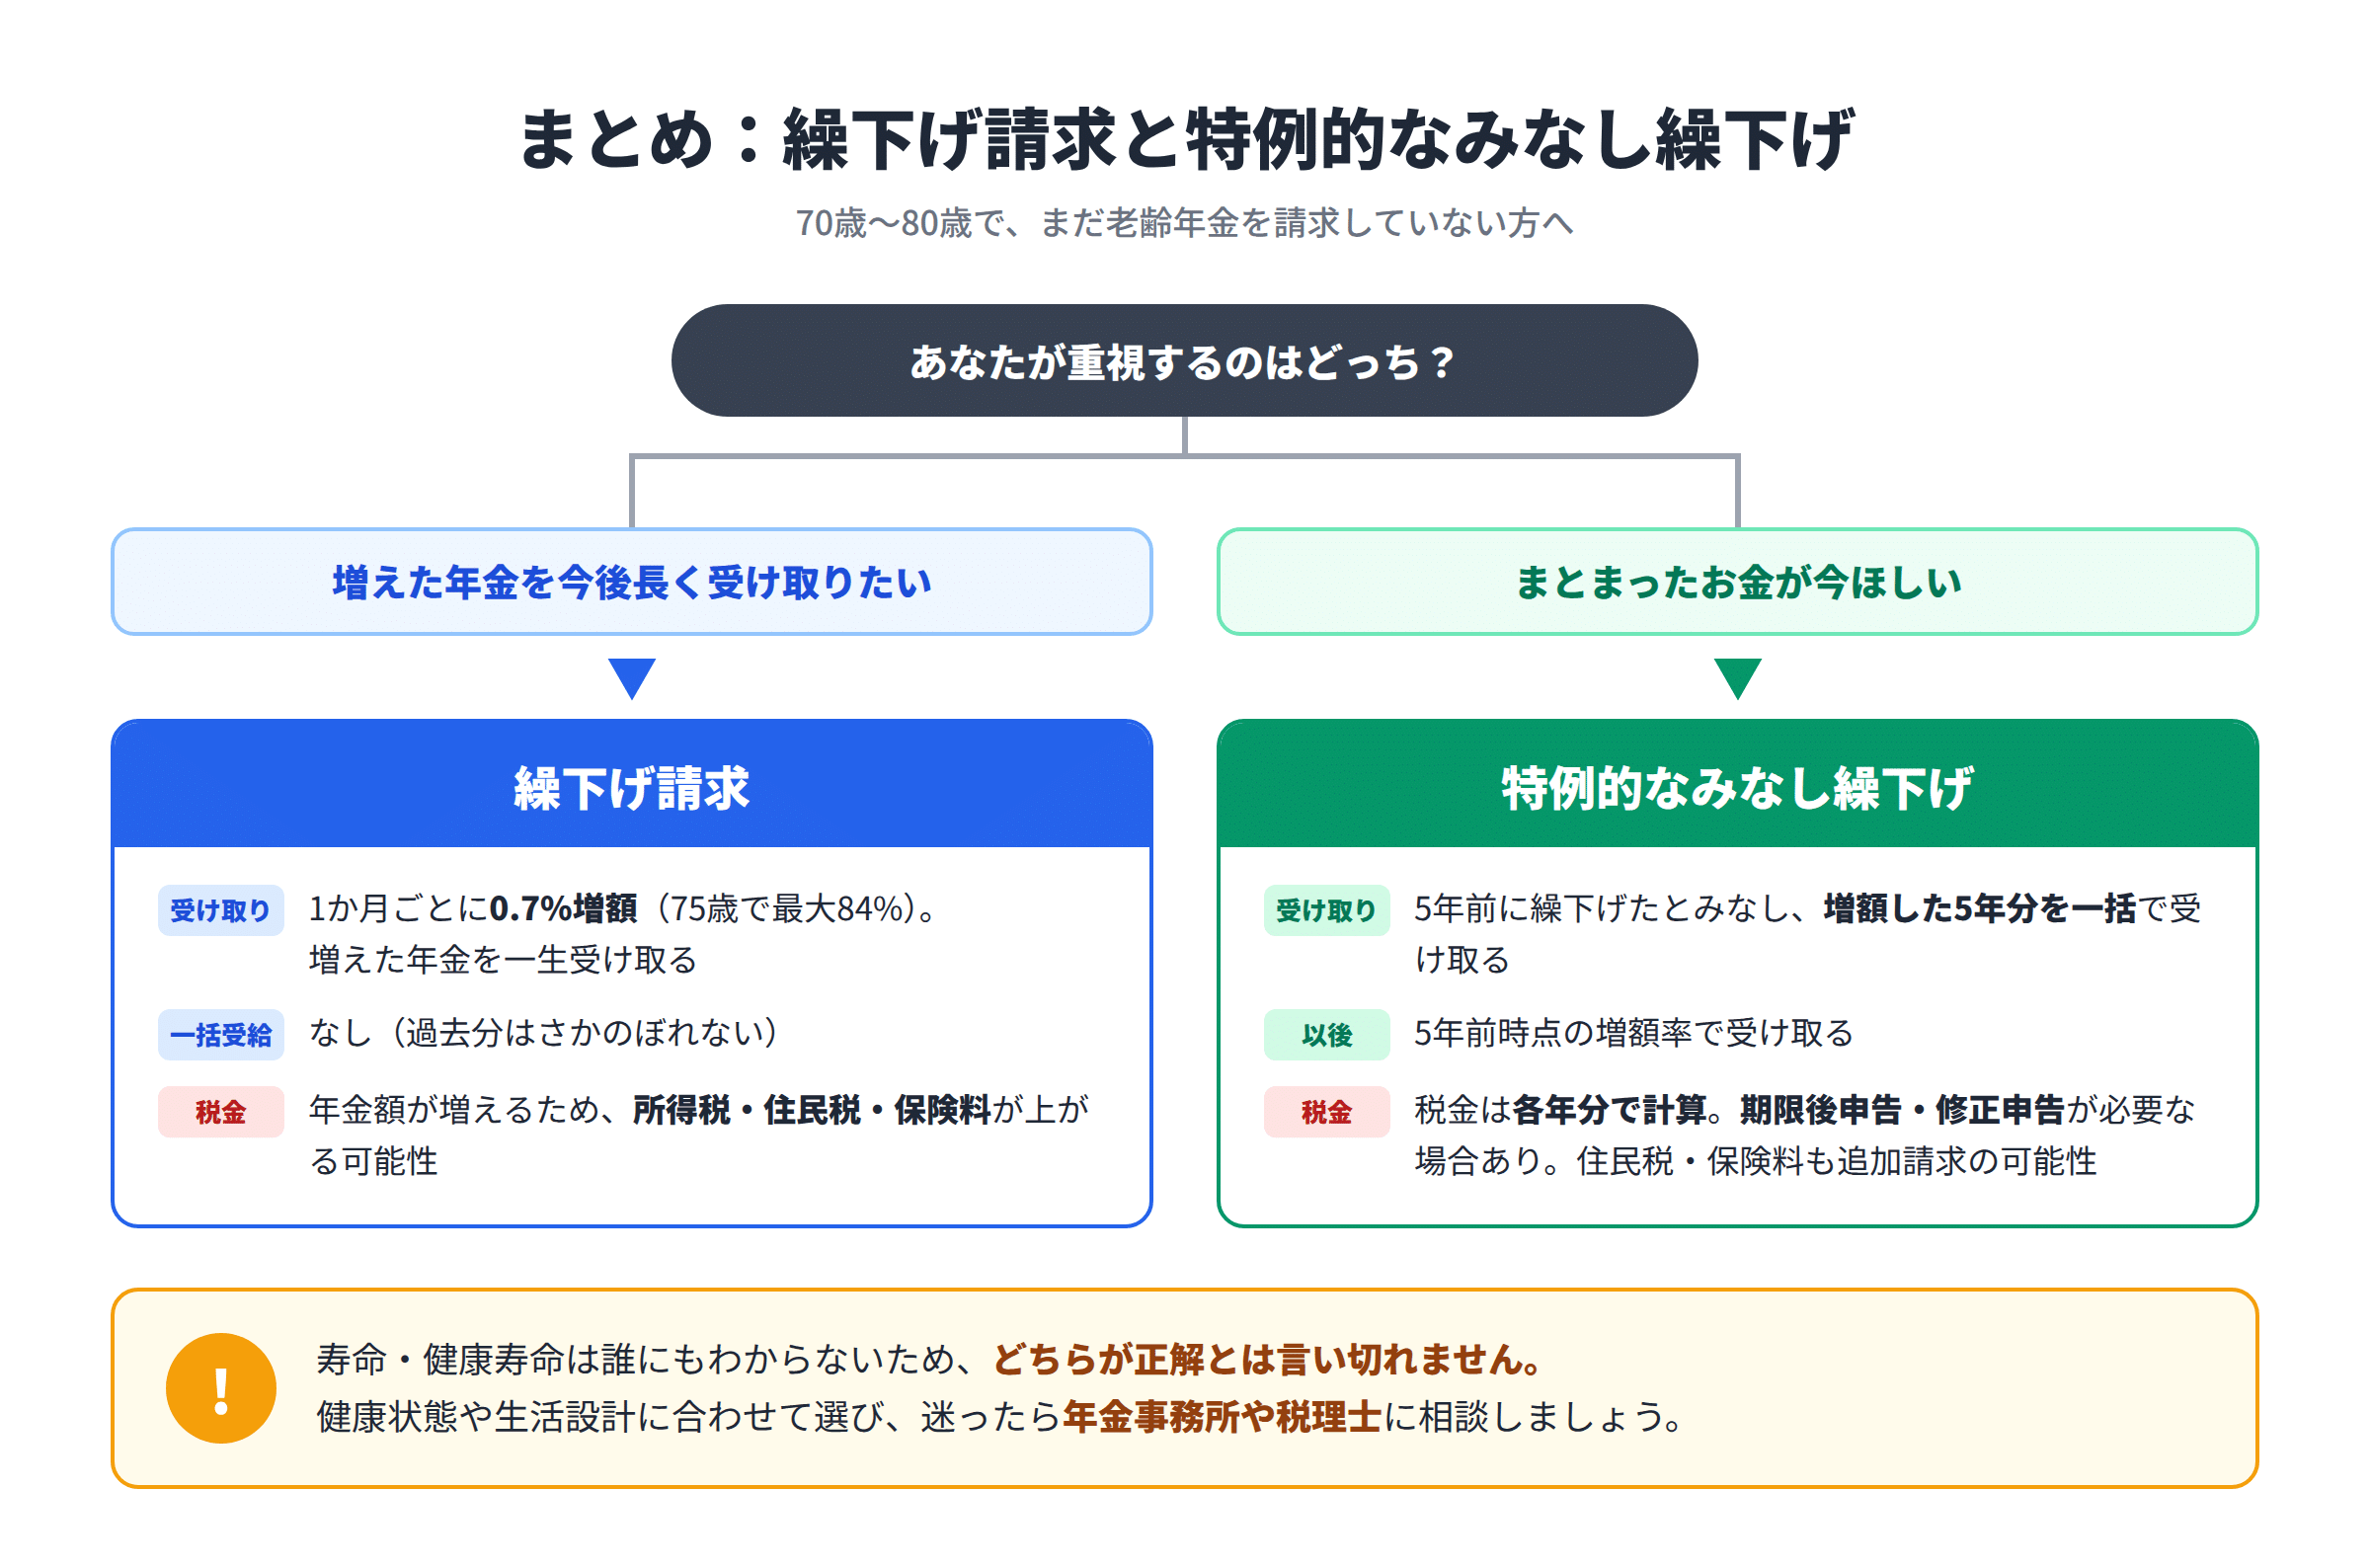
- まとまったお金が今ほしい → 特例的なみなし繰下げ
- 増えた年金を今後長く受け取りたい → 繰下げ請求
- 繰下げ請求は増額により税金・保険料が上がる可能性がある
- 特例的なみなし繰下げは各年分で税金を計算するため、期限後申告や修正申告が必要になることがある
大切なのは、ご自身の健康状態や生活設計に合った選び方をすることです。迷ったら、年金事務所や税理士などの専門家に相談してから請求しましょう。
では。