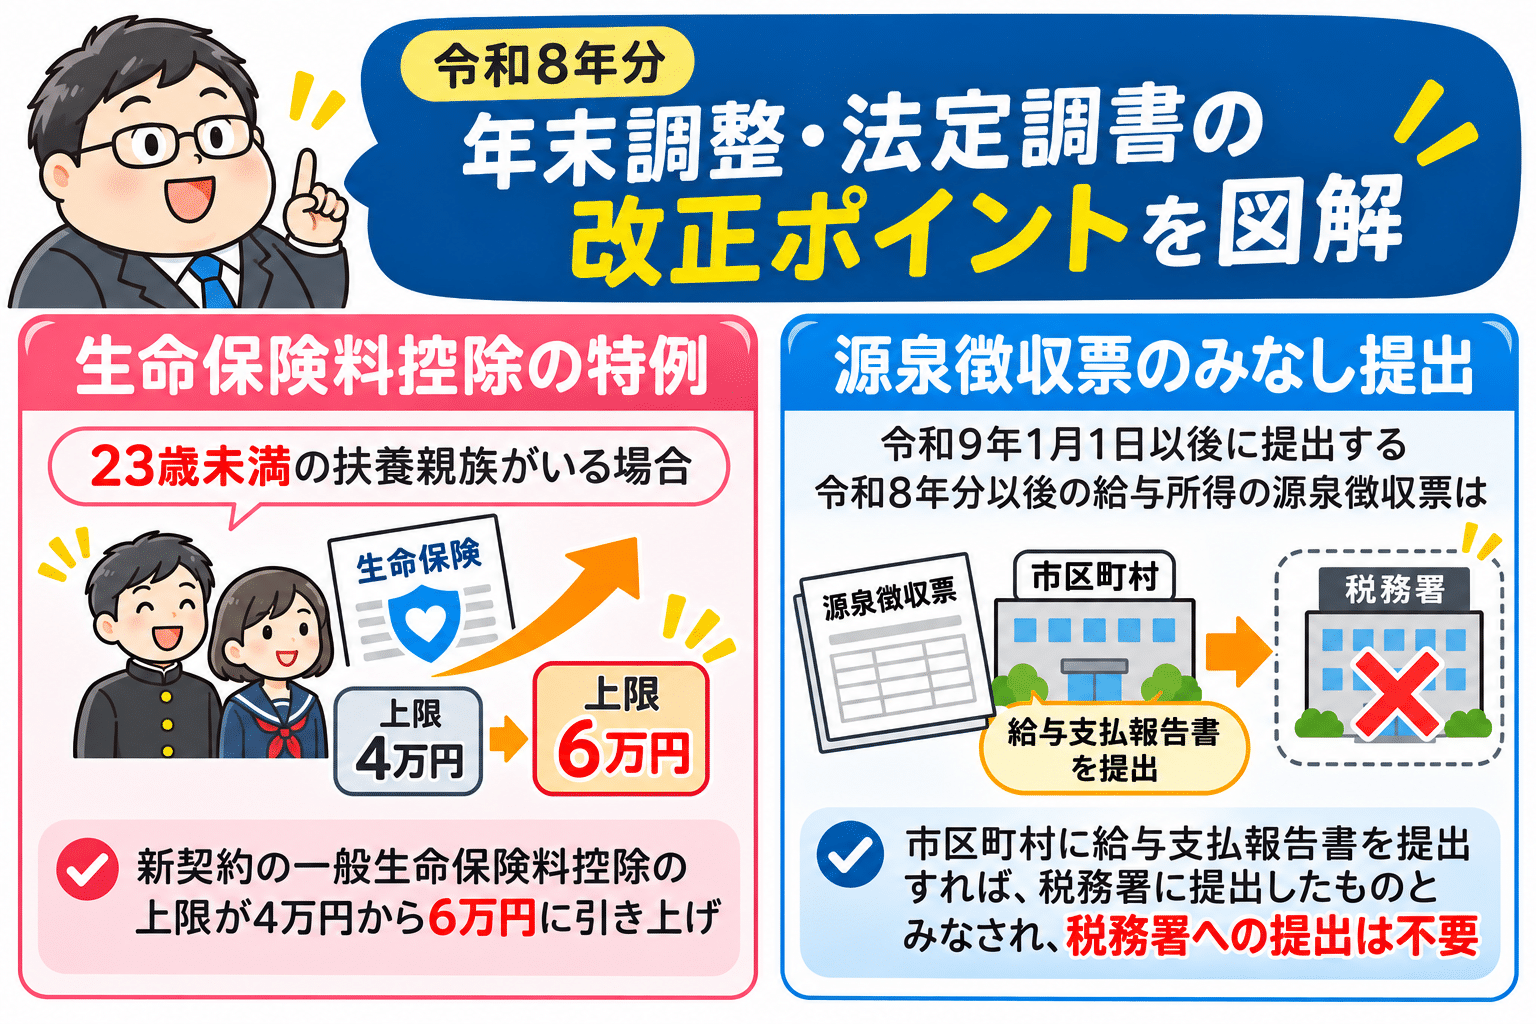
令和8年分の年末調整と令和9年1月に提出する法定調書には、税制改正による見直しが反映されています。
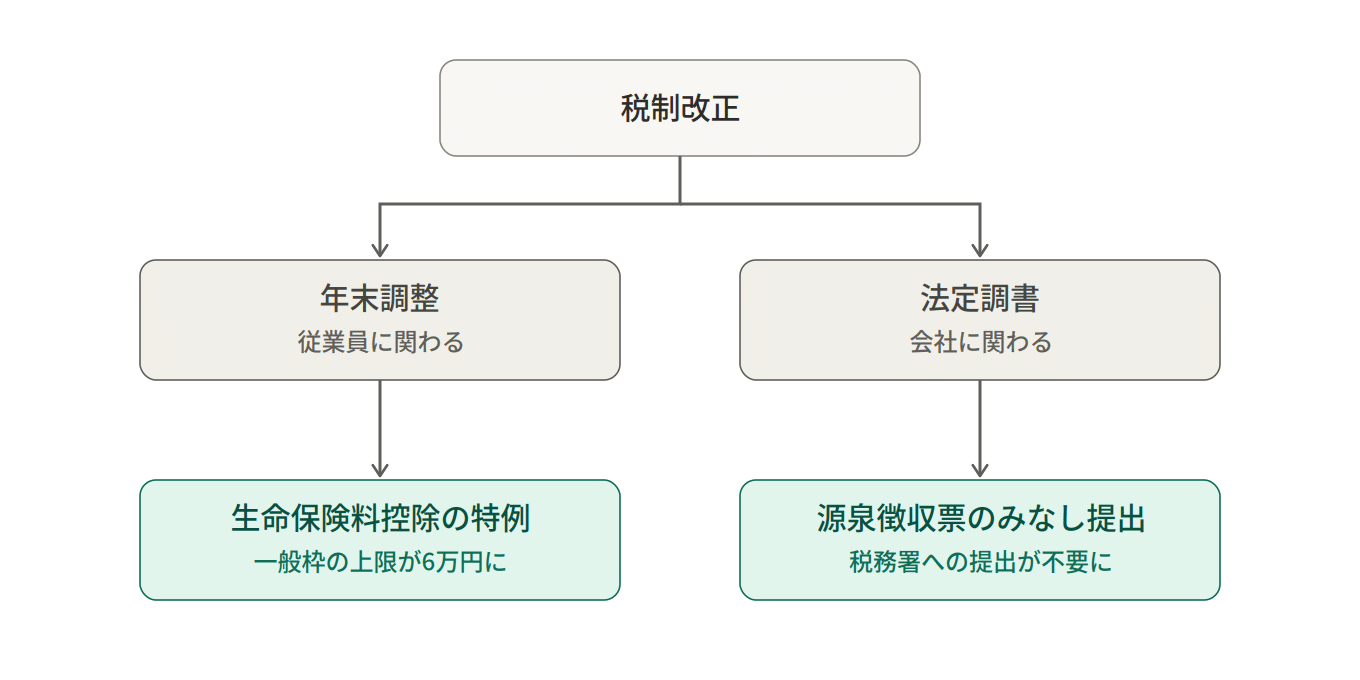
今回は、従業員の税額に関わる「生命保険料控除の特例」と、会社の事務に関わる「給与所得の源泉徴収票のみなし提出」の2つを図解して整理してみたいと思います。
図1:今年の改正ポイントの全体像
ポイント1:生命保険料控除の特例
何が変わる?
23歳未満の扶養親族がいる場合、新契約の一般生命保険料控除の上限が4万円から6万円に引き上げられます。
| 区分 | 通常 | 特例適用時 |
| 一般生命保険料控除 | 最大4万円 | 最大6万円 |
| 介護医療・個人年金 | 各最大4万円 | 変更なし |
| 合計 | 最大12万円 | 最大12万円(据え置き) |
合計の上限12万円は変わらないため、すでに3つの枠を上限まで使っている人は控除額が増えません。
また、住民税には生命保険料控除の特例はありませんので注意が必要です。
対象になるかチェック
図2:特例の対象判定フロー
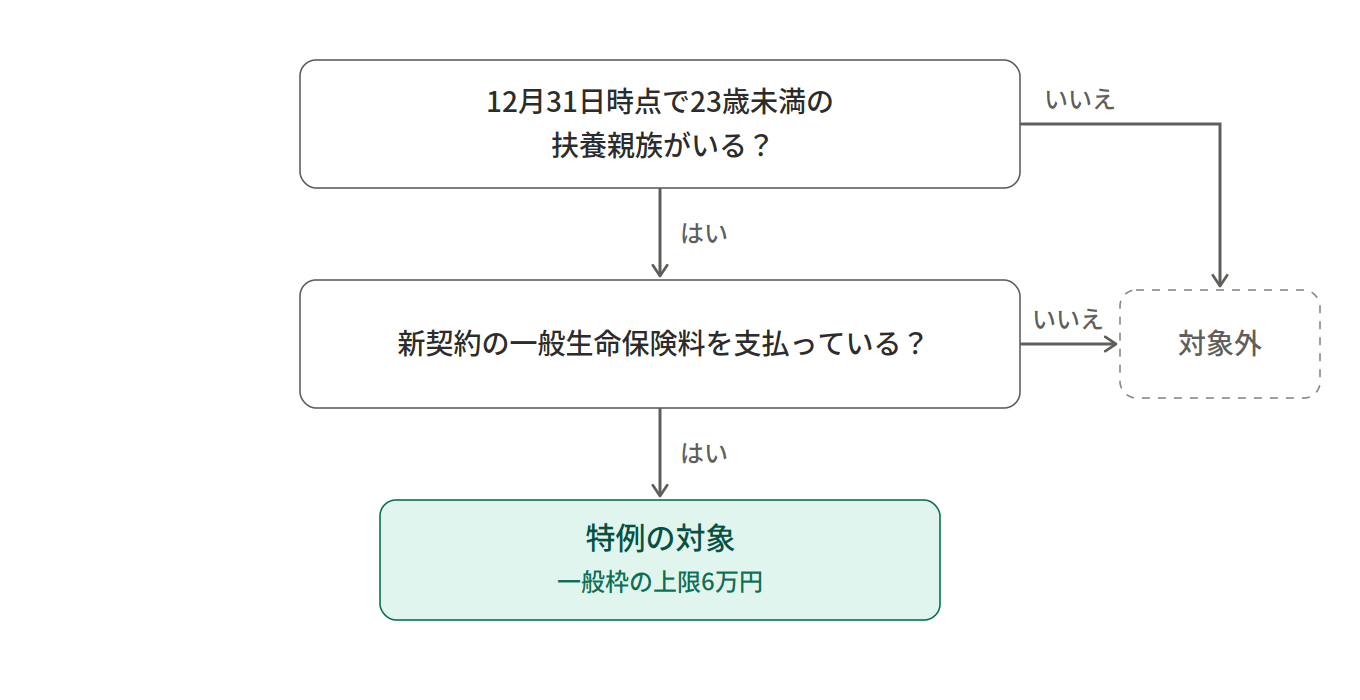
23歳未満とは、平成16年1月2日以後に生まれた人です。扶養控除の対象は16歳以上ですが、この特例の扶養親族には16歳未満の子も含まれます。
乳幼児がいる家庭も対象になる点は見落としやすいポイントです。
共働き世帯は夫婦2人とも使える
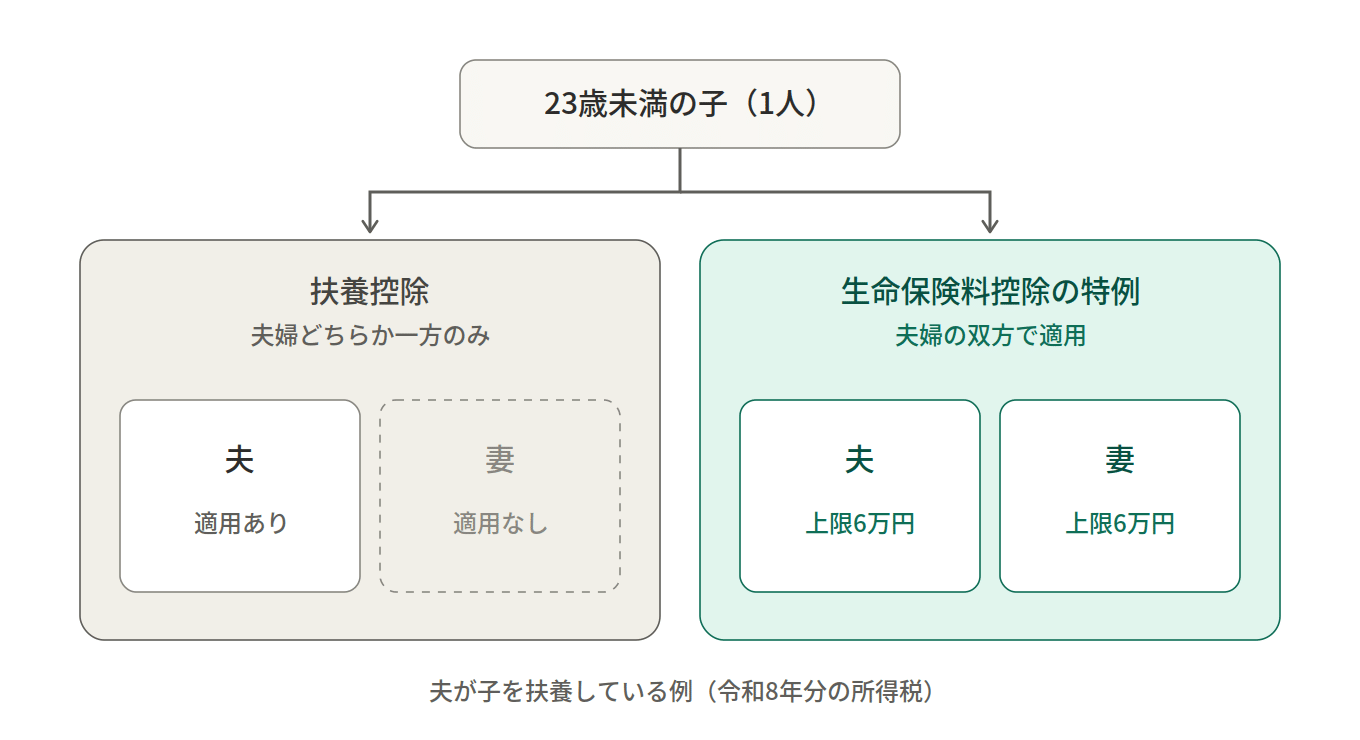
子が1人の場合、扶養控除は夫婦のどちらか一方しか受けられません。
一方、生命保険料控除の特例は夫婦の双方で適用を受けられます。
図3:扶養控除と生命保険料控除の特例の比較(共働き・子1人)
控除額の計算
| 年間支払保険料 | 控除額 |
|---|---|
| 3万円以下 | 全額 |
| 3万円超6万円以下 | 支払保険料×1/2+1万5千円 |
| 6万円超12万円以下 | 支払保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
たとえば夫が年10万円を支払っている場合、通常は4万円の控除ですが、特例では5万5千円になり、控除額が1万5千円増えます。
妻も同じく年10万円を支払っていれば、妻の控除額も1万5千円増えるため、夫婦合わせて3万円の控除額の増加になります。
| 通常の控除額 | 特例適用後 | 増える控除額 | |
|---|---|---|---|
| 夫(保険料10万円) | 4万円 | 5万5千円 | 1万5千円 |
| 妻(保険料10万円) | 4万円 | 5万5千円 | 1万5千円 |
| 夫婦の合計 | 8万円 | 11万円 | 3万円 |
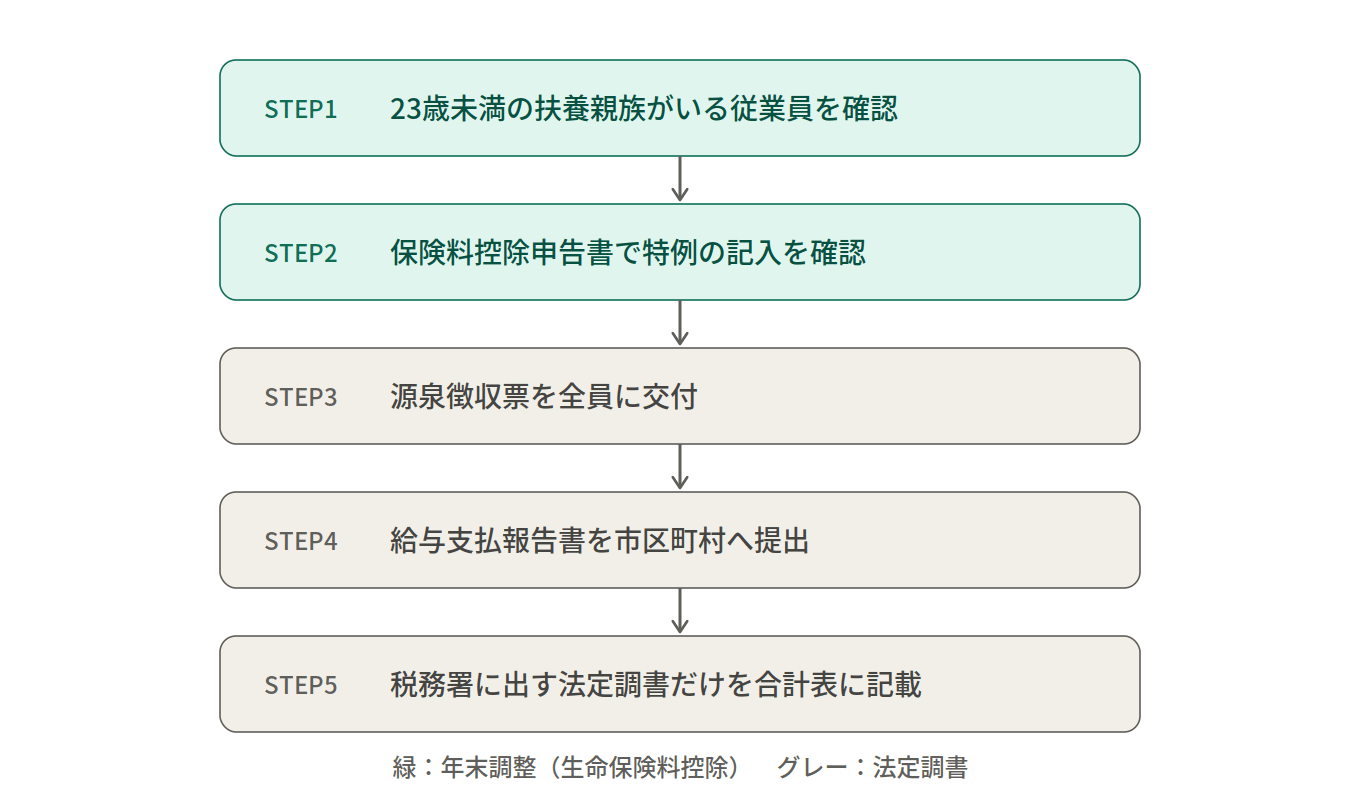
年末調整では、保険料控除申告書への記入漏れがないよう従業員への案内も大切です。
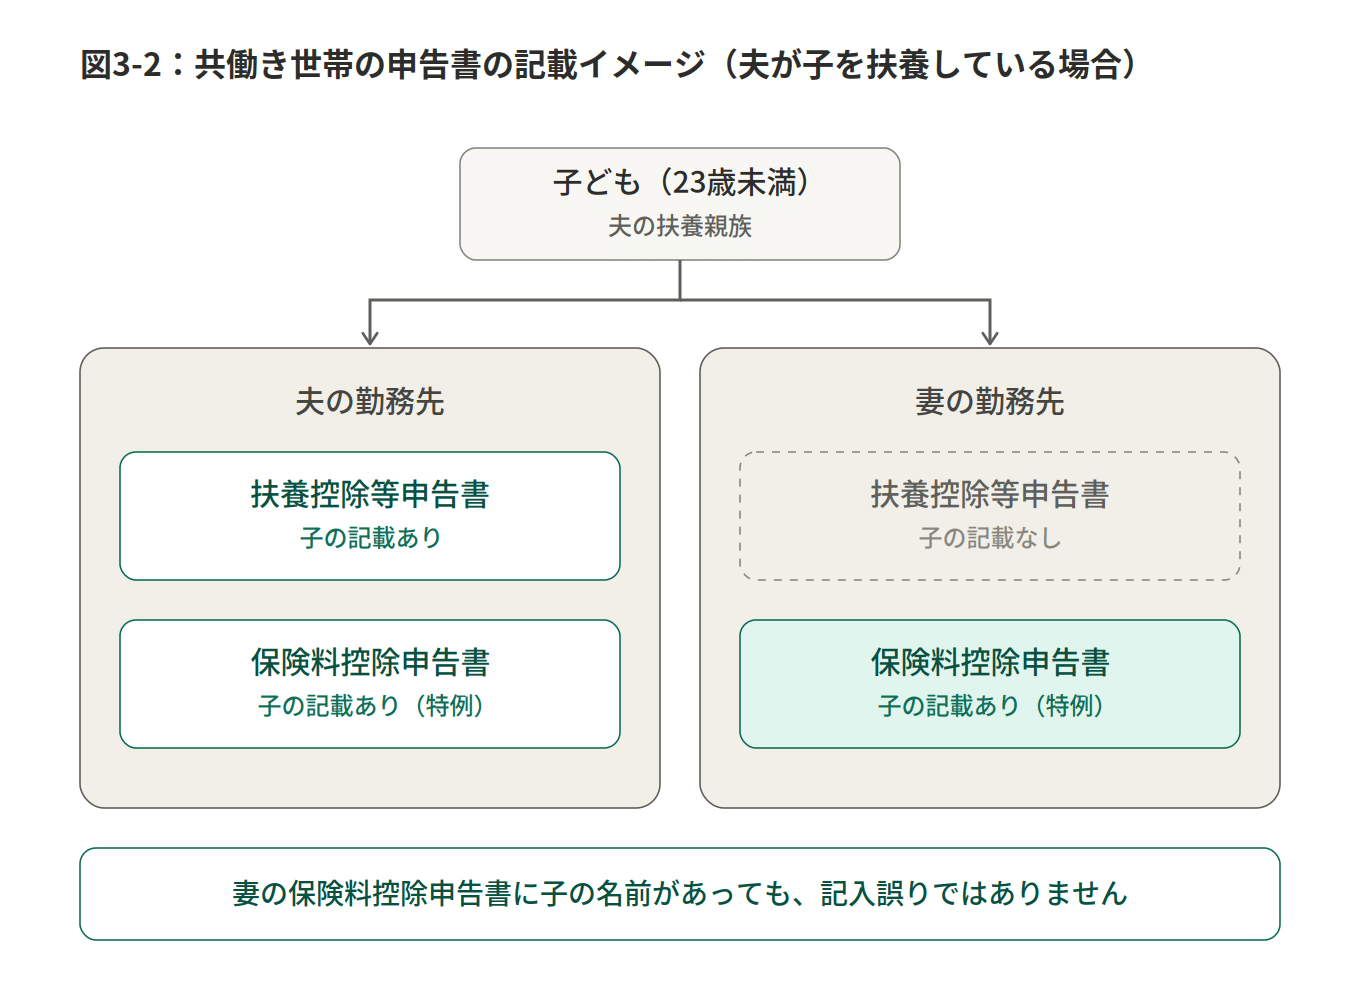
また、共働き世帯で子どもを夫の扶養にしている場合でも、妻は生命保険料控除の特例を受けるために、保険料控除申告書に子どもの名前を記載します。
そのため、妻の勤務先から見ると、扶養控除等申告書には出てこない扶養親族の名前が保険料控除申告書に出てくることがあります。
これは記入誤りではありませんのでご注意ください。
ポイント2:源泉徴収票のみなし提出
税務署への提出が不要に
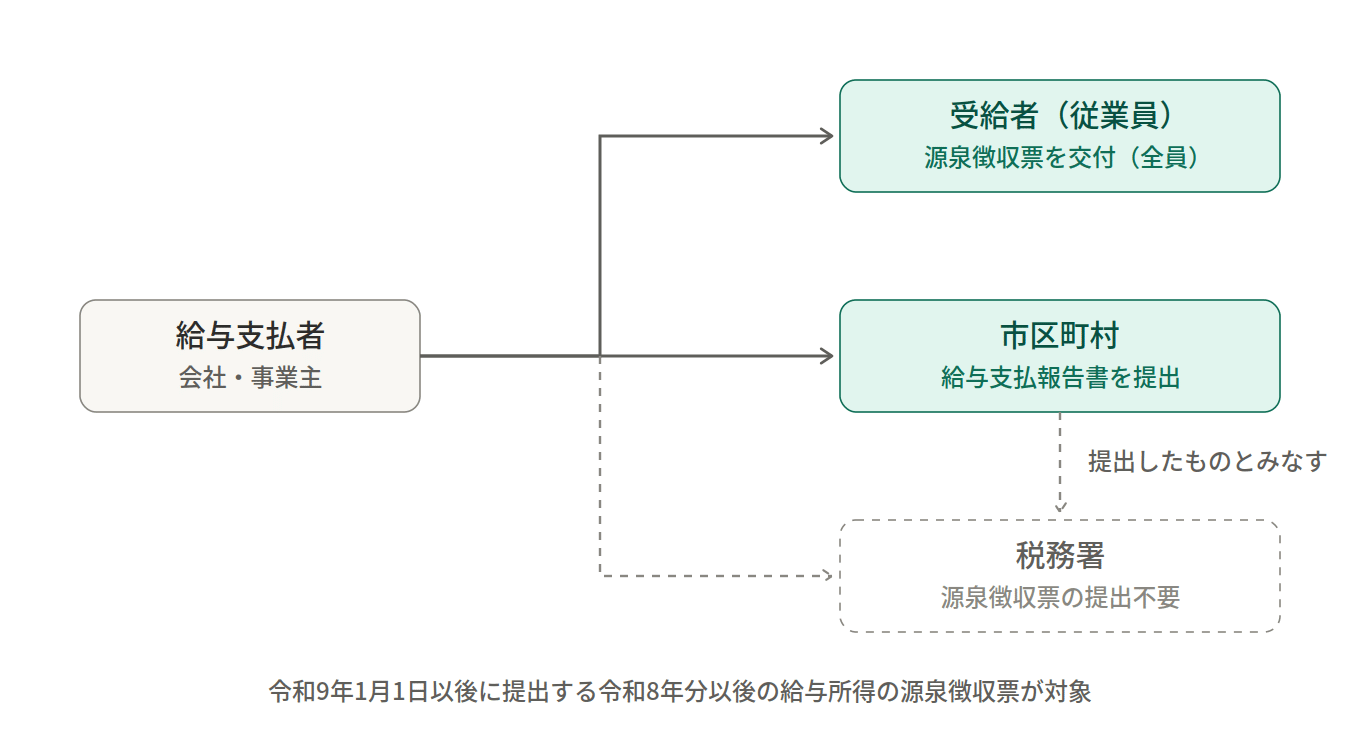
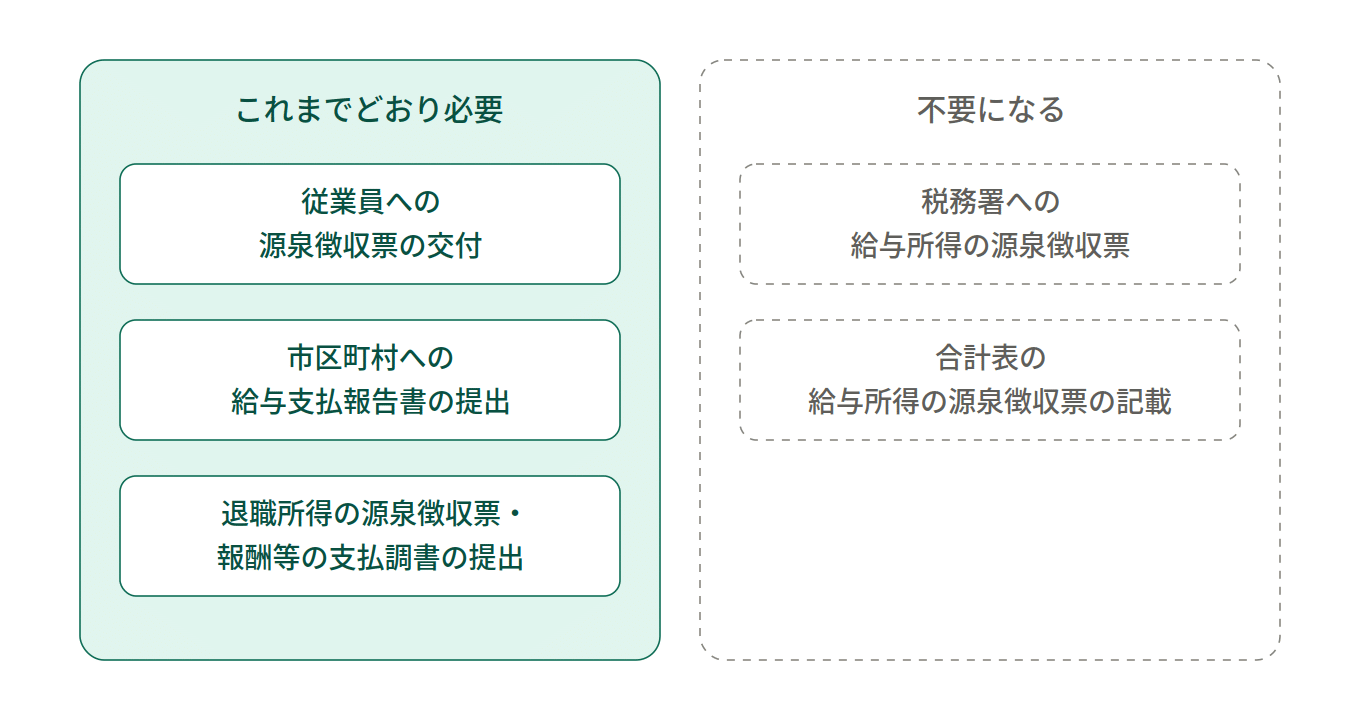
令和9年1月1日以後に提出する令和8年分以後の給与所得の源泉徴収票は、市区町村に給与支払報告書を提出すれば、税務署に提出したものとみなされます。
これまでの市区町村と税務署への「二重提出」が解消されます。
図4:給与支払者から見た提出・交付先
従業員への交付は今までどおり
注意したいのは、受給者に交付する源泉徴収票は、引き続き全員分の作成・交付が必要という点です。
「源泉徴収票が不要になった」わけではありません。
法定調書合計表の扱い
図5:合計表の提出判定フロー
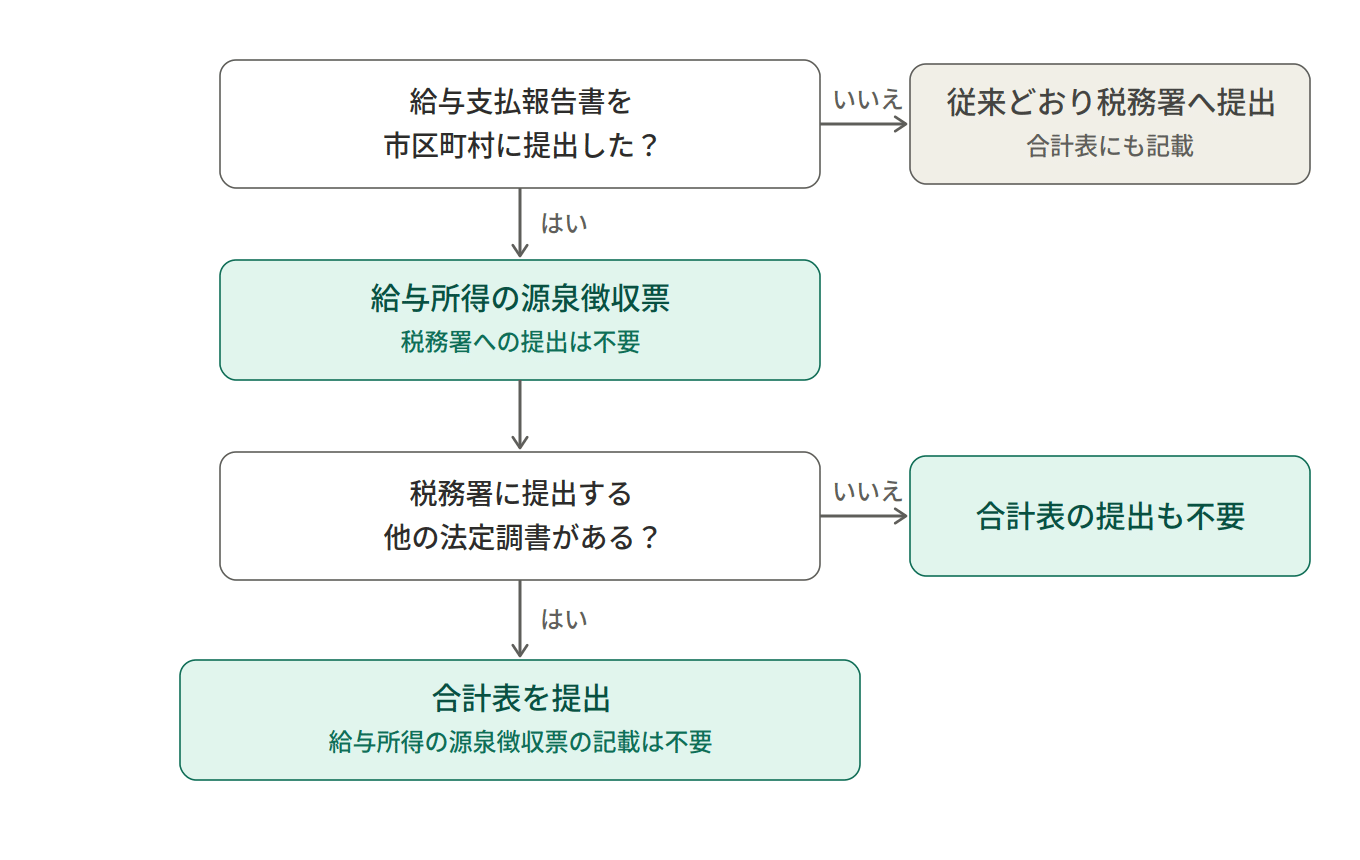
他の法定調書とは、退職所得の源泉徴収票や報酬・料金・契約金及び賞金の支払調書などです。
合計表には、実際に税務署へ提出する法定調書だけを記載します。
図6:変わること・変わらないこと
スケジュールで確認
図7:令和8年分の年末調整から法定調書提出までの流れ
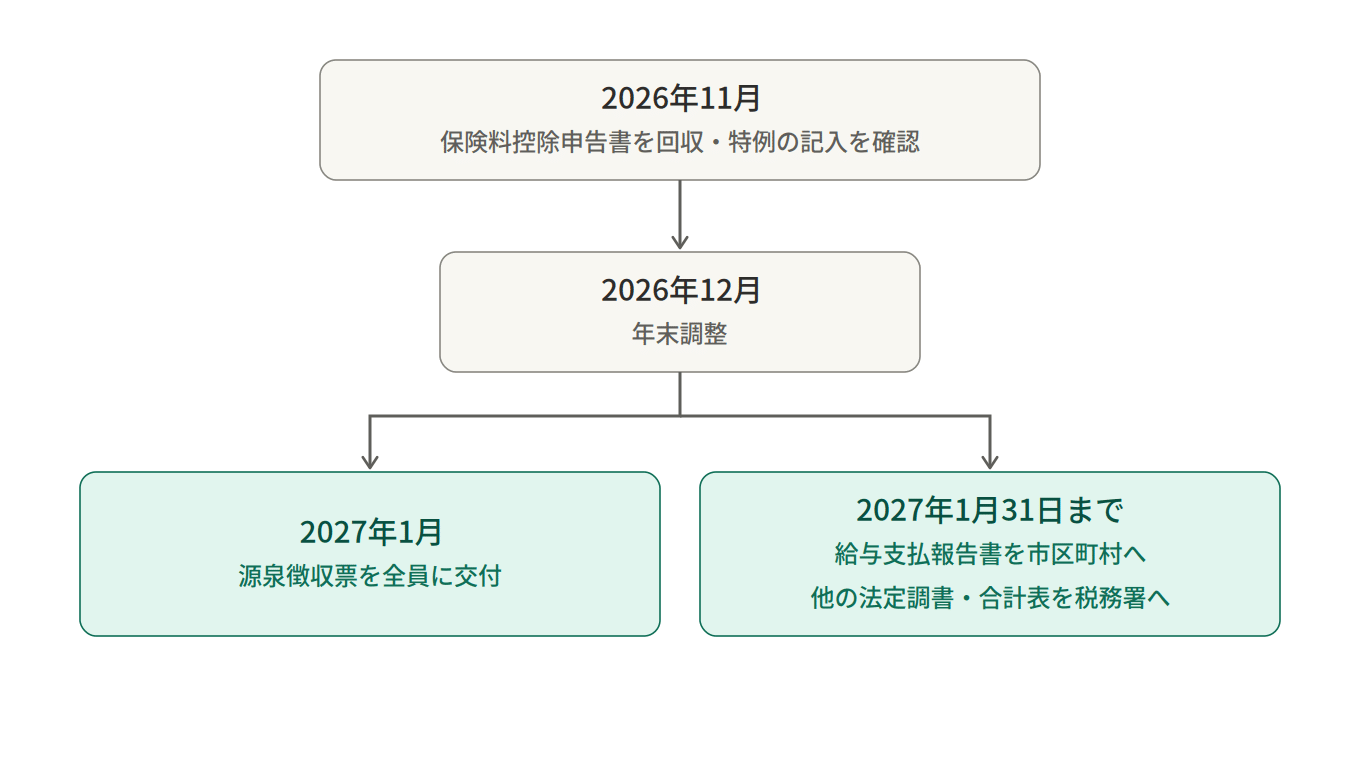
図8:担当者向けチェックリスト
まとめ
今日の内容をまとめます。
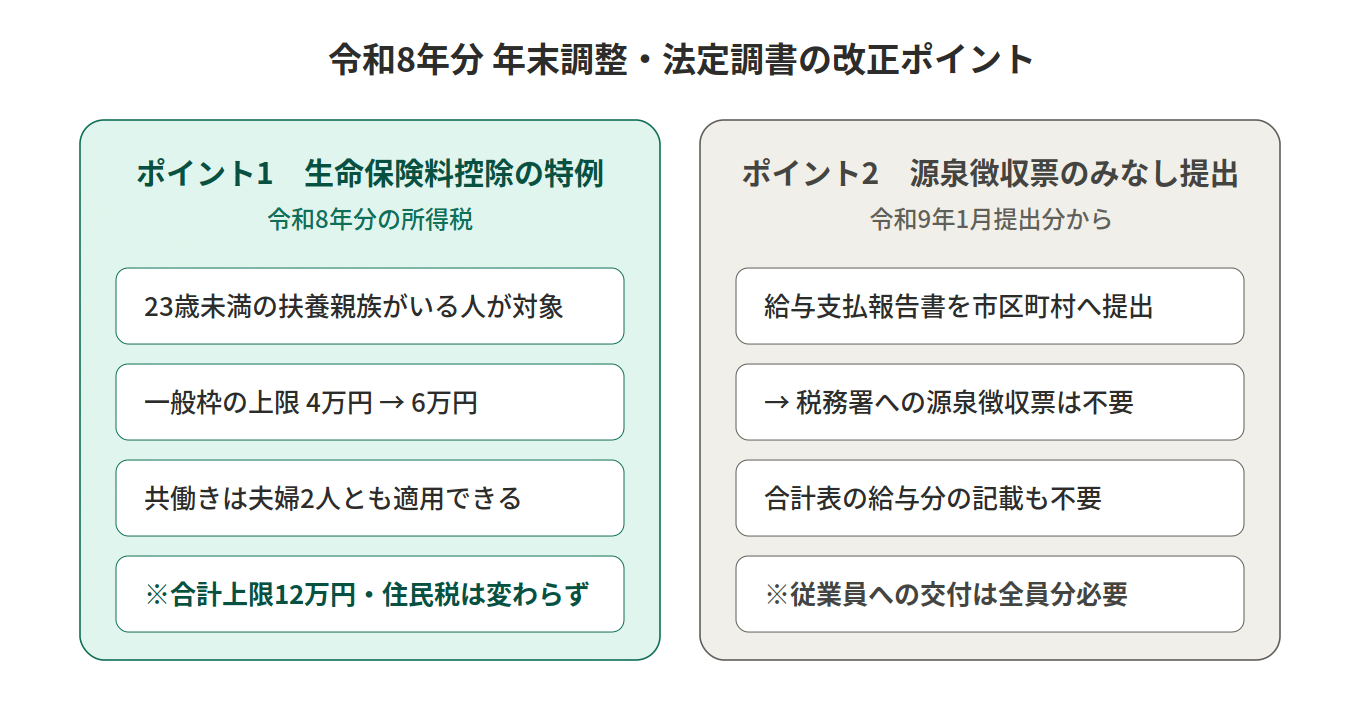
令和8年分は、
- 従業員にとっては生命保険料控除の上乗せ
- 会社にとっては源泉徴収票の提出先の一本化
という、双方にとってうれしい改正が行われます。
ただし、生命保険料控除の特例は一般生命保険料のみであること、源泉徴収票の交付義務は従来どおりと、誤解しやすい点もあります。
図を参考に、今年の年末調整と法定調書の準備を進めましょう。
では。