9月になりますと、年金受給者の方向けに「令和9年分扶養親族等申告書」の案内が届き始めます。
これは給与を受け取っている方向けの年末調整の書類である扶養控除等申告書の「年金バージョン」です。
先日、日本年金機構のホームページに情報がアップされましたので解説してみたいと思います。
なぜ令和9年分?
まだ令和8年中なのになぜ令和9年分のものを提出するのかというと、翌年最初の年金振込日は令和9年2月です。
この振込対象となるのは令和8年12月分・令和9年1月分の年金です。
翌年最初の年金振込日までに源泉徴収される税額を正しく計算して反映させる必要があるからです。
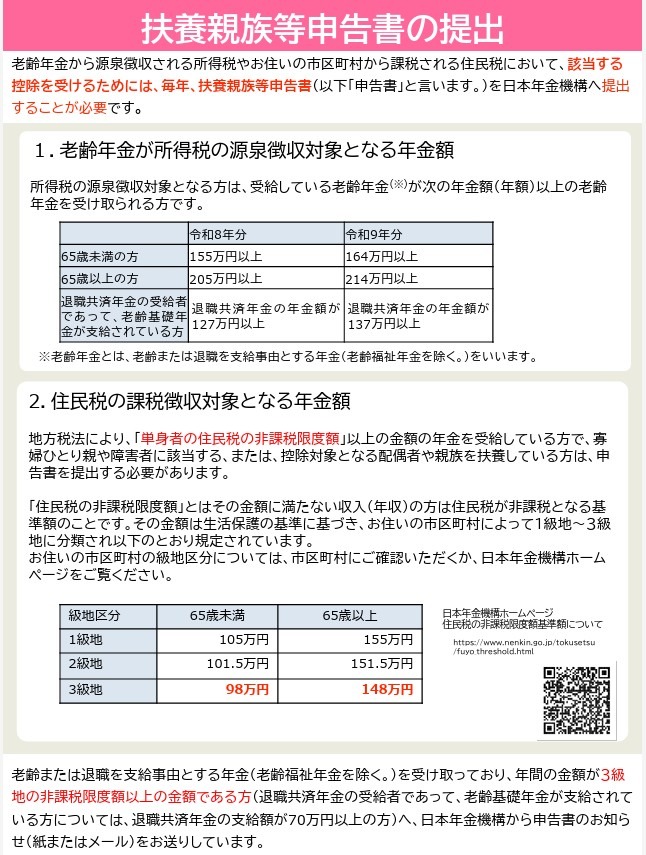
【事務所お知らせ】扶養親族等申告書の提出
老齢年金から源泉徴収される所得税や住民税において該当する控除を受けるためには、毎年、扶養親族等申告書を日本年金機構へ提出することが必要です。
老齢年金は一定額を超えますと税金を天引きしたものが振り込まれてきます。それが源泉徴収です。
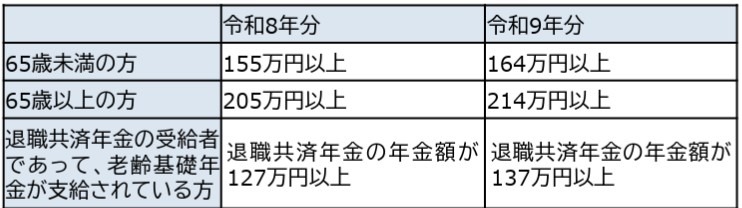
1.老齢年金が所得税の源泉徴収対象となる年金額
所得税の源泉徴収対象となる方で、受給している老齢年金が次の年金額(年額)以上の老齢年金を受け取られる方は扶養親族等申告書の提出が必要です。
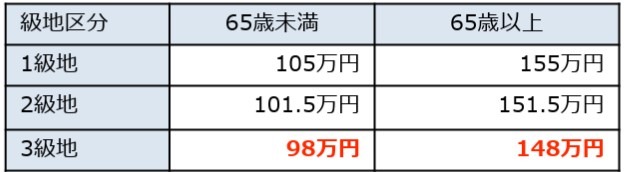
2.住民税の課税対象となる年金額
地方税法により、「単身者の住民税の非課税限度額(3級地)」以上の年金を受給している方で、
- 寡婦・ひとり親や障害者に該当する
- 控除対象となる配偶者や親族を扶養している
いずれかを満たす方は扶養親族等申告書の提出が必要になりました。
扶養親族等申告書を提出すると受給している老齢年金から源泉徴収される所得税やお住まいの市区町村で課税される住民税で該当する控除が受けられることになります。
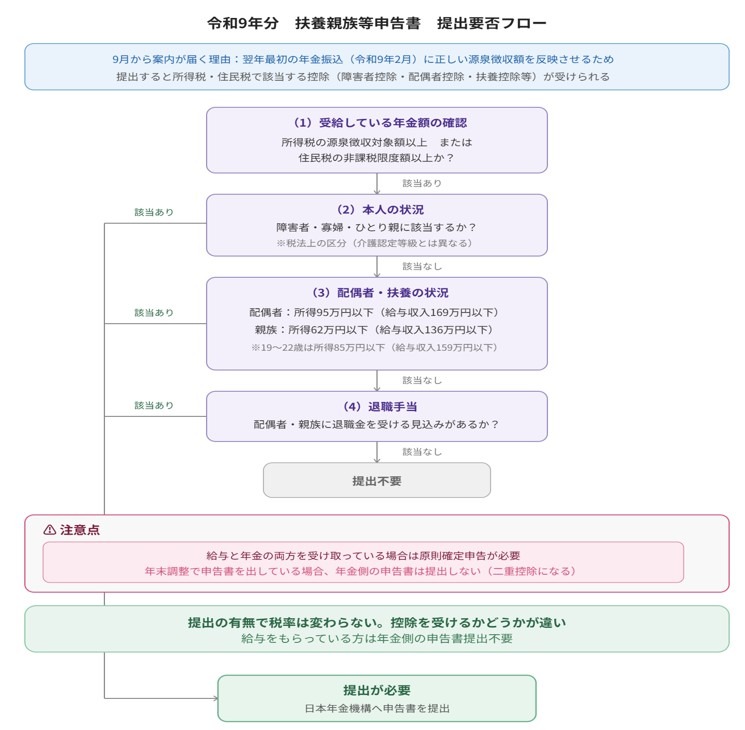
提出要否のフローチャート
扶養親族等申告書の提出が必要かどうかについては日本年金機構のホームページにこのようなフローチャートがあります。
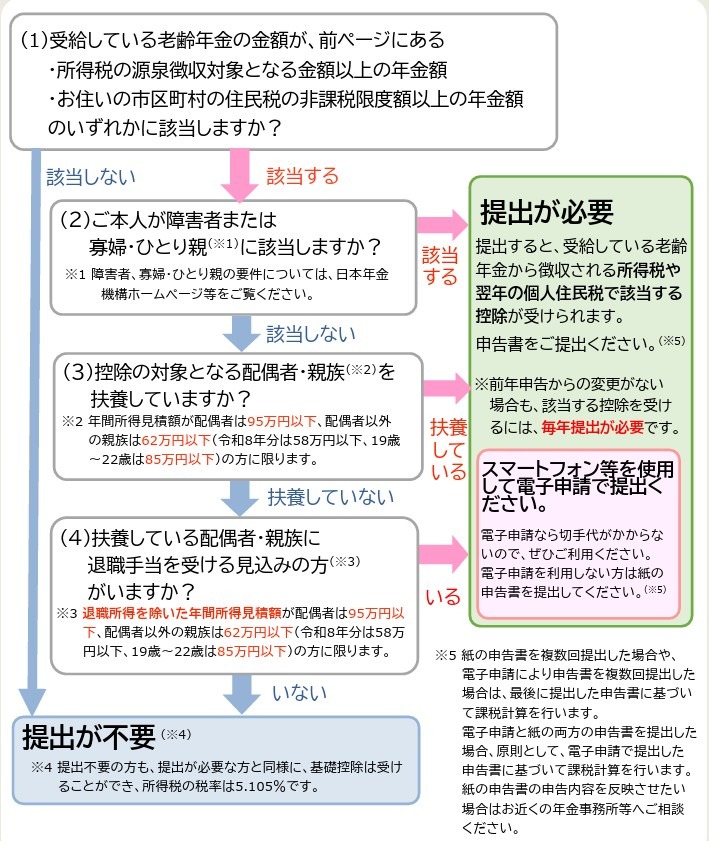
(1)から(4)までありますがひとつずつ解説してみたいと思います。
(1)受給している年金額について
所得税が源泉徴収される金額以上の年金を受け取っているか、それとも住民税の非課税限度額以上の年金を受け取っているかを確認します。
どちらも該当しなければ提出は不要です。
どちらかに該当したら(2)に進みます。
(2)本人の状況
本人が障害者や寡婦・ひとり親に該当するかどうかを確認します。
障害者は税法上における普通障害者か特別障害者にあたるかどうかであり、介護保険の要介護認定の等級や障害年金の等級などとは直接関係がありません。
例えば、身体障害者手帳を持っている場合、3級から6級が普通障害者・1級と2級が特別障害者となります。
寡婦とひとり親については、次のような図で区分されます。
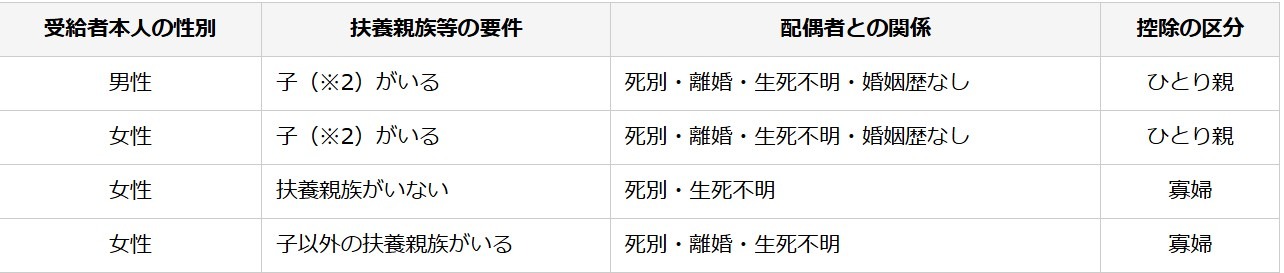
どちらの場合も受給者本人の所得が500万円以下であることが必要です。
また、子とは生計を一にする所得金額が62万円以下(給与収入136万円以下)である子となっています。
本人が障害者・寡婦・ひとり親に該当したら障害者控除や寡婦控除・ひとり親控除といった所得控除を受けることで税金を少なくすることができます。
該当すれば提出が必要です。
該当がなければ(3)に進みます。
(3)配偶者・扶養の状況
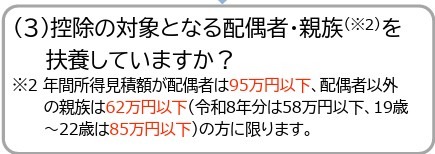
配偶者や扶養親族等のうち所得控除(配偶者控除や扶養控除など)を受けられるかどうかを確認する部分です。
- 配偶者は所得95万円以下(給与収入169万円以下・年金収入65歳以上205万円以下)
- 親族は所得62万円以下(給与収入136万円以下・年金収入65歳以上172万円以下)
となっています。
また親族のうち19歳~22歳については所得85万円以下(給与収入159万円以下)であれば扶養していると判断されます。
そのほか、配偶者や親族が障害者であるとか同居の有無などを記入します。
該当すれば提出が必要です。
該当がなければ(4)に進みます。
(4)退職手当
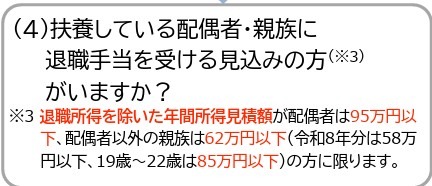
扶養している配偶者や親族で退職金を受ける見込みがあるかを確認するわけですが、パートやアルバイト収入程度の方なので退職金が出ることはあまりないと思います。
なので、(4)は該当なしが一般的です。
(4)も該当なしとなると提出が不要となります。
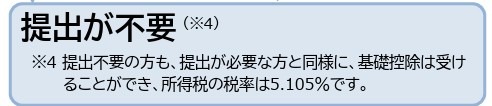
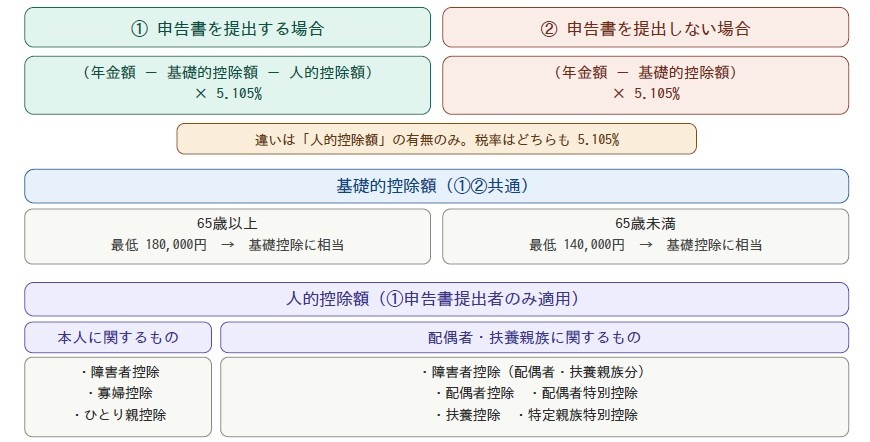
年金受給者の場合には、扶養親族等申告書を提出しなくても税率は変わりません。
扶養親族等申告書を出す・出さないの違いは本人の控除と配偶者・親族の控除を受けるかどうかです。
注意点
年金以外に給与を受け取っていた場合は原則確定申告が必要です。
給与は年末調整をする際に扶養控除等申告書を提出しますが、それと同じ内容の扶養親族等申告書を書いて提出してしまいますと二重で控除を受けることになります。
そのため、年金側の扶養親族等申告書は提出しません。
まとめ
今日の内容をまとめます。
令和9年分から扶養親族等申告書の提出対象者が所得税が課税される方から住民税が課税される方へ拡大されることになりました。
来週は対象者拡大による影響について書いてみたいと思います。
では。