先日、私が講師を務めた年金相談研修で「280万円超ルール」を取り上げました。
これは令和9年分から始まる「給与と年金の両方を受け取る方の新しいルール」です。
働きながら年金を受け取る方は年々増えています。
今回はその仕組みと計算例、そして年金相談の現場で気をつけたい点をまとめてみます。
令和9年からの「280万円超ルール」とは?
令和9年分の所得税から、公的年金等と給与の両方を受け取っている方に新しいルールが加わります。
公的年金等控除額と給与所得控除額の合計が280万円を超えると、超えた分だけ公的年金等控除額が減らされる、というものです。
つまり、公的年金をもらいながらしっかり働いている方ほど、公的年金の所得が少し増える(=税金が少し増える)仕組みです。
給与側の控除はそのままで、調整は公的年金側で行われる点がポイントです。
【事務所お知らせ】所得金額調整控除の仕組み
もう一つ押さえておきたいのが「所得金額調整控除」です。
給与と公的年金等の両方がある方の給与所得から差し引かれるもので、計算式は次のとおりです。
それぞれ10万円が上限なので、控除額は最大10万円です。
公的年金等の雑所得は280万円超ルールを適用する前の金額で判定します。
また、この控除は年末調整では適用されず、確定申告をして初めて受けられる点に注意が必要です。
計算例で見てみましょう
日本年金機構のホームページに掲載されていた計算例を解説してみたいと思います。
https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/jukyu/fuyo/2027fuyoukami.files/shotoku.pdf
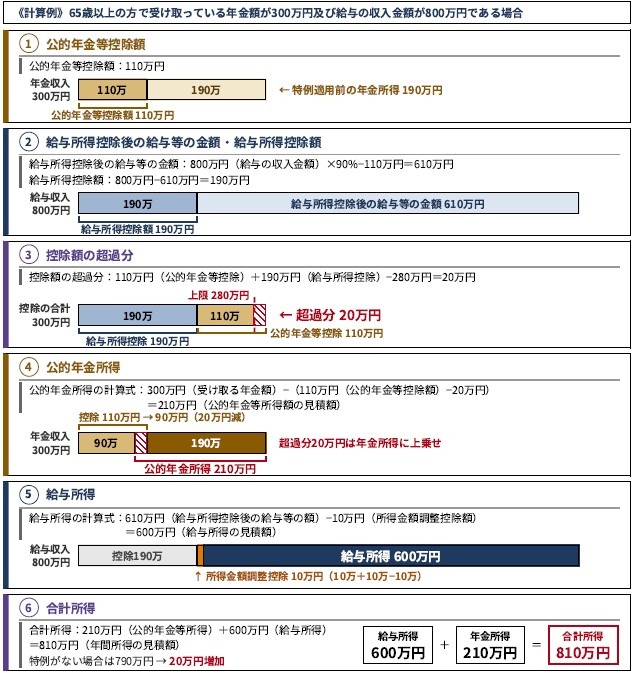
65歳以上で、年金300万円・給与収入800万円の方です。
- 公的年金等控除額は110万円です。
- 給与所得控除後の金額は800万円×90%−110万円=610万円、給与所得控除額は190万円です。
- 控除の合計は110万円+190万円=300万円。280万円を20万円超えています。
- 年金所得は300万円−(110万円−20万円)=210万円。本来の190万円から20万円増えます。
- 給与所得は610万円−所得金額調整控除10万円=600万円です。
- 合計所得は810万円。今回のルールがなければ790万円なので20万円の増加です。
以下、この計算例を図にしたものを添付します。(研修でも使用しました)
公的年金等控除が110万円の方なら、給与収入がおおむね630万円を超えると調整がかかる計算になります。
本来なら在職老齢年金の調整があるはず…
この計算例、税金の仕組みを説明するために単純化しています。
給与800万円の方が厚生年金に加入して働いていれば、在職老齢年金の調整を受けるのが普通です。
給与800万円なら総報酬月額相当額は60万円台後半になり得ます。
これに老齢厚生年金の月額を足すと、令和8年4月からの支給停止調整額65万円を超えるため、老齢厚生年金の一部が支給停止になる可能性が高いでしょう。
実際に受け取る年金が300万円を下回れば、年金所得も合計所得も例とは変わってきます。
年金相談の場で金額を答えるのは不可能
来年以降、「私の場合、所得(金額)はいくらになりますか?」と年金相談の現場で聞かれることが増えてくるのではないかと予想しています。
しかし、個別の金額で答えることはできません。
理由は次の3つです。
- 相談の時点ではその年の給与収入の額がまだ分からない
- 所得金額調整控除は確定申告をしないと受けられない
- 280万円を超えるかどうかは確定申告の時点で初めて判明する
さらに前に書いたように、在職老齢年金との調整により年金額そのものが変わる可能性もあります。
相談では仕組みの説明にとどめ、最終的な税額は税務署や税理士へ確認していただくのが安全です。
まとめ
今日の内容をまとめます。
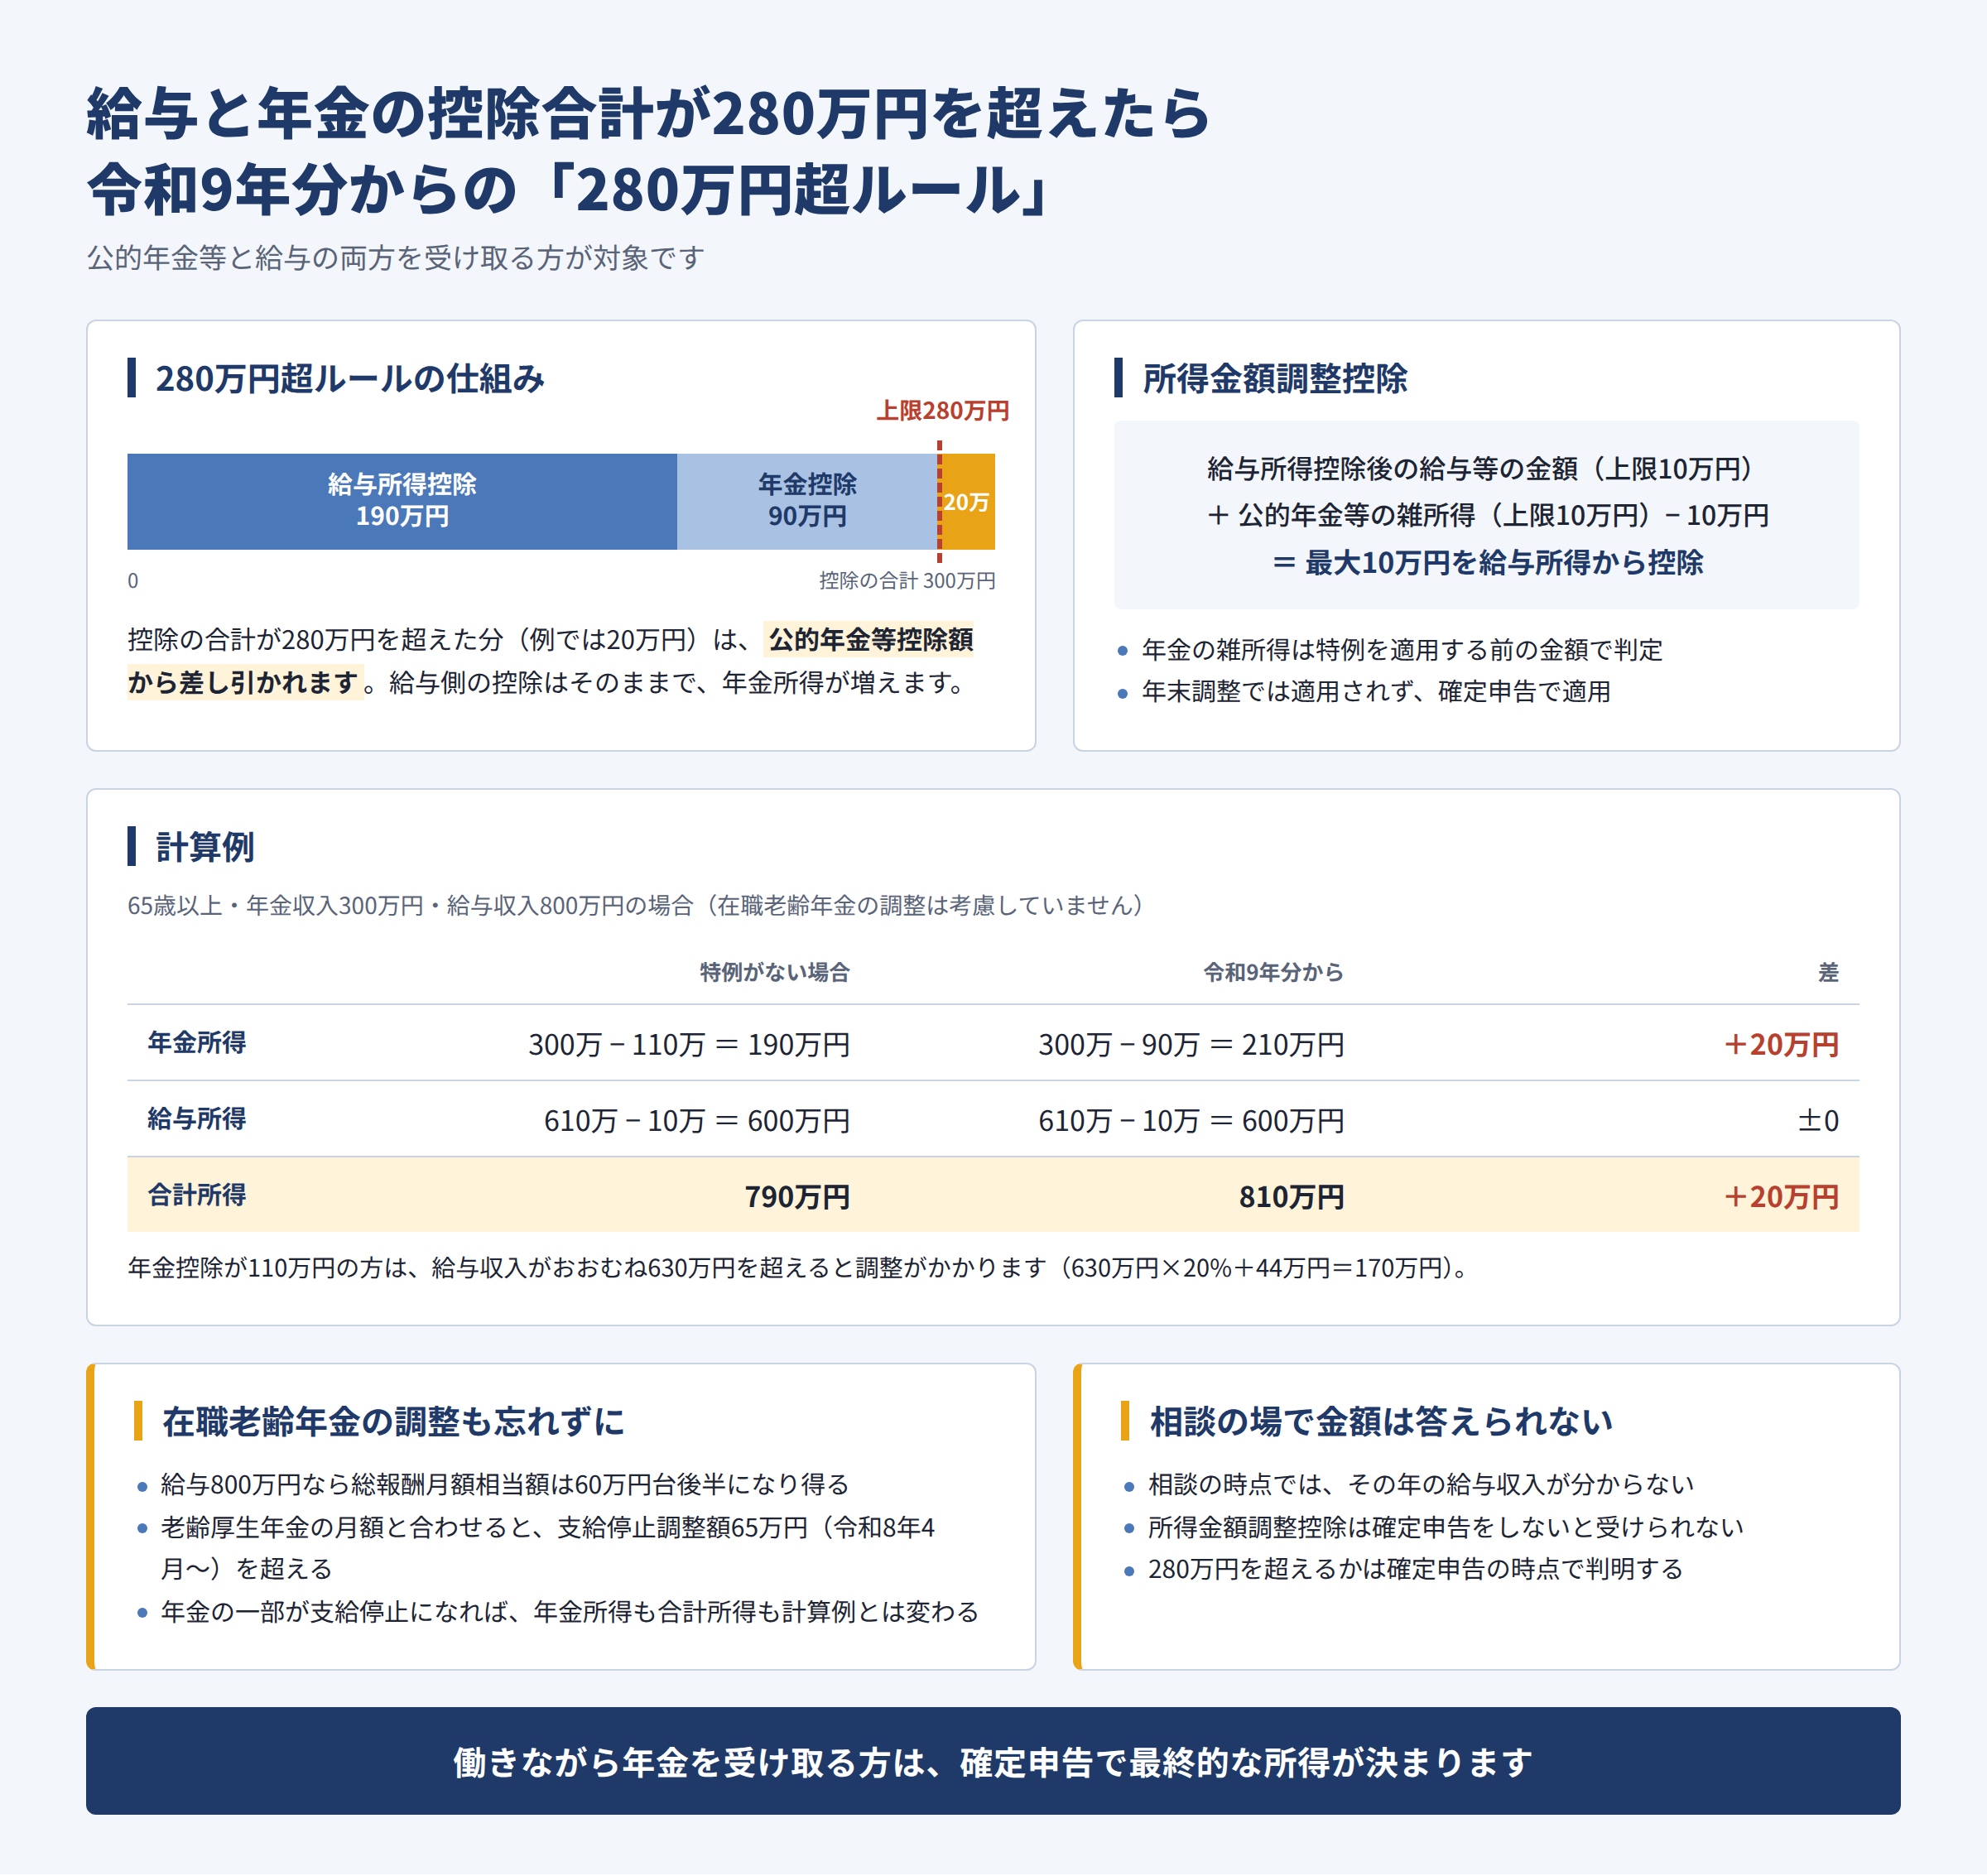
令和9年分からは、給与と年金の控除合計が280万円を超えると、その超過分だけ年金所得が増えます。
一方で、所得金額調整控除により給与所得は最大10万円減ります。
ただし、これらは確定申告をして初めて確定するもので、在職老齢年金との調整により年金額の変動も絡みます。
まずはこれを覚えておいていただければと思います。
では。