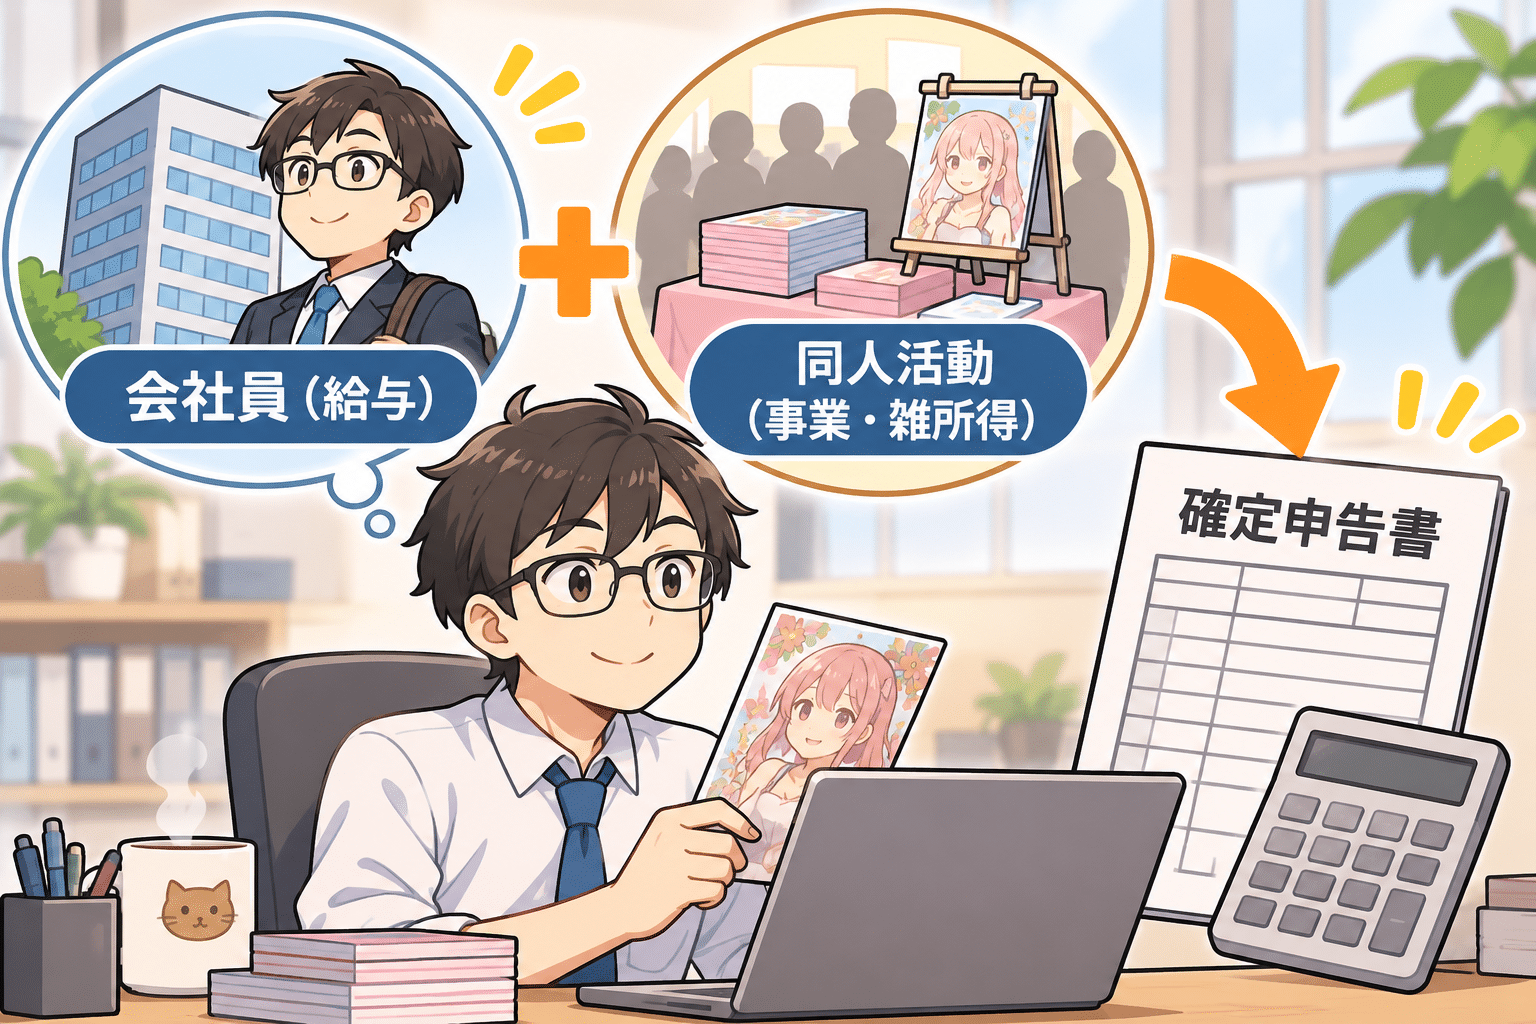
会社員として働きながら、週末は同人誌やグッズを頒布している方もいらっしゃるかと思います。
イベントや通販で売上が出るようになると気になるのが「確定申告は必要なのか?」という問題です。
今回は兼業で同人活動をしている方向けに、ポイントを整理します。
兼業の場合の確定申告の要否
会社員の場合、給与にかかる所得税は年末調整で精算されるため、通常は確定申告をする必要がありません。
ただし、同人活動など給与以外の所得がある場合は話が変わります。
原則として、給与以外の所得が年間20万円を超えると確定申告が必要です。
「会社員だから申告は関係ない」と思い込まず、まずは自分の同人活動でどのくらい所得が出ているかを把握することが大切です。
【事務所お知らせ】
給与所得と雑所得・事業所得の合算
会社員の同人活動は、多くの場合「雑所得」に分類されます。
帳簿を保存し、相当の売上規模で継続的に利益を上げている場合は「事業所得」と認められる可能性もあります。
しかし、売上が少なく給与収入に比べてわずかな場合は、雑所得と判断されるのが一般的です。
また、売上が300万円以下で帳簿を保存していない場合は、原則として雑所得として扱われます。
確定申告では、同人活動の所得を給与所得と合算して税額を計算します。
ここで知っておきたいのが区分による違いです。
事業所得であれば赤字を給与所得と相殺(損益通算)でき、事前に青色申告の承認を受けていれば青色申告特別控除も使えます。
一方、雑所得の赤字は給与所得と相殺できません。
20万円ルールの正しい理解
「20万円ルール」は誤解されやすいポイントです。注意点は3つあります。
まず、20万円は「売上」ではなく「所得」の金額です。
所得とは、売上から印刷代・イベント参加費・交通費・材料費などの経費を差し引いた金額のこと。
売上が50万円でも、経費が35万円なら所得は15万円です。
日頃から領収書やレシートを保管しておきましょう。
次に、医療費控除やふるさと納税(ワンストップ特例を使わない場合)などで確定申告をする場合は、20万円以下の所得も含めてすべて申告しなければなりません。
そして最も見落としがちなのが、このルールはあくまで「所得税」に限った話だということです。
住民税の申告が必要なケース
住民税には「20万円ルール」がありません。
そのため、同人活動の所得が20万円以下で確定申告をしない場合でも、お住まいの市区町村へ住民税の申告をする必要があります。
申告書は自治体の窓口やインターネットで入手できます。
なお、確定申告をした場合は、その情報が税務署から市区町村に共有されるため、別途住民税の申告をする必要はありません。
確定申告書には副業分の住民税を「自分で納付(普通徴収)」にするか選ぶ欄があります。
給与分と分けて納付したい場合は、この欄を確認しておきましょう。
まとめ
今日の内容をまとめます。
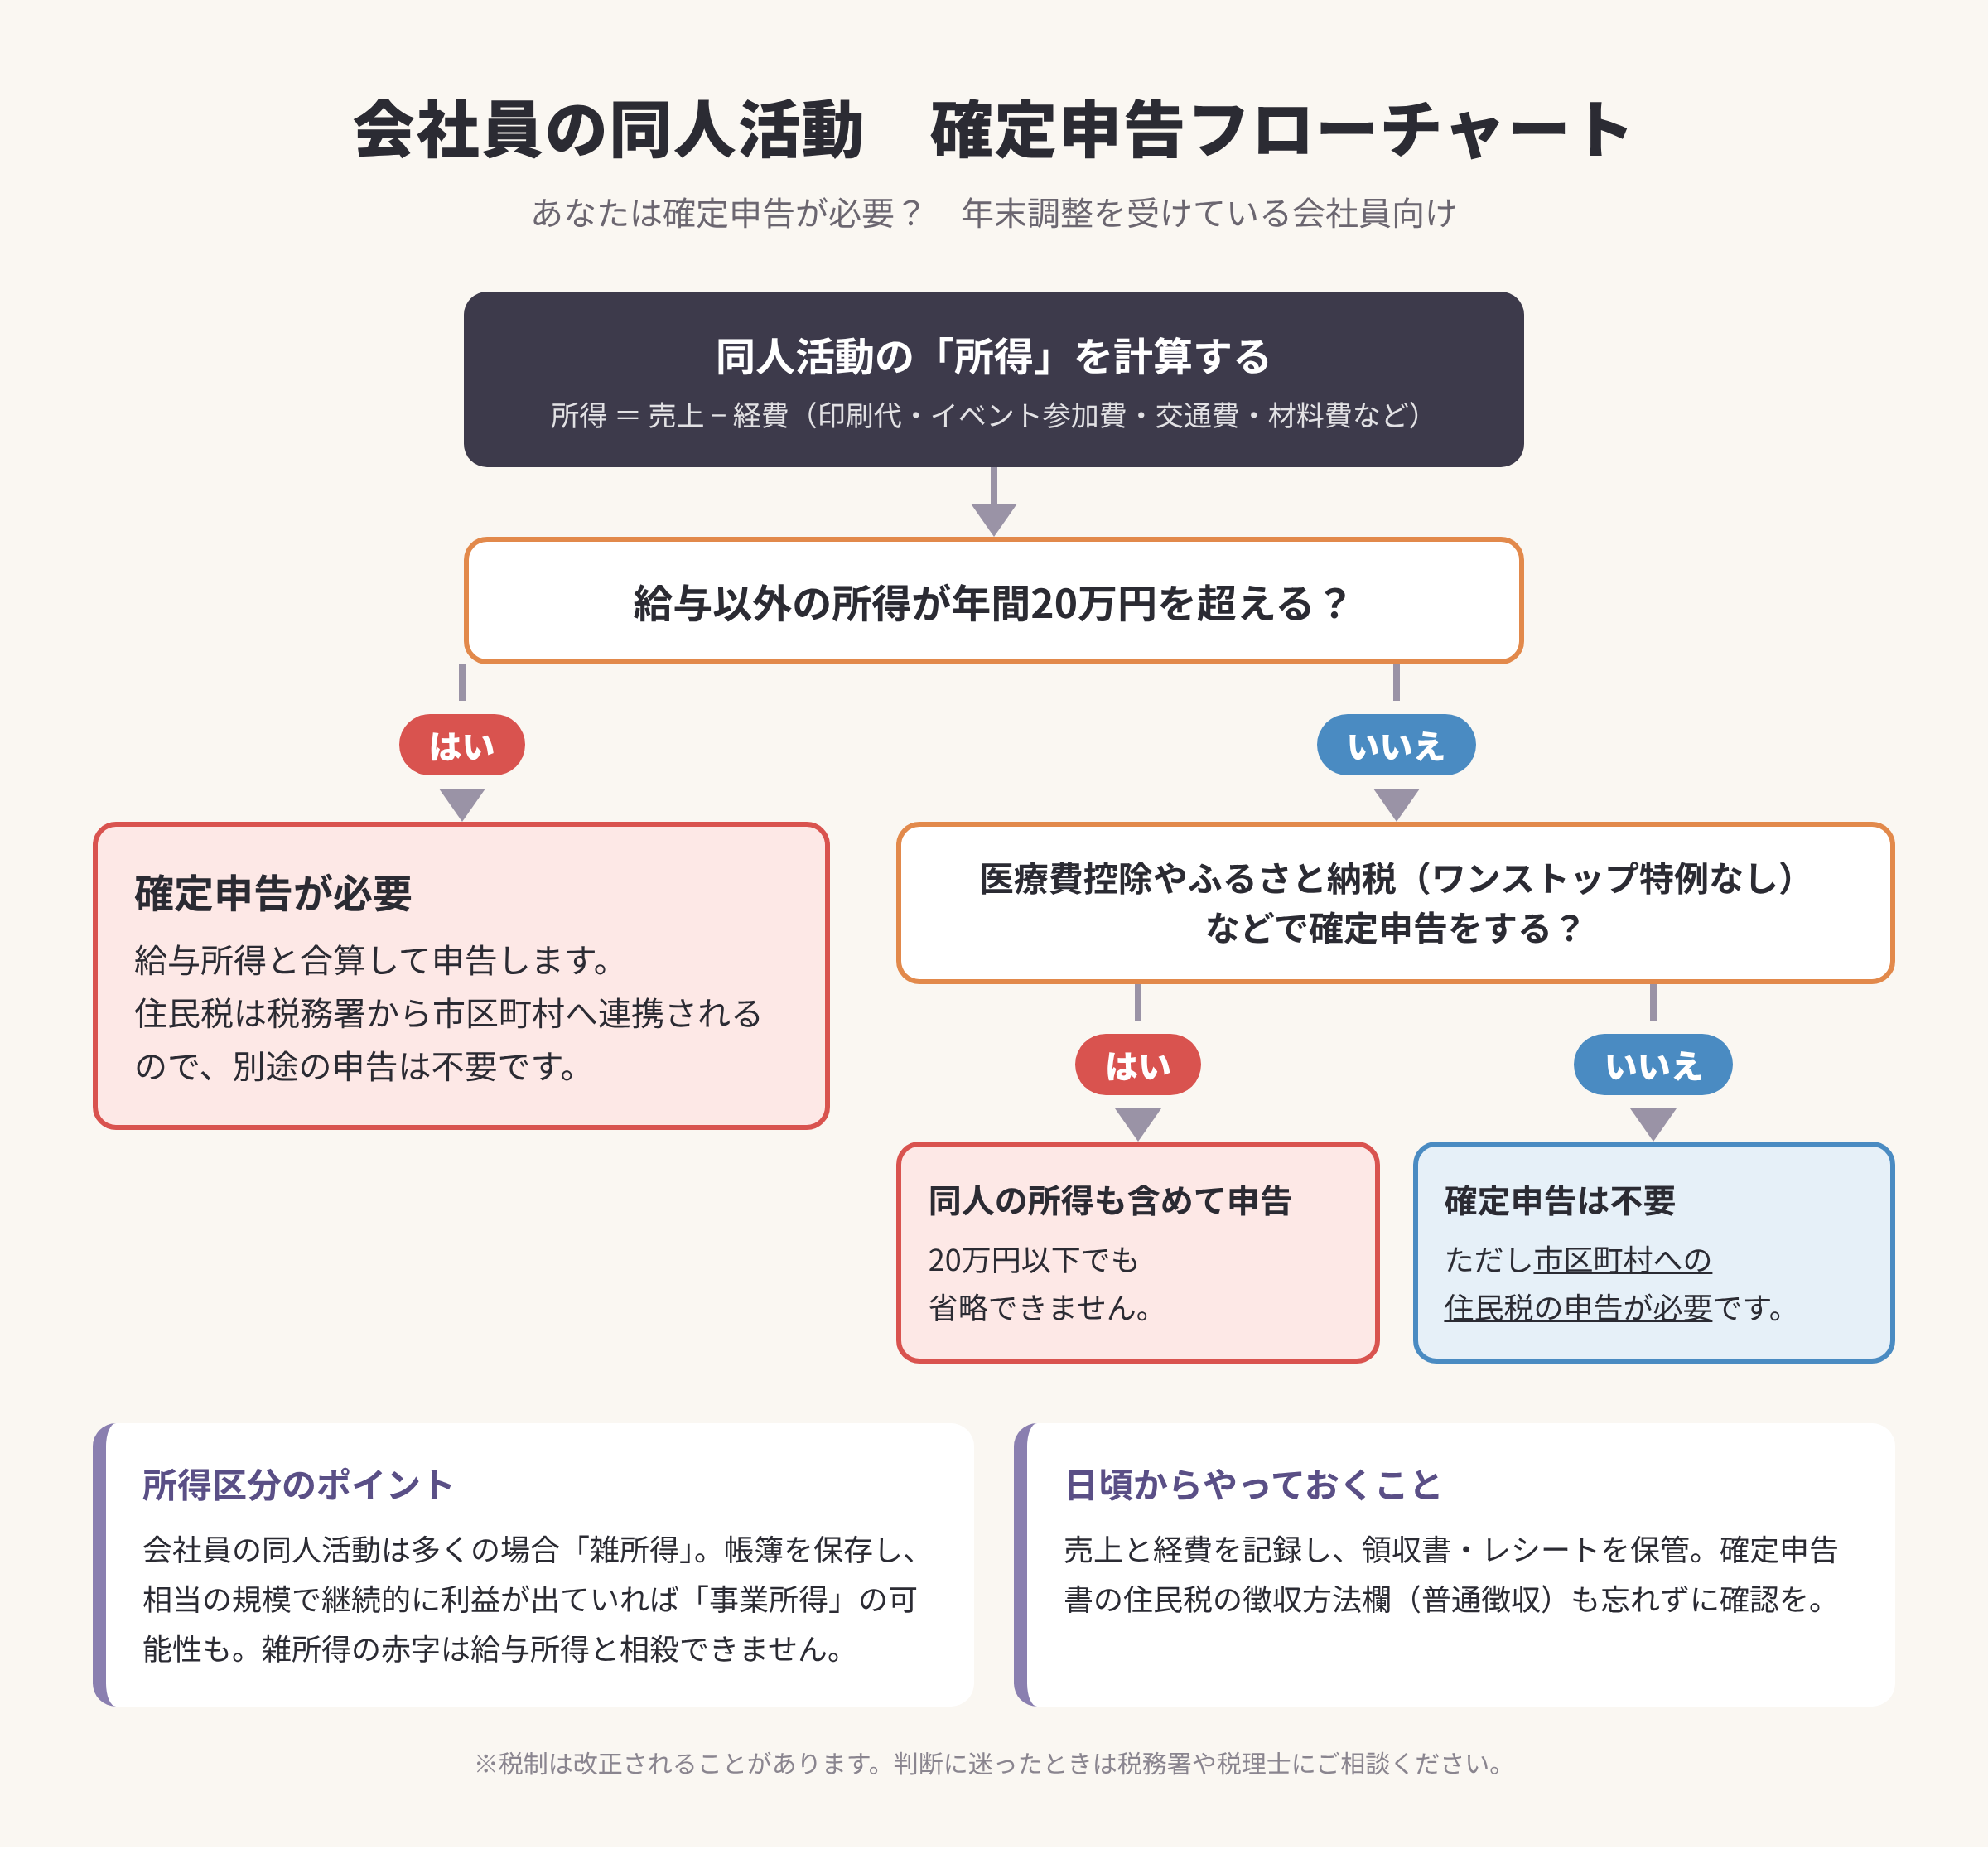
- 給与以外の所得が20万円を超えたら確定申告が必要
- 20万円は売上ではなく、経費を引いた「所得」で判断する
- 20万円以下でも住民税の申告は必要
- 医療費控除などで申告する場合は、少額の所得も含めて申告する
申告漏れがあると、後から延滞税や加算税が課されることもあります。
日頃から売上と経費を記録しておけば、申告の時期に慌てずにすみます。
税制は改正されることもあるため、判断に迷ったときは税務署や税理士に相談するのがおすすめです。
安心して創作活動を続けるためにも、お金の管理をしっかり行いましょう。
では。