11月後半から年末にかけてネイルサロンや美容室にとって予約が集中する繁忙期にあたります。
そんな時期と重なるのが、スタッフを雇用するオーナーに欠かせない「年末調整」です。
この記事では、年末調整でやるべきことを順を追って解説します。
年末調整、何をすればいい?
年末調整とは、毎月の給与から天引きしてきた所得税と、1年間の正しい所得税額との差額を精算する手続きです。
スタッフに給与を支払っているサロンは、原則としてこの手続きを行う義務があります。
対象は「雇用契約で給与を支払っているスタッフ」です。
業務委託契約のネイリストや美容師は個人事業主にあたるため対象外で、各自が確定申告を行います。
また、他の勤務先をメインとしているスタッフや、年収2,000万円を超える人も対象になりません。
まずは対象者を整理しましょう。
【事務所お知らせ】
扶養控除等申告書の回収
次に、スタッフから必要書類を回収します。
中心となるのは、扶養する家族の情報を記入する「給与所得者の扶養控除等(異動)申告書」です。
あわせて、次の2つの書類も配布・回収します。
- 「基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書」
→本人の基礎控除のほか、配偶者控除・配偶者特別控除、19〜22歳の親族に一定の所得がある場合の特定親族特別控除、給与収入が850万円を超え23歳未満の扶養親族がいる場合などの所得金額調整控除を申告する書類です。 - 「保険料控除申告書」
→生命保険料、地震保険料、スタッフが自分で支払った国民年金などの社会保険料、iDeCoなどの小規模企業共済等掛金を申告する書類です。
なお、令和8年分は、23歳未満の扶養親族がいる人の一般生命保険料控除(新契約)の上限が4万円から6万円に引き上げられています。
保険料控除には控除証明書の添付が必要なため、11月中旬ごろまでに書類を配布し、期限を明確に伝えておきましょう。
途中入社のスタッフには前職の源泉徴収票も提出してもらいます。
年税額の計算と源泉徴収票の交付
書類がそろったら、1年間の給与総額と各種控除額をもとに年税額を計算します。
源泉徴収した税額のほうが多ければ差額を還付し、少なければ追加で徴収します。
精算は12月分の給与で行うのが一般的です。
計算が終わったら、スタッフ一人ひとりに「源泉徴収票」を交付します。
給与計算ソフトを使えば、計算から帳票作成までまとめて対応できます。
期限を押さえる
スタッフへの源泉徴収票の交付、税務署への「法定調書合計表」などの提出、市区町村への「給与支払報告書」の提出は、原則として翌年1月31日が期限です。
ただし、令和8年分については、令和9年1月31日が日曜日に当たるため、翌日の令和9年2月1日(月)が期限となります。
また、令和9年1月1日以降に提出する分からは、市区町村に給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされる「みなし提出」が始まります。
事務負担は軽くなりますが、提出方法などに要件があるほか、スタッフへの交付は引き続き必要です。
「納期の特例」を受けているサロンは、7月から12月分の源泉所得税の納付期限が翌年1月20日になる点にも注意しましょう。
まとめ
今回の内容をまとめます。
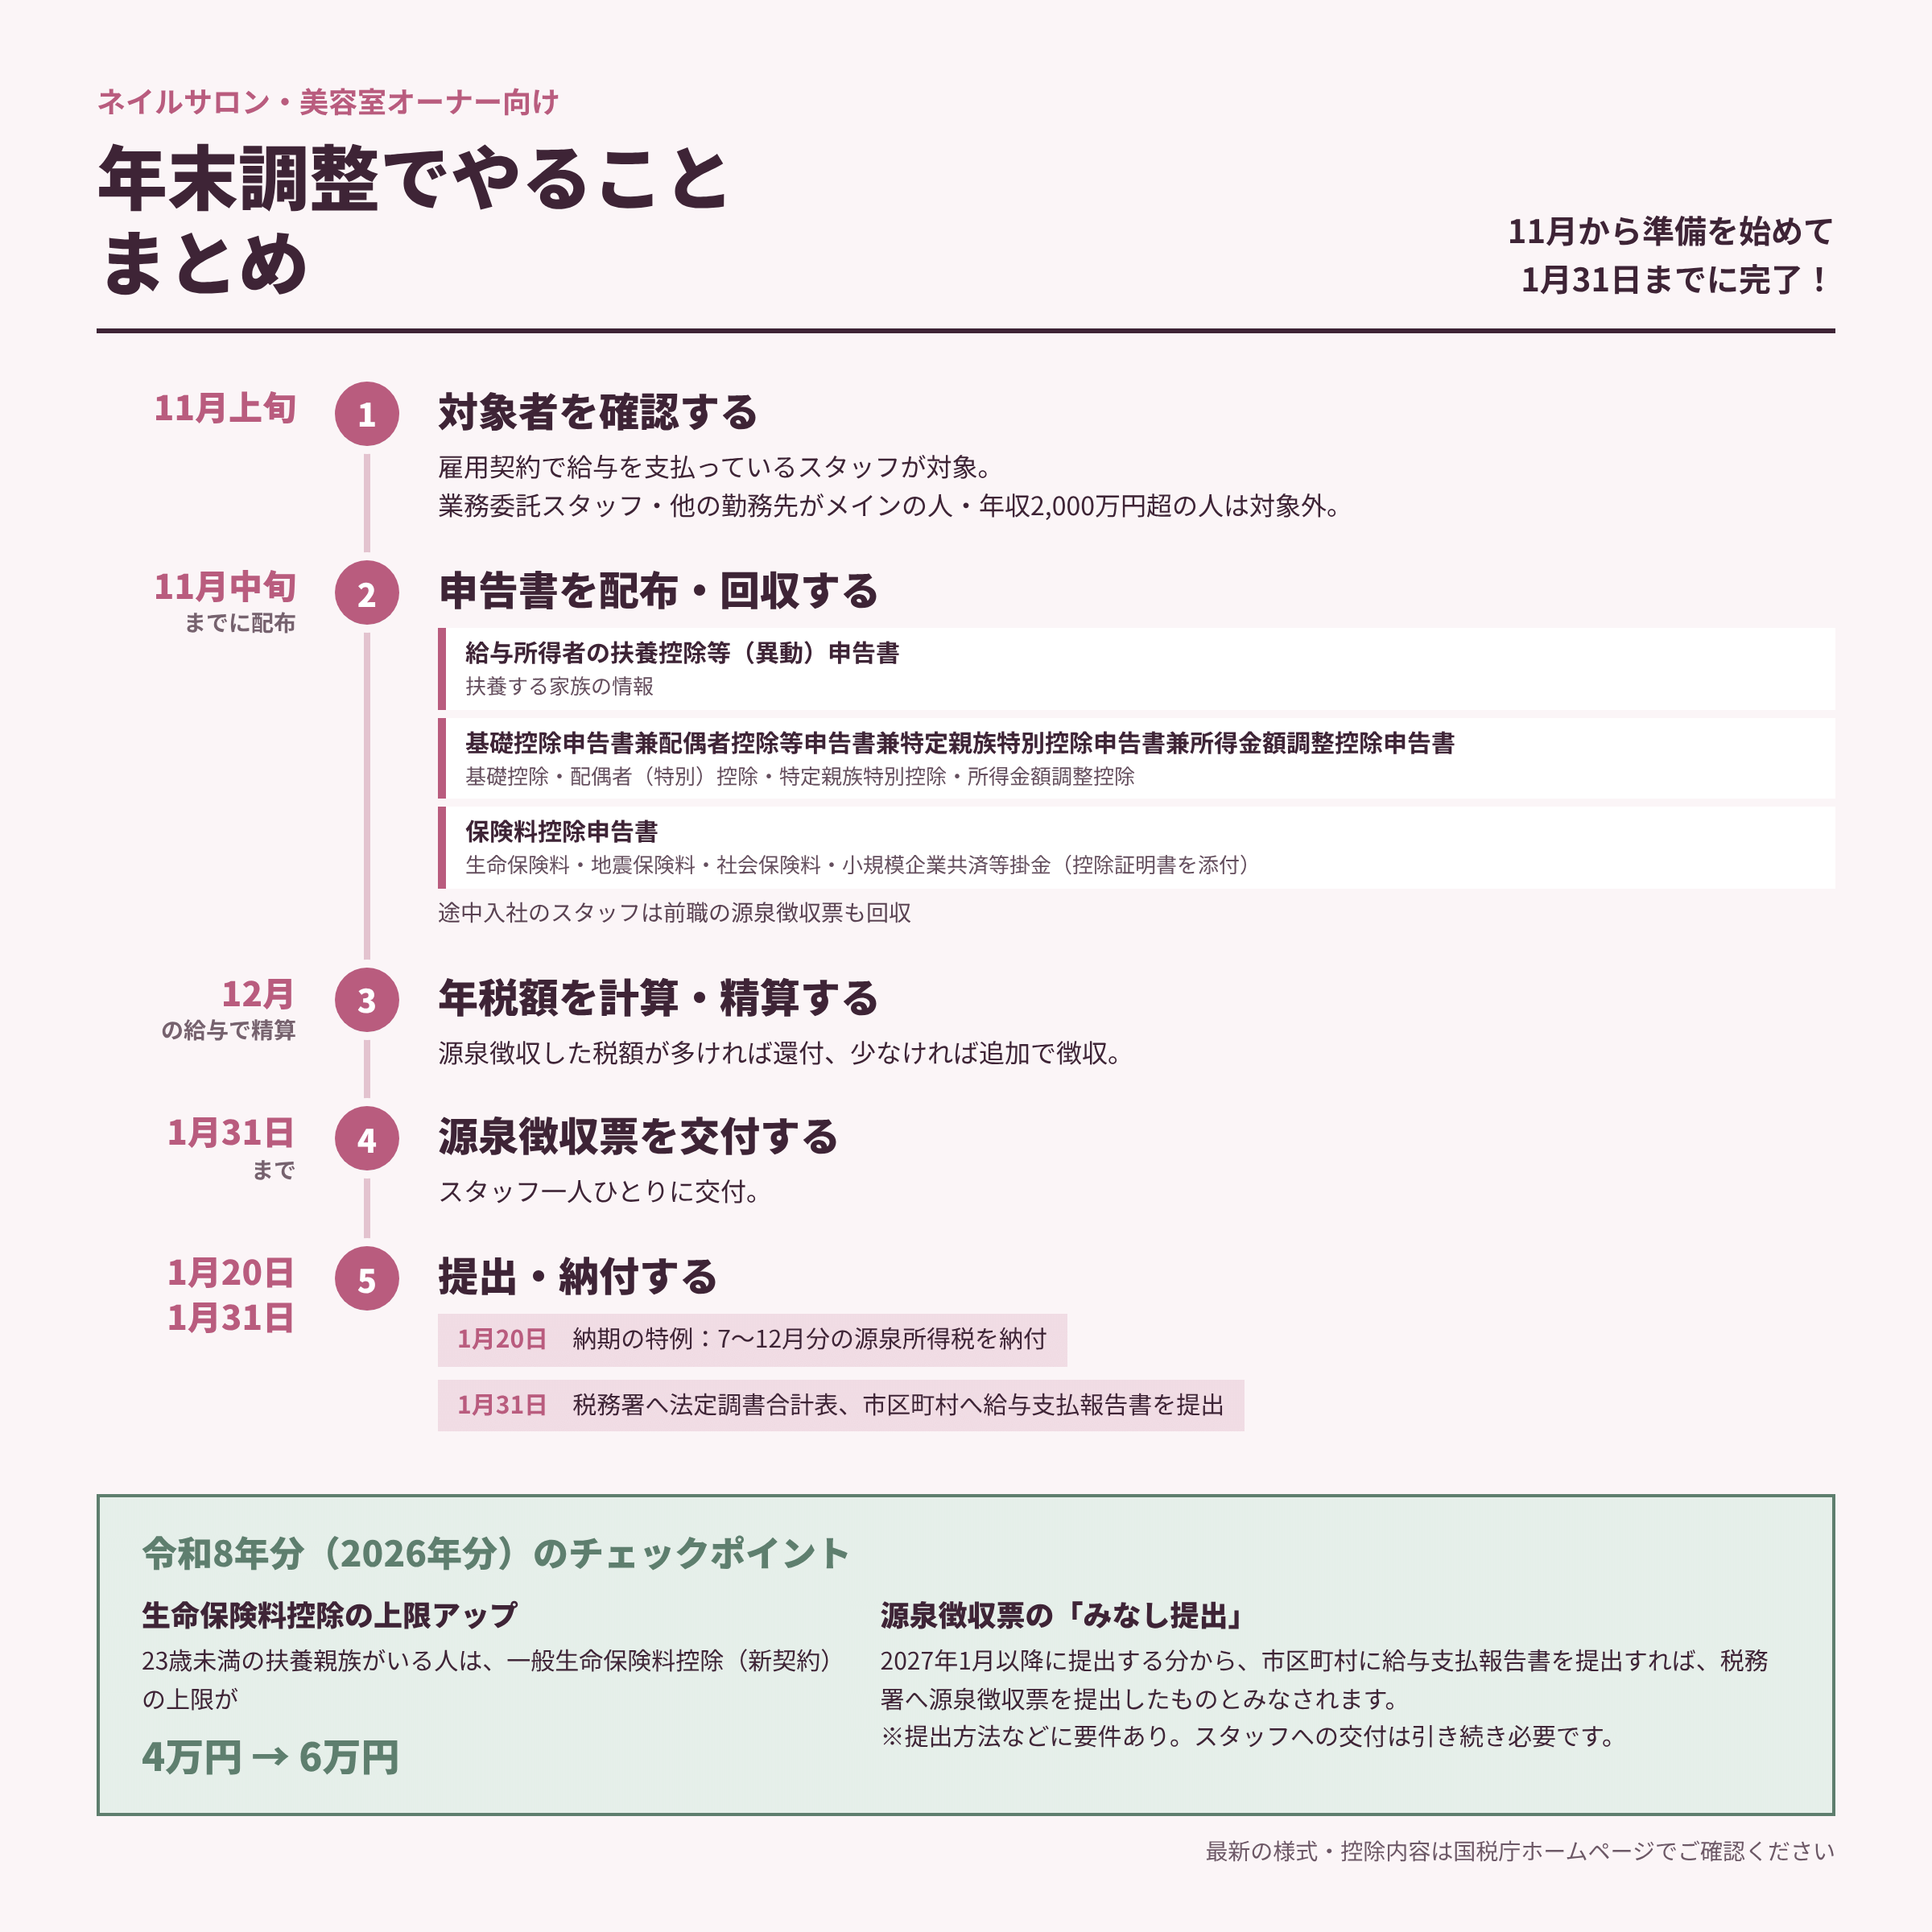
年末調整は「対象者の確認」「書類の回収」「年税額の計算と精算」「源泉徴収票の交付」「1月末までの提出」という流れで進めます。
繁忙期と重なるからこそ、11月のうちから準備を始めておくと安心です。
税制は毎年のように改正されるため、最新の様式や控除内容は国税庁のホームページで確認し、不安な点は税理士に相談することをおすすめします。
では。