ネイリストの方でも2年前の売上が1,000万円を超えますと消費税の申告が必要になります。
その際のポイントについて今回書いてみたいと思います。
課税事業者の判定
2年前の売上が1,000万円を超えますと課税事業者となり消費税の申告と納付が必要になります。
一方で、2年前の売上が1,000万円以下であれば免税事業者となり消費税の申告をする必要はありません。
しかし、インボイス登録をしている場合にはたとえ2年前の売上が1,000万円以下でも消費税の申告と納付は必要です。
このインボイス制度については、法人のお客様が多いなど事業主との取引が多い場合は登録を検討します。
一般のお客様に施術をする場合には登録しなくても実害はほとんどありませんので登録をしないことが一般的です。
【事務所お知らせ】消費税の計算方法は2種類
消費税の申告をする際に計算方法が大きく2種類あります。
- 一般課税
売上に含まれる消費税ー仕入や経費に含まれる消費税=納付する消費税
を計算します。ひとつひとつを拾い上げる必要がある。 - 簡易課税
2年前の売上が5,000万円以下の場合には、みなし仕入率という簡便的な方法で消費税を計算することができます。
売上に含まれる消費税ー(売上に含まれる消費税✕みなし仕入率)=納付する消費税
みなし仕入率は、事業区分によって異なります。
一般的にネイリストはサービス業にあたりますので第5種事業となりみなし仕入率は50%となります。
具体的な計算を比較してみましょう。
- 売上880万円(税込)→消費税80万円
- 消費税が含まれている仕入や経費198万円(税込)→消費税18万円
だとします。
【一般課税】
80万円ー18万円=62万円
【簡易課税】
80万円ー(80万円✕50%)=40万円
この例では、仕入経費率が売上の50%未満(198万円/880万円=22.5%)となるので、簡易課税を選択したほうが年間22万円有利になります。
一方、サロンの内装工事をしたり高額な設備を買った場合には仕入に含まれる消費税が跳ね上がることがありますので一般課税のほうが有利になります。
簡易課税を選択するためには、適用を受けたい年の前年末までに届出が必要です。
基本的にネイルサロンをされている場合、消費税が含まれていない人件費に多くお金がかかります。
一方で、消費税が含まれている仕入や経費はそこまで多くないことから、一般課税よりも簡易課税のほうが有利になるケースが多いかと思います。
ネイル業の事業区分
ネイリストの事業区分は一般的にサービス業として第5種事業(みなし仕入率50%)と書きました。
しかし、場合によっては第5種事業にならないものもあります。
- ネイルサロンでの施術サービス:第5種事業(みなし仕入率50%)
- ネイル用品やケア用品の店販:第2種事業(みなし仕入率80%)
→お客様に店販物を売った場合には第2種事業(小売業)になります。 - ネイルスクール開催による受講料収入:第5種事業(みなし仕入率50%)
まとめ
今日の内容をまとめます。
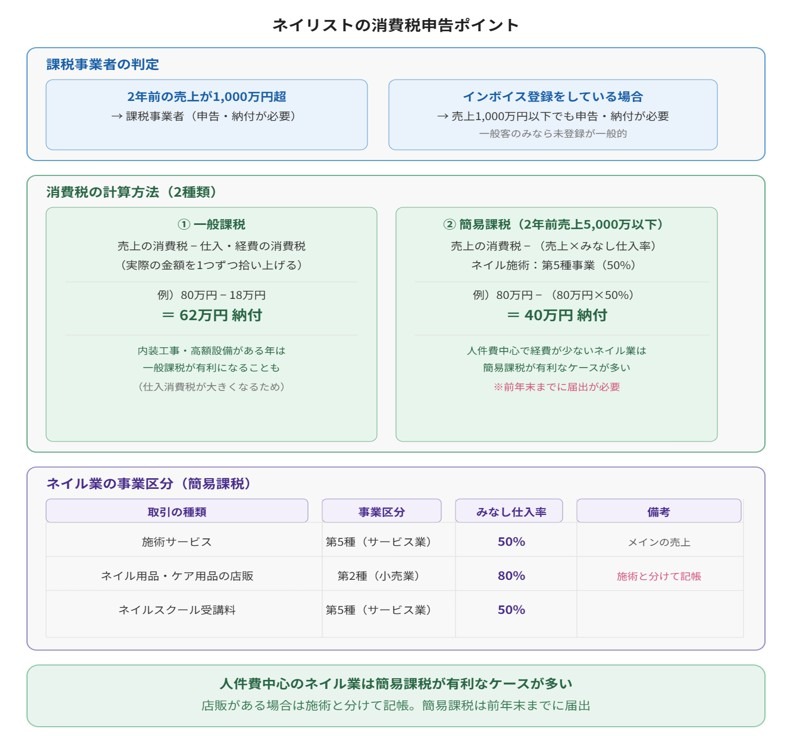
ネイリストの方の消費税の申告では、一般的に簡易課税が有利になりますが届出が必要です。
また、施術のほか店販売上がある場合には区別して記帳することがポイントです。
では。