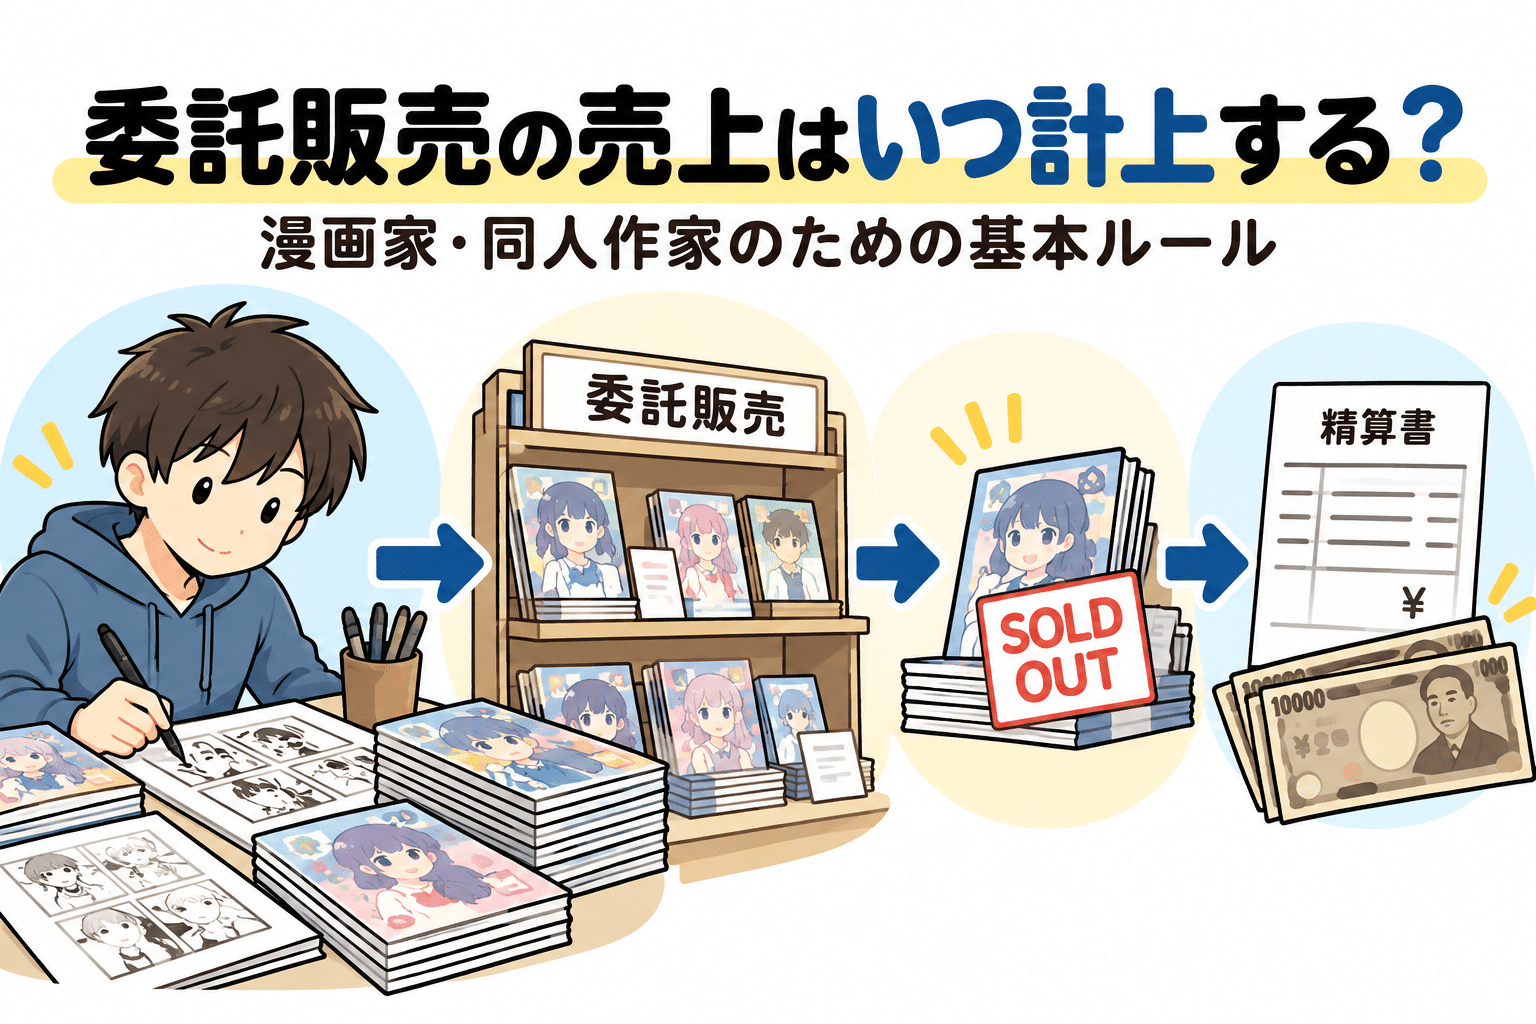
書店や通販ショップに作品を預けて売ってもらう「委託販売」。
便利な反面、確定申告で「売上をいつ計上すればいいの?」と迷う人も多いはずです。
今回はその基本ルールを整理します。
委託販売の売上計上タイミング
まず売上を計上するのは「委託先に納品した日」でも「入金された日」でもないという点が大事です。
納品した時点では、本はまだ作家のもの。
単に預けているだけで売れたわけではありません。
原則として売上を計上するのは、委託先が商品をお客さんに販売した日です。
「商品が実際に売れた瞬間に作家側の売上が確定する」と考えます。
【事務所お知らせ】精算書ベースでの計上方法
とはいえ、1冊売れるたびに販売日を把握するのは現実的ではありません。
そこで認められているのが、委託先から届く精算書(売上計算書)の到着日に売上を計上する方法です。
月ごとなど定期的に精算書が送られてくる場合には、毎年継続して同じ方法をとることを条件にこの基準を選べます。
仕訳の際は、売上を販売手数料を差し引く前の総額で計上し、手数料は「支払手数料」などの経費として計上するのが基本です。
入金額だけを売上にすると、売上も経費も実態より小さくなってしまうので注意しましょう。
委託先ごとの入金サイクルの違い
精算のルールは委託先によってさまざまです。
「月末締め翌月末払い」のように毎月精算されるところもあれば、一定額に達するまで支払いが保留される・ショップ内の残高として貯まり出金申請が必要なところも。
複数の委託先を使っているなら、「締め日」・「精算書が届く時期」・「入金日」・「手数料率」を一覧にしておくと便利です。
経理をするうえでは入金日ではなく販売日(または精算書到着日)で売上を計上しておき入金されるまでは売掛金として管理します。
入金が遅れても、売上の時期は変わらないということです。
未精算分の年末処理
個人事業主で特に注意したいのが、年をまたぐ取引です。
例えば、12月に売れた分の精算書が翌年1月に届く場合、原則(販売日基準)では今年の売上として売掛金を計上します。
一方、精算書到着日基準を継続して採用しているなら、翌年の売上として扱えます。
ただし、年によって都合よく基準を切り替えるのはNGです。
もうひとつ見落としがちなのが、委託先に預けたまま売れ残っている在庫です。
これはまだ作家のものなので、年末の棚卸では自宅の在庫と合わせて計上します(「積送品」と呼ばれます)。
委託先の在庫報告や管理画面で、年末時点の数量を確認しておきましょう。
まとめ
今日の内容をまとめます。
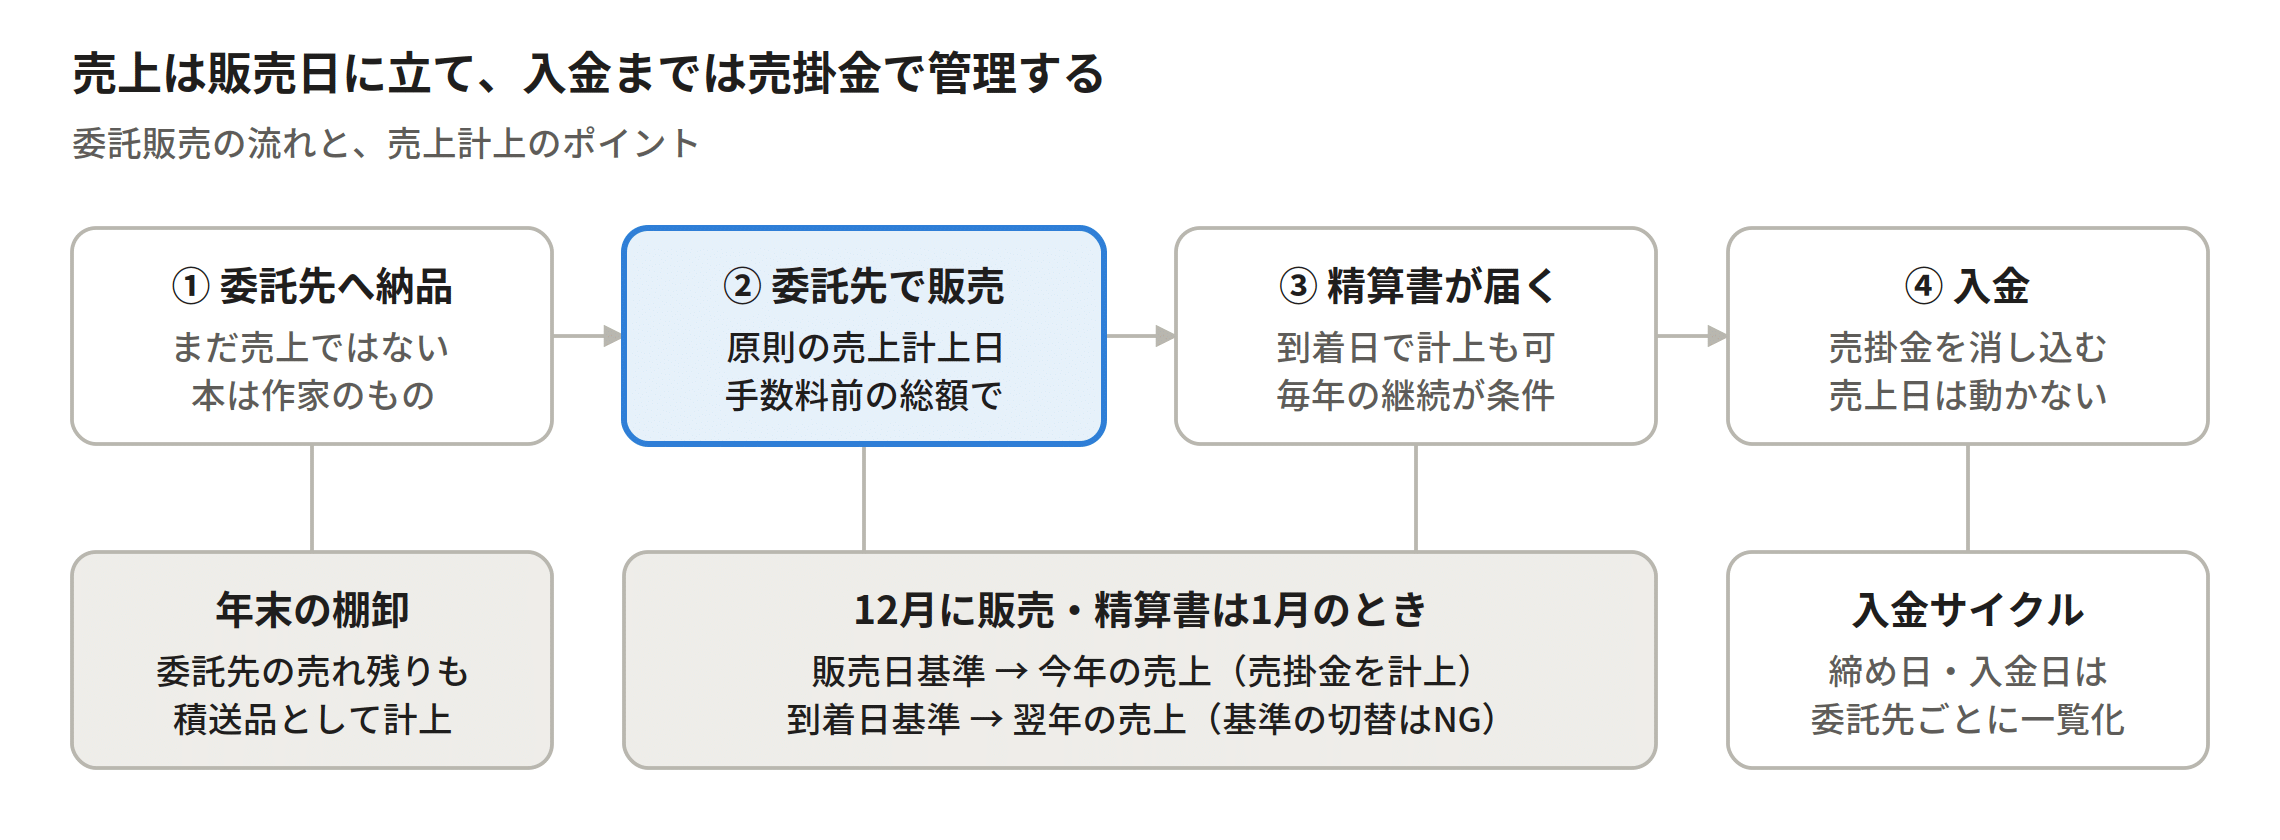
委託販売の売上計上は、次の4点を押さえておきましょう。
- 原則は委託先が販売した日。定期的に精算書が届くなら、到着日基準もOK(継続適用が条件)
- 売上は手数料を引く前の総額で、手数料は経費で
- 入金待ちの金額は売掛金で管理
- 年末は未精算分と委託先の在庫を忘れずチェック
委託先が増えるほど管理は複雑になります。
精算書は必ず保管し、判断に迷うケースは税理士や税務署に確認しましょう。
では。