同人イベントへ頒布のために行く交通費・宿泊費は基本的に経費にできます。
ただし、観光などの私用部分・同行者の分・記録のない支出は税務調査で否認されやすいので注意が必要です。
交通費・宿泊費の経費判定
経費になるかどうかの判断基準は「売上を得るために直接必要だったか」です。
サークル参加で頒布のために会場へ向かう交通費は、原則として経費になります。
設営や搬入のために前日入りが必要なら、前泊のホテル代も経費として説明ができるでしょう。
一方、一般参加は趣味との区別が難しく、資料収集や委託先との打ち合わせなど活動との関連を具体的に説明できる場合に限られます。
なお、自分への日当や現地での食事代は経費になりません。
【事務所お知らせ】遠征イベントの按分の考え方
観光を兼ねる場合は、業務部分だけを経費にします。
ホテル代は泊単位で判断するのが一般的です。
- イベントのための前泊・当日泊は経費にできる
- 観光のための延泊は経費にならない
往復の交通費は、イベント参加が主な目的で観光がついでの範囲であれば全額経費とするのが一般的です。
例えば、大阪で2日目に開催されるイベントに参加し最終日に観光した2泊3日の場合、
- 往復の新幹線代と2泊分(1泊目は前泊・2泊目は当日泊)のホテル代は経費にできる
- 観光での交通費や入場料は経費にならない
一方、観光の比重が大きい場合(例:イベント1日・観光3日)は、業務日数と観光日数の割合で按分します。
按分のルールは毎回揃えておきましょう。
また、領収書だけでなく「仕事で行った証拠」もセットで保管しておきます。
- イベントの参加証・サークル配置図のコピー
- 当日の頒布品の情報(お品書きなど)や売上の記録
- 企業や他の作家との打ち合わせがあればそのメールやDMの履歴
同行者がいる場合の注意点
同行者の費用が経費になるのは、売り子や搬入など実際に手伝ってもらった場合だけです。
誰に・何を手伝ってもらったかを記録し、謝礼は旅費交通費と分けて「外注費」や「給料賃金」として計上します。
外注費か給料賃金かは手伝いの実態により変わります。
給料賃金として処理する場合には、原則として源泉徴収(所得税の天引き)が必要になります。
ただし、単発の日雇いで日額9,800円未満なら源泉徴収税額は0円となります。
なお、給料賃金を支払う場合には「給与支払事務所等の開設届出書」の提出も必要になります。
観光目的の家族や友人の分は経費にできず、相部屋なら自分の1人分のみを計上します。
例えば、ホテルの領収書が2人分まとまっている場合は、領収書の余白や帳簿の摘要欄に「2名分のうち1名分を計上」などとメモを残し按分根拠を明確にしておきます。
また、生計を一にする家族への謝礼は原則として経費になりません。
青色事業専従者給与などの特例は、その年に6か月を超えて専ら事業に従事する家族が対象のため、イベントのときだけ手伝う家族には通常使えません。
家族の交通費・宿泊費も手伝いの実態を説明できなければ経費にはできない、と考えておいたほうがいいでしょう。
領収書・搭乗記録の保管
経費として認められるかは、記録が残っているかで決まります。
交通機関やホテルの領収書に加え、飛行機は搭乗証明書・ICカードは利用履歴・イベントはサークル参加の当選通知や配置表を残しておくと安心です。
ネット予約の領収書PDFなどは、電子帳簿保存法により原則として電子データのまま保存します。
保存期間は青色申告で原則7年、白色申告でも帳簿は7年・書類は5年です。
まとめ
今日の内容をまとめます。
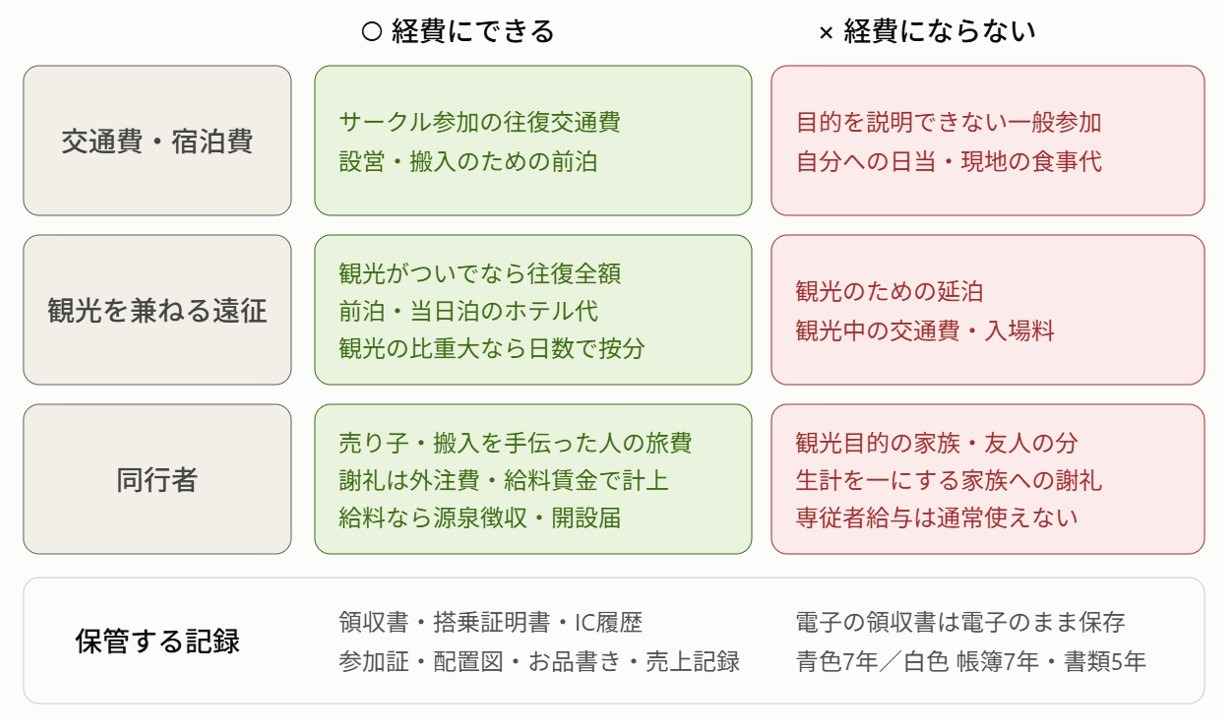
遠征費は「頒布のための分」を「記録つきで」計上するのが基本です。
私用部分は按分で除き、同行者の分は手伝いの実態がある場合に限りましょう。
迷う支払いは無理に全額計上せず税理士に相談するのが確実です。
イベントごとに記録を整理する習慣をつけて、申告の時期に慌てないようにしましょう。
では。